



調査概要
| 調査名 | 住宅ローンに関する意識調査 |
|---|---|
| 調査対象 | 全国の25〜54歳の男女 |
| 有効回答数 | 1,000人 |
| 調査方法 | インターネットによるアンケート調査 |
| 調査時期 | 2026年10月 |
| 調査主体 | モゲチェック(株式会社MFS) |
回答者を「直近1年以内に借りた人」と「1年以上前に借りた人」に分けて比べています。設問別の回答割合は、記事末尾の「調査データ一覧」にまとめています。
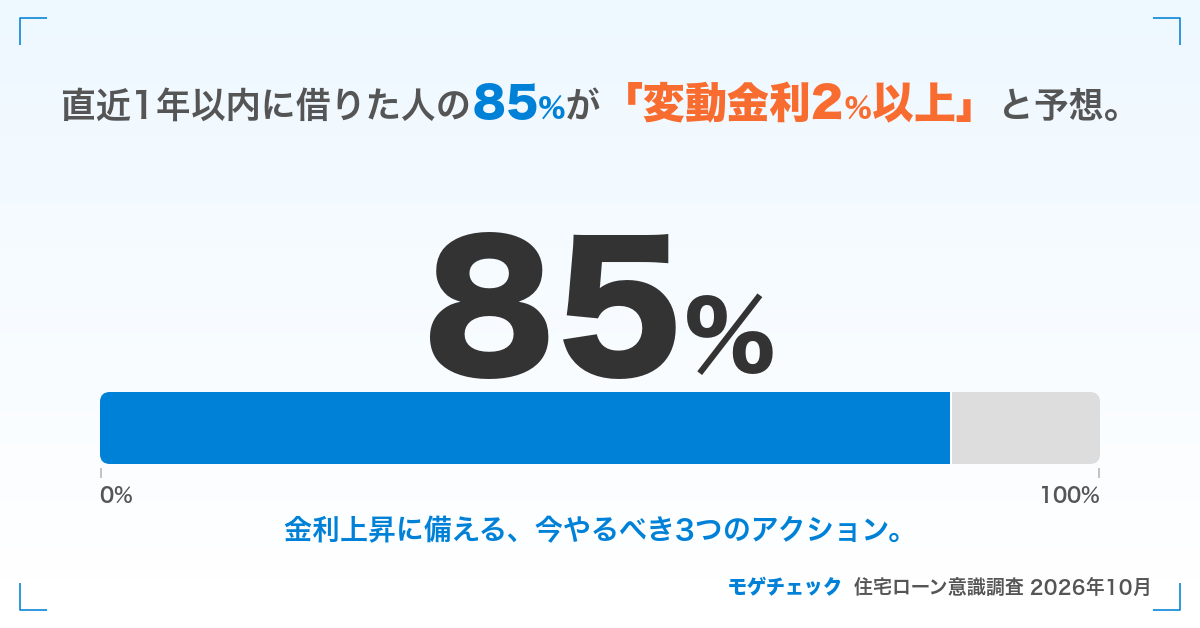
【金利予想】直近1年以内に借りた人の85%が変動金利2%以上を予想
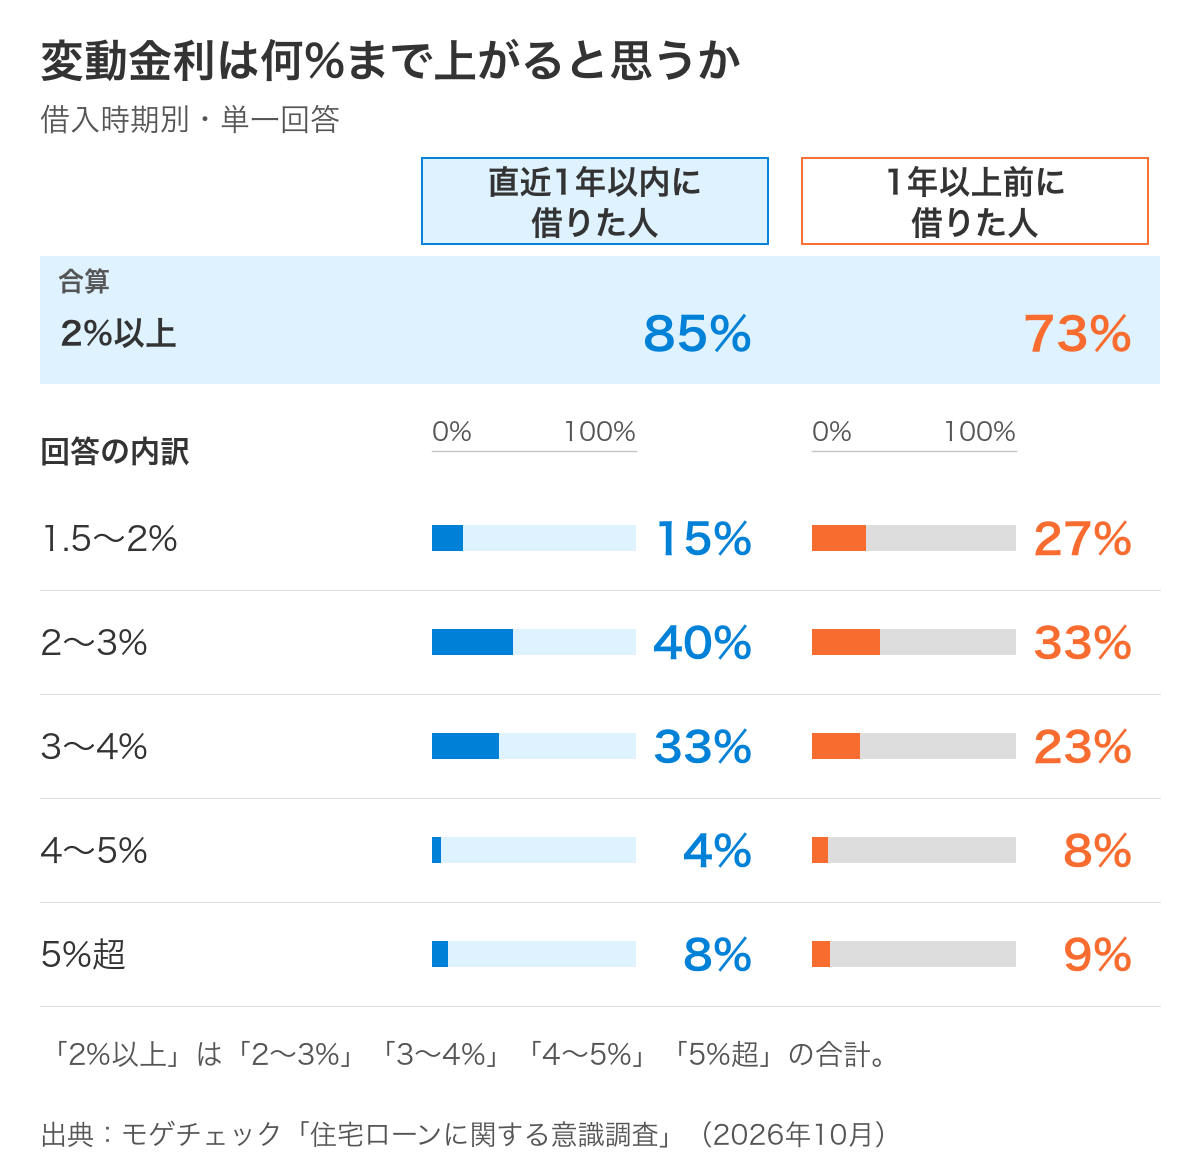
「住宅ローンの変動金利は、何%まで上がると思いますか?」と聞きました。設問では、2026年10月時点の変動金利を「銀行によりおおむね年1.2〜1.6%」と示しています。
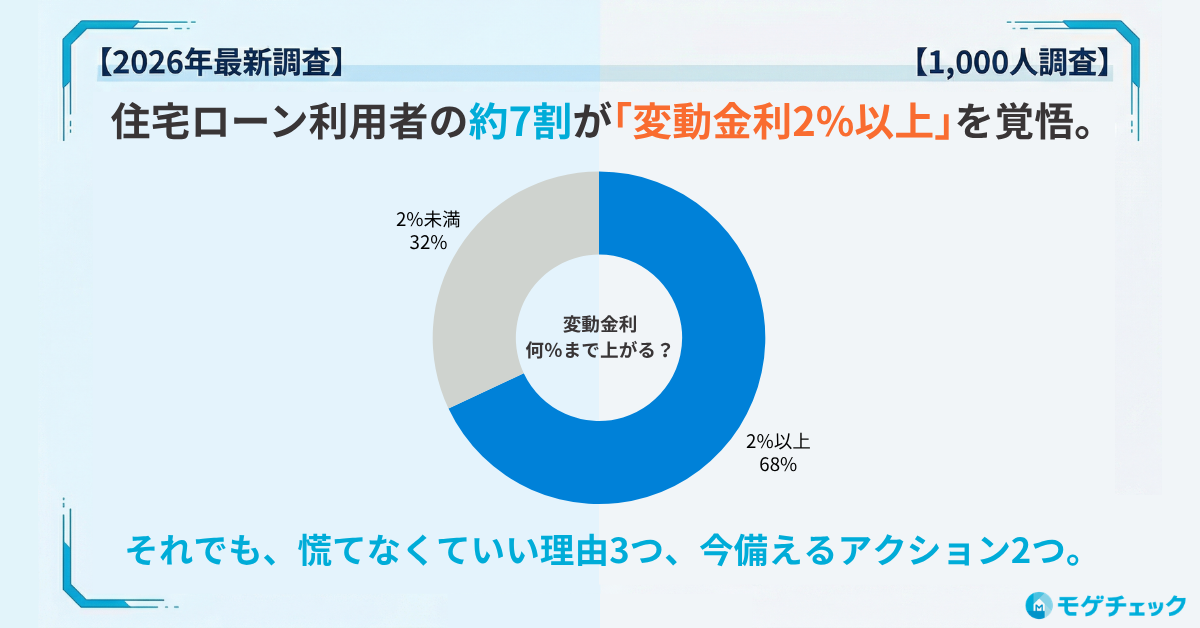
直近1年以内に借りた人の85%が「2%以上」と予想し、1年以上前に借りた人の73%を上回りました。最近借りた人ほど、現在の水準より高い金利を予想しています。
前回(2026年3月)の調査では、直近1年以内に借りた人の69%が「2%以上」と予想していました。結果は「住宅ローン利用者の約7割が変動金利2%以上を覚悟」の記事で紹介しています。
金利が年2〜3%になったら、毎月いくら増える?
調査では「2〜3%」が予想の中心でした。借入額・返済期間・金利を入れるだけで、金利別の毎月返済額を2つのプランで比べられます。漠然とした不安を、自分の数字に置き換えてみてください。
【投資】直近1年以内に変動で借りた人の89%が株式投資を実施
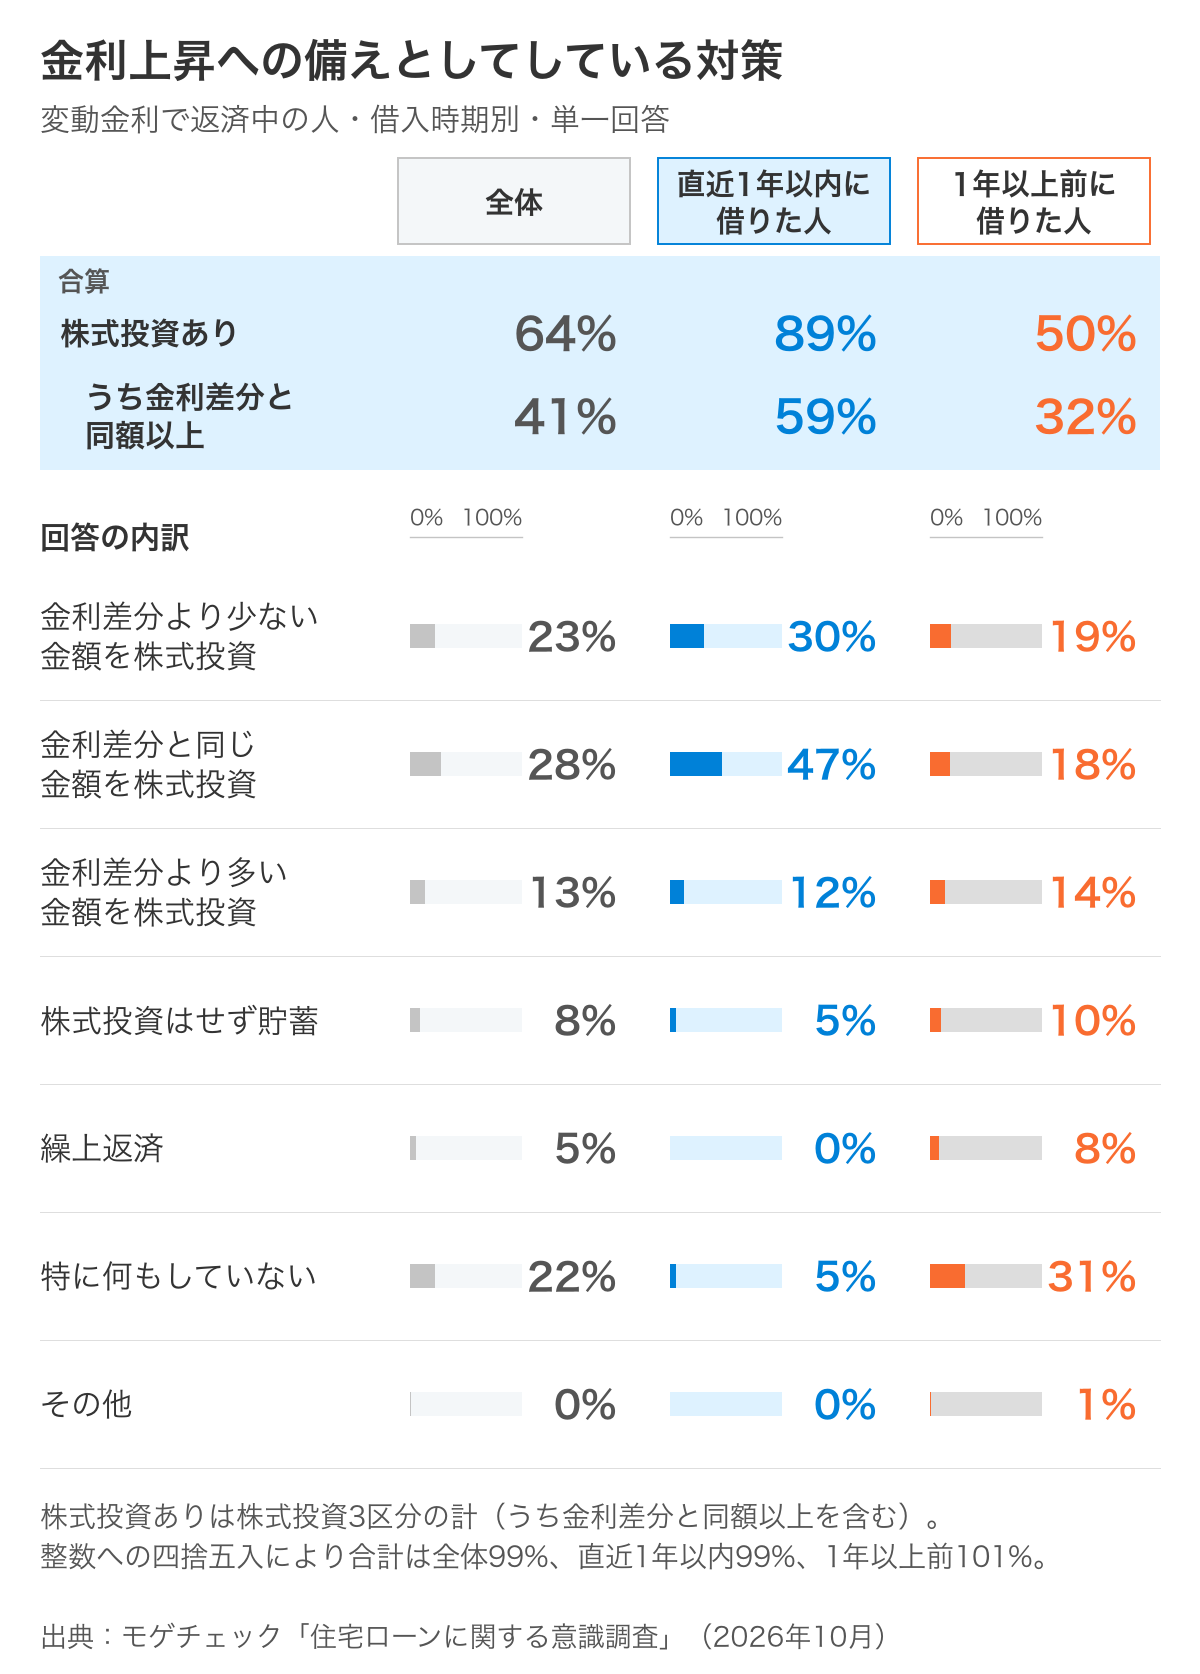
変動金利で返済中の人に、金利上昇への備えとして最も近いものを1つ選んでもらいました。
直近1年以内に借りた人は89%が株式投資(NISAなど)をしており、「特に何もしていない」は5%でした。1年以上前に借りた人は株式投資が50%で、31%は何もしていません。
投資する金額にも差があります。金利差分(固定金利で借りた場合との毎月返済額の差)と同じ額以上を投資している人は、直近1年以内に借りた人で59%でした。1年以上前に借りた人の32%を大きく上回ります。
直近1年以内に借りた人は、金利予想でも85%が「2%以上」と答えていました。金利の上昇を見込みつつ、株式投資で備えている人が多いことが分かります。
借りた時期と年齢は重なっています。直近1年以内に借りた人は25〜34歳が51%、1年以上前に借りた人は45〜54歳が51%です。差には、年齢や借入時の金利環境の違いも含まれます。
【年収倍率】変動金利で返済中の人の83%が、借入額を年収の7倍以下に収める
借入額が、借りたときの年収の何倍かを聞きました。ペアローンや収入合算の場合は世帯合算で、「わからない」と答えた人を除いて集計しています。
変動金利で返済中の人の83%は、借入額が年収の7倍以下でした。直近1年以内に借りた人では84%、1年以上前に借りた人では82%で、借りた時期による差はほとんどありません。
モゲチェックは、安全性を重視するなら年収の5倍程度、最大でも7倍程度を目安としています。8割強の人は、この目安の範囲で借りています。
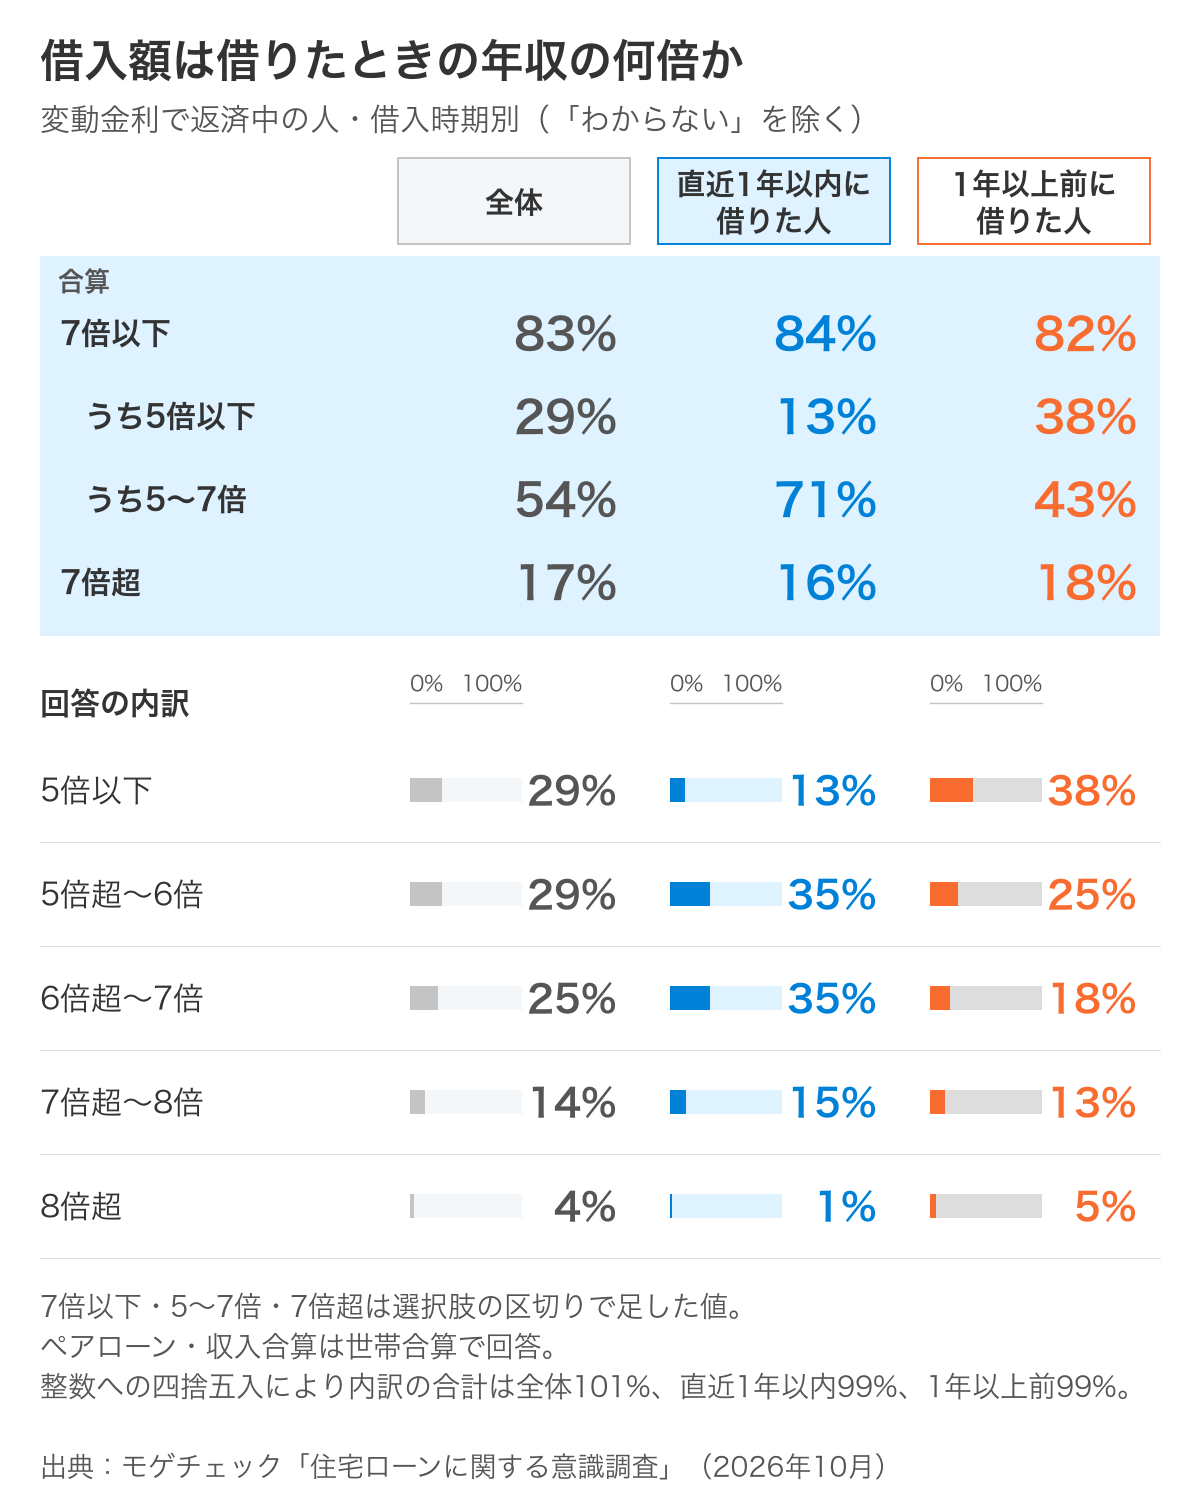
ただし、5倍以下に収めた人は、直近1年以内に借りた人では13%でした。1年以上前に借りた人の38%を大きく下回ります。直近1年以内では「5〜7倍」が71%を占めます(1年以上前は43%)。
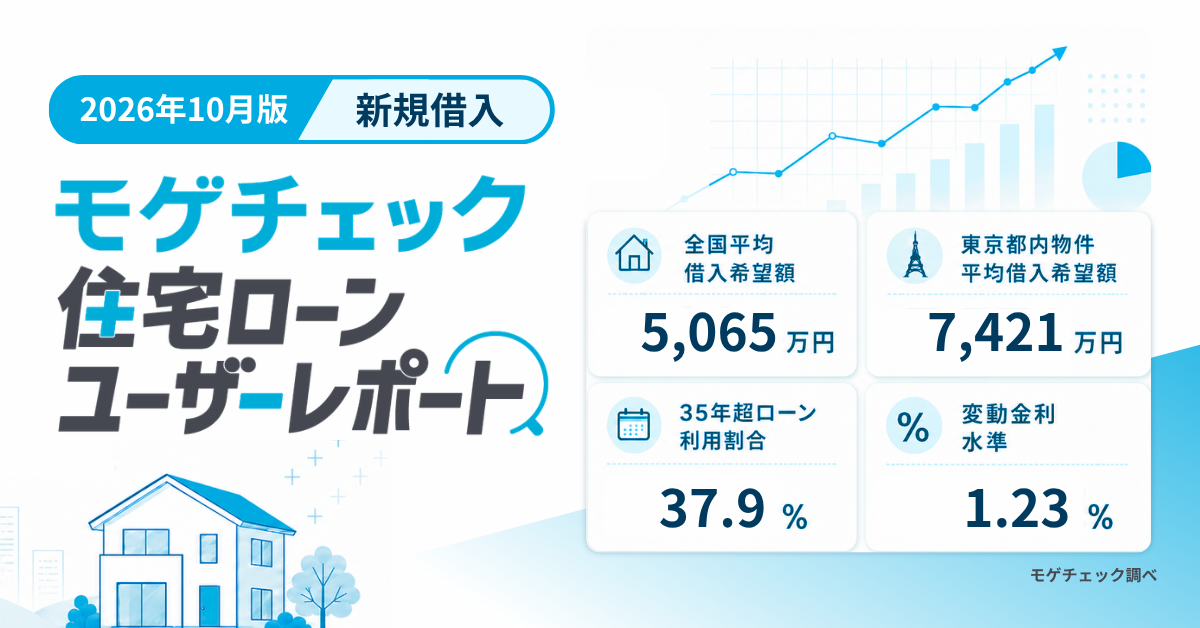
背景には、物件価格の上昇があると考えられます。モゲチェックのユーザーレポートでも、借入希望額は世帯年収の6倍前後で高止まりしています。2026年9月は全国5.8倍、東京6.4倍でした。年収の5倍程度では、希望する物件に届かないケースが増えています。1年以上前に借りた人には、物件価格が今より低い時期に買った人も含まれます。
ゆえに、直近1年以内に借りた人は備えにも積極的です。89%が株式投資をしており、金利差分と同じ額以上を投資している人も59%いました。金利予想でも85%が「2%以上」と答えています。
年収に対する借入額が大きいほど、同じ金利上昇でも家計への影響は大きくなります。4,000万円を35年で借りた場合、金利が年1.5%から2.5%に上がると、年間の返済額は約25万円増えます。
返済負担率(年間返済額÷年収)で見ると、年収800万円(5倍)なら約18%から約21%に上がります。年収約570万円(7倍)なら、約26%から約30%に上がります。
借入額は年収倍率だけでなく、家計や資産、物件の資産性も踏まえて判断するものです。5倍を超えて借りた人は、金利が上がったときの返済額を払えるか、先に確かめておきましょう。確かめ方は、このあとの「3つのアクション」で紹介します。
【今やるべき備え】金利上昇に備える3つのアクション
ここからは調査結果を離れ、モゲチェックとしての解説です。将来の金利は誰にも正確には予測できないからこそ、金利が上がったときの家計を先に数字で確かめておくことが大切です。
【アクション1】金利が年2〜3%になったときの毎月返済額を試算する
借入4,000万円・35年返済で、金利別に毎月返済額を試算すると次のようになります。
| 金利 | 毎月返済額 | 年1.5%との差 |
|---|---|---|
| 年1.5% | 122,474円 | — |
| 年2.0% | 132,505円 | +10,031円 |
| 年2.5% | 142,998円 | +20,524円 |
| 年3.0% | 153,940円 | +31,466円 |
| 年3.5% | 165,316円 | +42,842円 |
※元利均等返済・ボーナス返済なし。借入当初から各金利が続いた前提の単純試算です。
年1.5%から年2.5%に上がると、毎月の返済額は約2万円増えます。
多くの銀行は返済額の見直しを5年ごと、増額の上限を1.25倍としているため、返済額はすぐには変わりません。ただし、その間も元金の減りは遅くなります。
増えた分を今の家計で払えるかを確かめてください。負担が大きいと感じる場合は、固定金利が合う可能性もあります。
【アクション2】固定金利との金利差分を積立投資などに回す
変動金利は、固定金利より当初の返済額が少なくなるのが一般的で、この差額が金利差分です。2026年10月時点では、変動金利(メガバンク平均で年1.33%)とフラット35(年3.83%)の差は約2.5%です。借入4,000万円・35年なら、毎月返済額の差は約5万円になります。
まず自分の金利差分が月いくらかを把握し、その金額を目安にNISAなどで積み立てます。金利が上がったときに、取り崩しや繰上返済の原資として使える可能性があります。
ただし、投資には元本割れのリスクがあり、金利と株価が同時に上がる保証もありません。貯蓄で備える選択が合う人もいます。繰上返済は住宅ローン控除や手元資金に影響するため、慎重に考えたい選択肢です。
【アクション3】借入額は年収の5倍程度を目安にし、返済中なら借り換え余地を確認する
これから借りる人は、借入額が年収の何倍かを確かめてください。
モゲチェックでは、安全性を重視するなら年収の5倍程度、最大でも7倍程度を目安としています。資産性の高い物件を狙う場合など、5倍を超えて借りる選択もあります。
金利タイプは、現在の金利差を踏まえると、基本的には変動金利が有力な選択肢です。ただし、金利上昇への不安が強い人や収入が不安定な人、手元資金が少ない人には、固定金利が合う場合もあります。
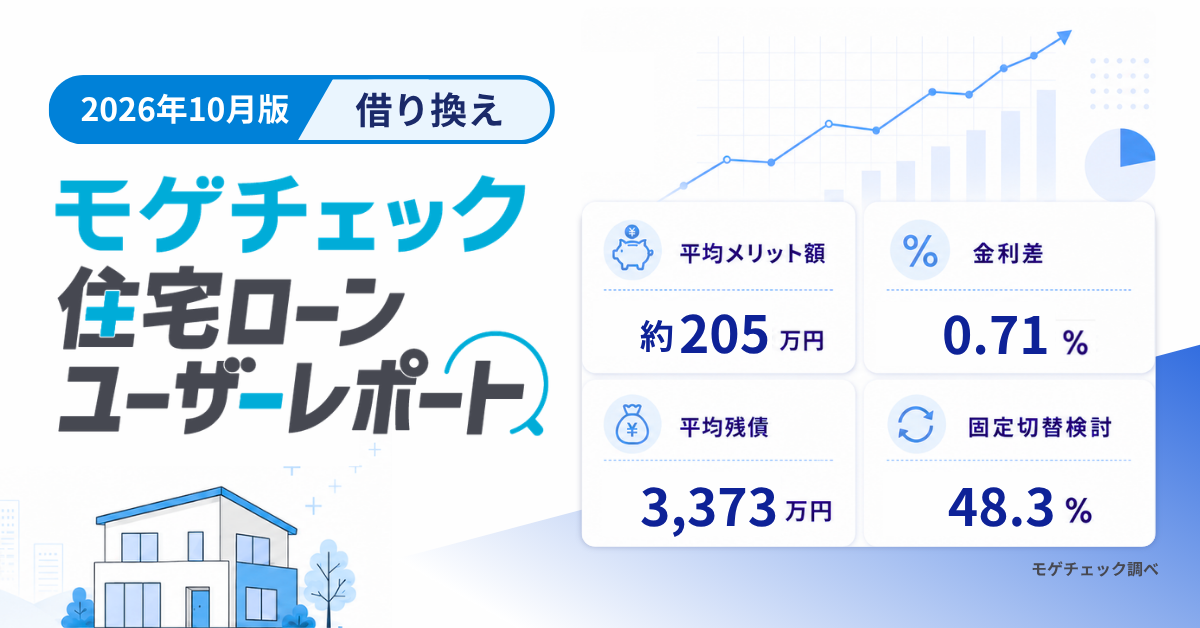
返済中の人は、他の銀行の金利を定期的に確認し、借り換えで返済額を下げられる余地を見てください。借り換えには諸費用がかかるため、総額で判断する必要があります。
モゲチェック編集部オススメ3選(PR)
まとめ:85%が「2%以上」を予想。備えは自分の数字で確かめる
今回の調査で分かったことは3つです。
- 直近1年以内に借りた人の85%が、変動金利は「2%以上」と予想しました(1年以上前は73%)。
- 変動金利で返済中の人の64%が株式投資をしており、直近1年以内に借りた人では89%でした。
- 変動金利で返済中の人の83%は、借入額が年収の7倍以下です(「わからない」を除く)。ただし5倍以下は、直近1年以内に借りた人では13%にとどまり、71%が5〜7倍でした。
物件価格が上がるなかでも、変動金利で返済中の人の8割強は、借入額を年収の7倍以下に収めています。直近1年以内に借りた人の多くは、株式投資で金利の上昇にも備えています。
将来の金利は誰にも分かりません。返済額・金利差分の使い道・借入額の3つを、自分の数字で確かめておくことが備えになります。5倍を超えて借りた人ほど、金利が上がったときの返済額を試算し、金利差分の積み立てを続けられるか確かめてください。
調査データ一覧
本記事で紹介した設問の回答割合です。
| 変動金利は何%まで上がると思うか | 直近1年以内 | 1年以上前 |
|---|---|---|
| 1.5〜2% | 15% | 27% |
| 2〜3% | 40% | 33% |
| 3〜4% | 33% | 23% |
| 4〜5% | 4% | 8% |
| 5%超 | 8% | 9% |
| 2%以上の合計 | 85% | 73% |
※住宅ローンを借りたことがある人(変動・固定を含む)。前回(2026年3月)の調査は選択肢の下端が「1〜1.5%」で、今回と異なります。
| 金利上昇への備え(最も近いもの1つ) | 全体 | 直近1年以内 | 1年以上前 |
|---|---|---|---|
| 金利差分より少ない金額を株式投資 | 23% | 30% | 19% |
| 金利差分と同じ金額を株式投資 | 28% | 47% | 18% |
| 金利差分より多い金額を株式投資 | 13% | 12% | 14% |
| 株式投資はせず貯蓄 | 8% | 5% | 10% |
| 繰上返済 | 5% | 0% | 8% |
| 特に何もしていない | 22% | 5% | 31% |
| その他 | 0% | 0% | 1% |
| 株式投資あり | 64% | 89% | 50% |
| うち金利差分と同額以上 | 41% | 59% | 32% |
| 借入額の年収倍率 | 全体 | 直近1年以内 | 1年以上前 |
|---|---|---|---|
| 5倍以下 | 29% | 13% | 38% |
| 5倍超〜6倍 | 29% | 35% | 25% |
| 6倍超〜7倍 | 25% | 35% | 18% |
| 7倍超〜8倍 | 14% | 15% | 13% |
| 8倍超 | 4% | 1% | 5% |
| 7倍以下の合計 | 83% | 84% | 82% |
| うち5〜7倍 | 54% | 71% | 43% |
| 7倍超の合計 | 17% | 16% | 18% |
出典:モゲチェック「住宅ローンに関する意識調査」(2026年10月)