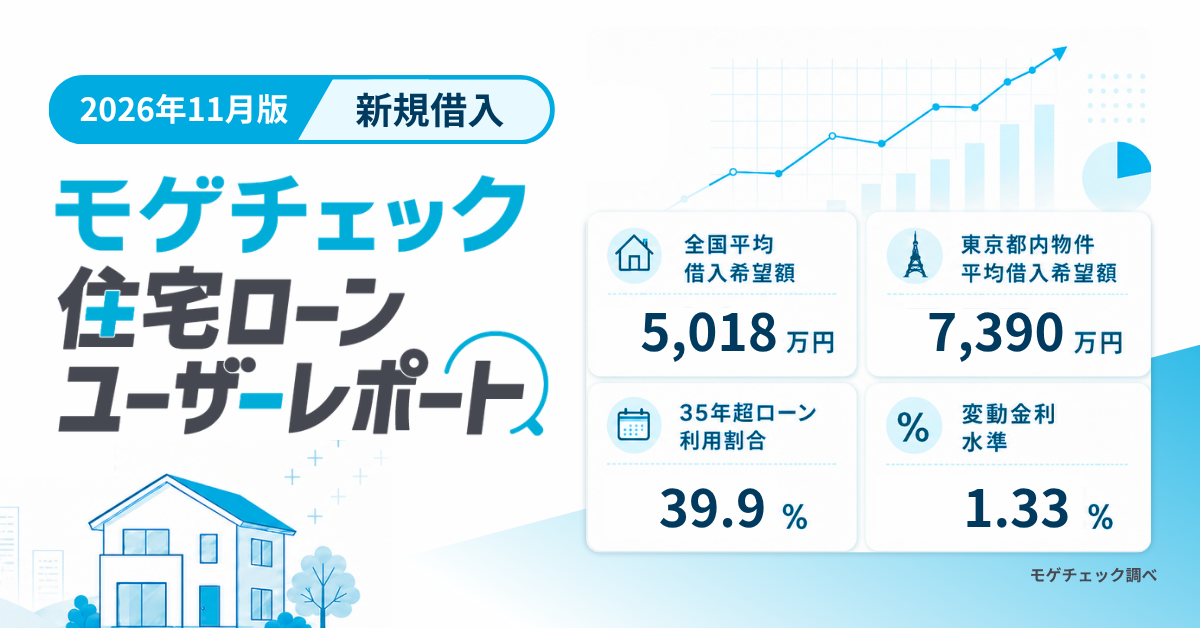
2026年10月の住宅ローン市場、何が起きているか
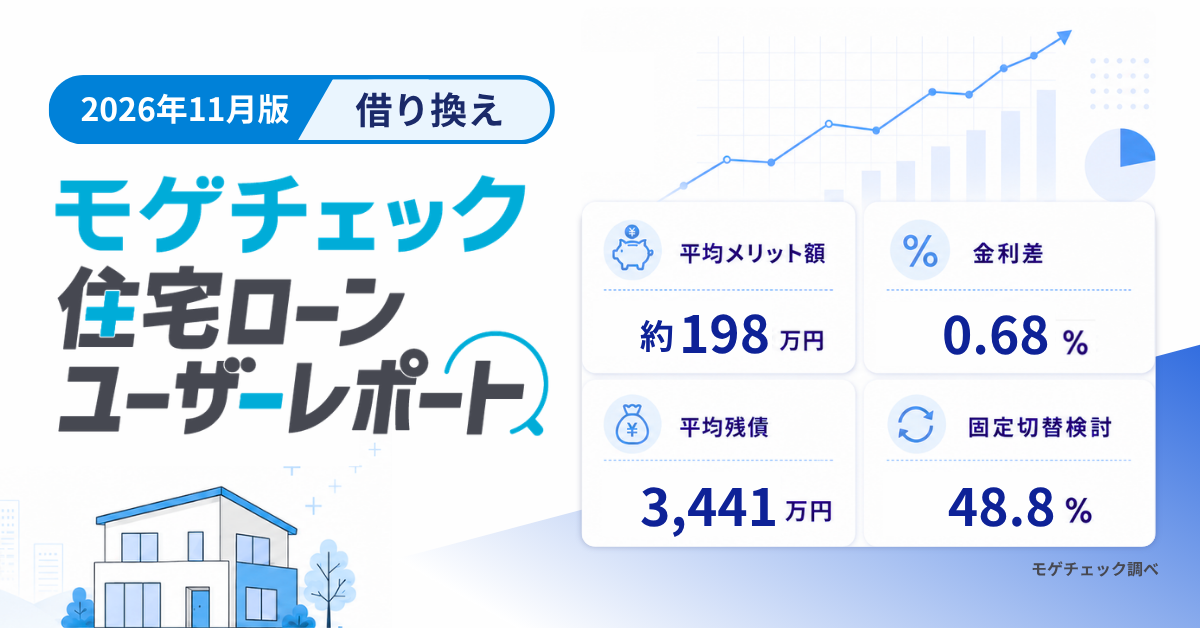
先月(9月)からの変化を中心に、ポイントは次の6つです。
- 35年超ローン:全国39.9%(先月比+0.8%)と集計開始(2025年1月)以降で最高。東京は36.2%(先月比-1.7%)
- 35年超ローン(20代):全国63.5%(先月比-2.2%)と6割を超え、全国全体の約1.6倍。東京の20代も56.5%で、東京全体の約1.6倍
- 適用金利:変動(ネット系)1.60%(先月比+0.31%)、フラット35が3.83%(先月比+0.37%)など、変動(ネット系・メガ・地銀)と固定(10年・35年)の5つすべてが上がり、2017年9月以降で最高
- 申込先金融機関:メガバンクが36.2%(先月比+25.2%)と2022年5月以来の1位。ネット銀行は29.7%(先月比-15.8%)と集計開始(2022年1月)以降で最低
- 希望金利タイプ:変動が53.6%(先月比+3.7%)と2025年1月以降で最高。金利タイプを決めた人の約94%が変動
- 借入希望額:全国5,018万円(先月比-48万円)と2026年に入って最も低く、東京も7,390万円(先月比-81万円)に減少


借入希望額と世帯年収の動向
不動産価格の高止まりを背景に、借入希望額は高水準が続いています。2026年10月は全国・東京ともに前月から下がりました。
全国|借入5,018万円、2026年に入って最も低く
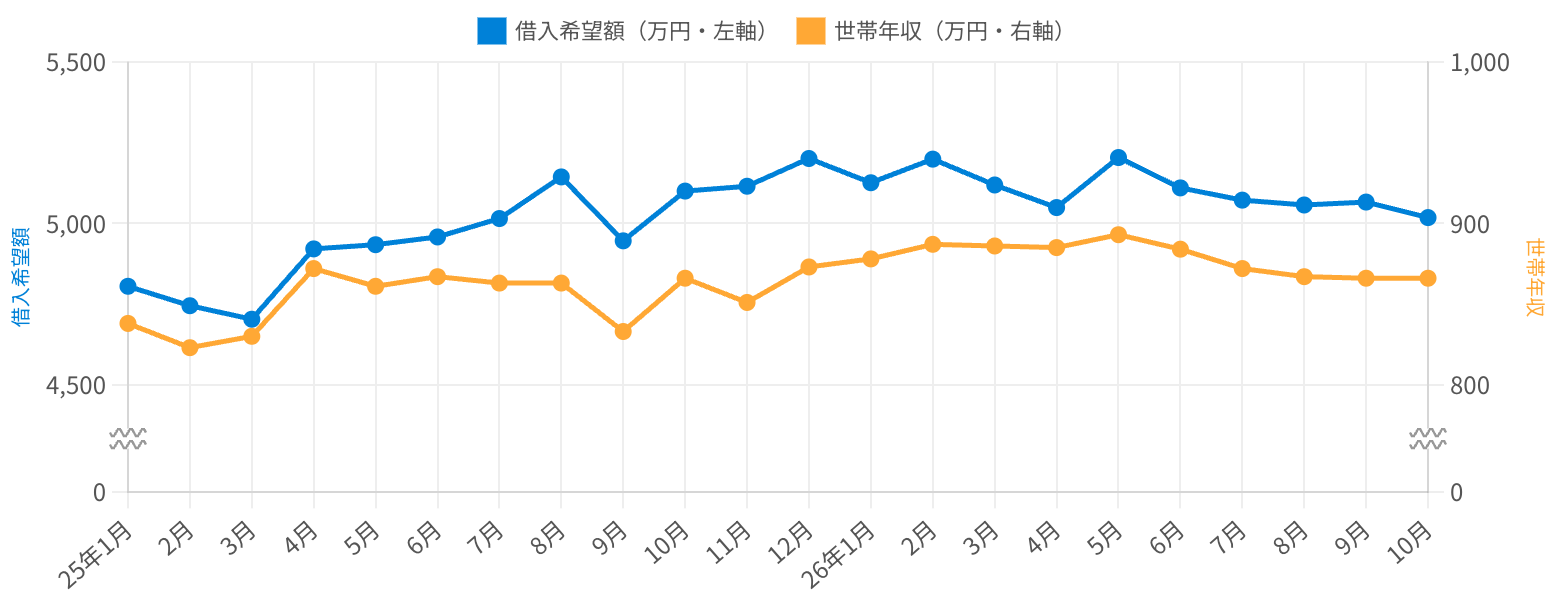
全国の平均借入希望額は、2026年10月に5,018万円(先月比-48万円)と、2026年に入って最も低くなりました。それでも2025年1月(4,805万円)と比べると200万円以上高く、高い水準を保っています。世帯年収は866万円(先月比±0万円)と前月と同じで、下がったのは借入希望額だけです。
図1:全国|借入希望額と世帯年収の推移(2025-01〜2026-10)
出典:モゲチェック診断登録ユーザー集計
※グラフの数値はこのページ下部に表形式でまとめています。
データ引用時は『住宅ローン比較診断サービス「モゲチェック」』と当該ページのリンクを記載するようにお願いします。
東京|借入7,390万円、前月から減少
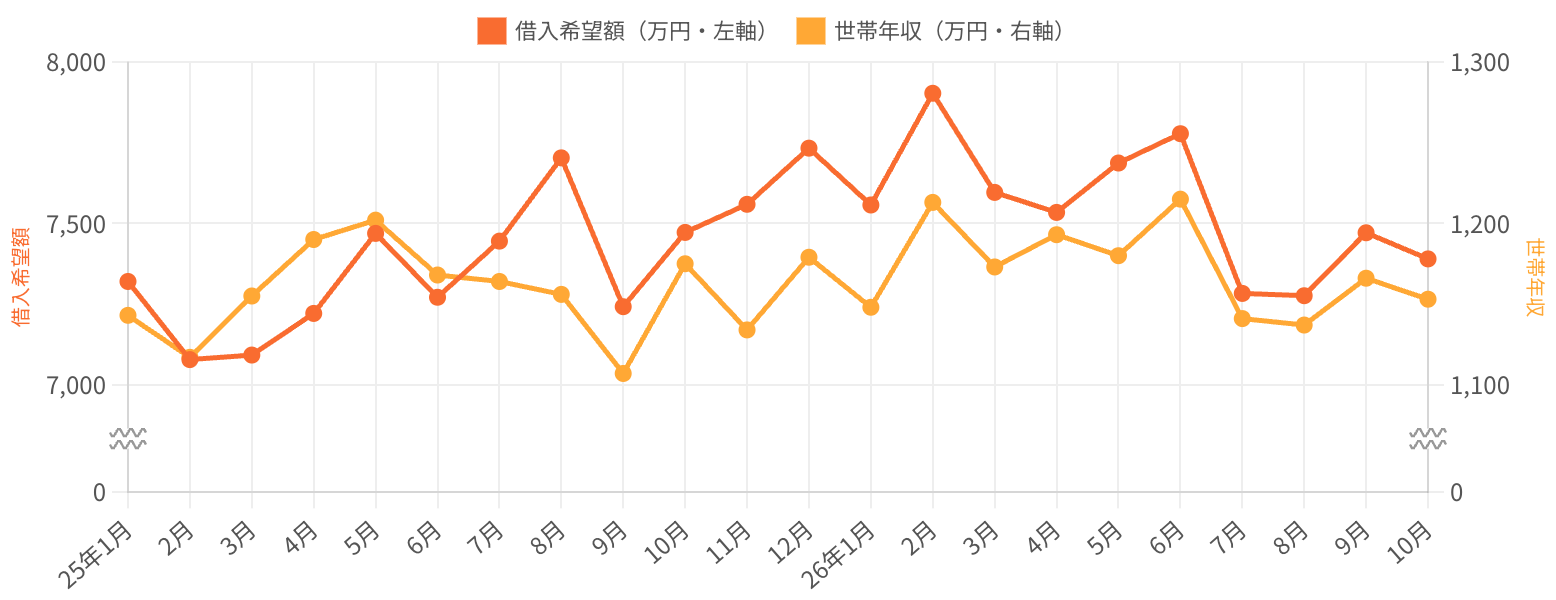
東京の平均借入希望額は、2026年10月に7,390万円(先月比-81万円)と前月から下がりました。借入は全国平均(5,018万円)の約1.5倍です。世帯年収も1,153万円(先月比-13万円)とやや下がっています。
図2:東京|借入希望額と世帯年収の推移(2025-01〜2026-10)
出典:モゲチェック診断登録ユーザー集計
※グラフの数値はこのページ下部に表形式でまとめています。
データ引用時は『住宅ローン比較診断サービス「モゲチェック」』と当該ページのリンクを記載するようにお願いします。
年収倍率は6倍前後で高止まり
2026年10月の年収倍率は全国5.8倍・東京6.4倍です。全国は借入希望額が下がった分だけわずかに下がり、東京は前月と同じ6.4倍でした。全国5.6〜6.0倍、東京6.1〜6.7倍のレンジで推移しており、「借入可能額の目安:できれば年収の5倍まで、家計を切り詰めても7倍まで」の範囲内で高止まりが続いています。
年収700万円で7倍(4,900万円)を借りると、金利が1%上がるだけで月の返済は約2.5万円増える計算です。無理のない借入額かどうかは、今の返済額ではなく「金利が上がった後の返済額」で判断してください。
図3:全国・東京|年収倍率の推移(2025-01〜2026-10)
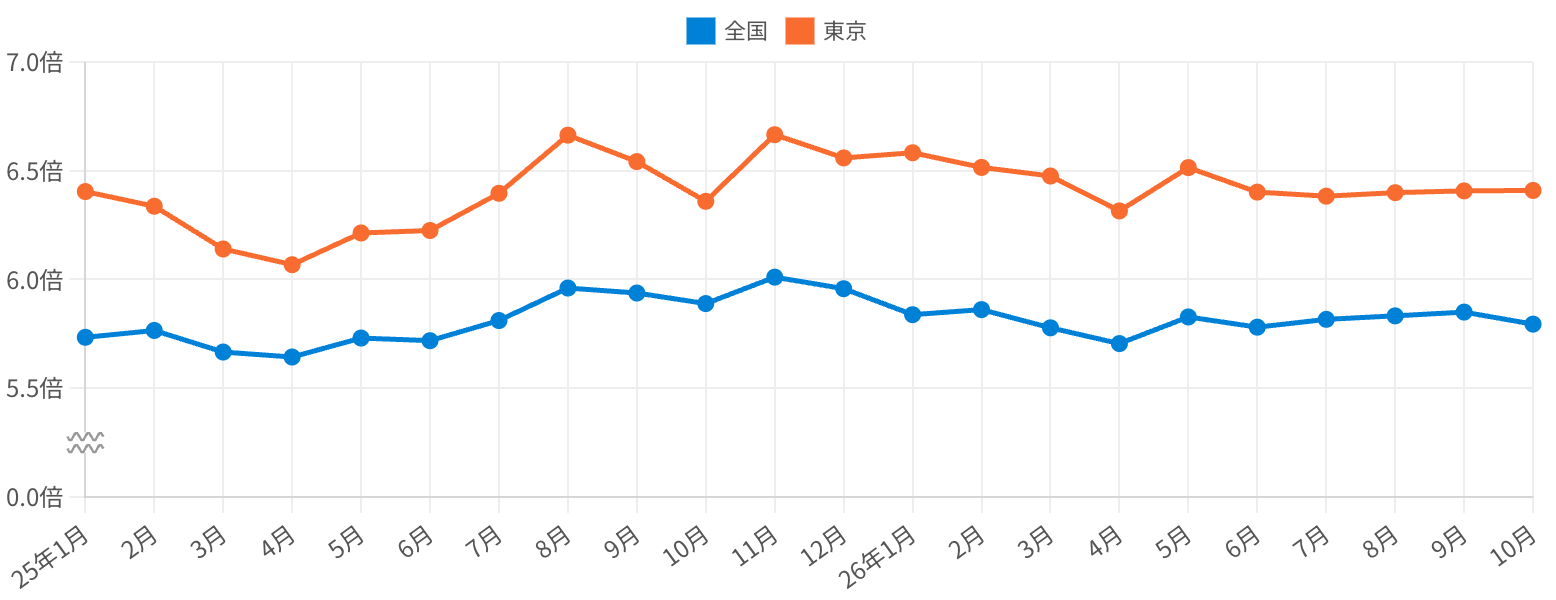
出典:モゲチェック診断登録ユーザー集計(借入希望額÷世帯年収)
※グラフの数値はこのページ下部に表形式でまとめています。
データ引用時は『住宅ローン比較診断サービス「モゲチェック」』と当該ページのリンクを記載するようにお願いします。
ペアローン・連帯債務|東京は3割台半ばを保ち、全国はやや低下
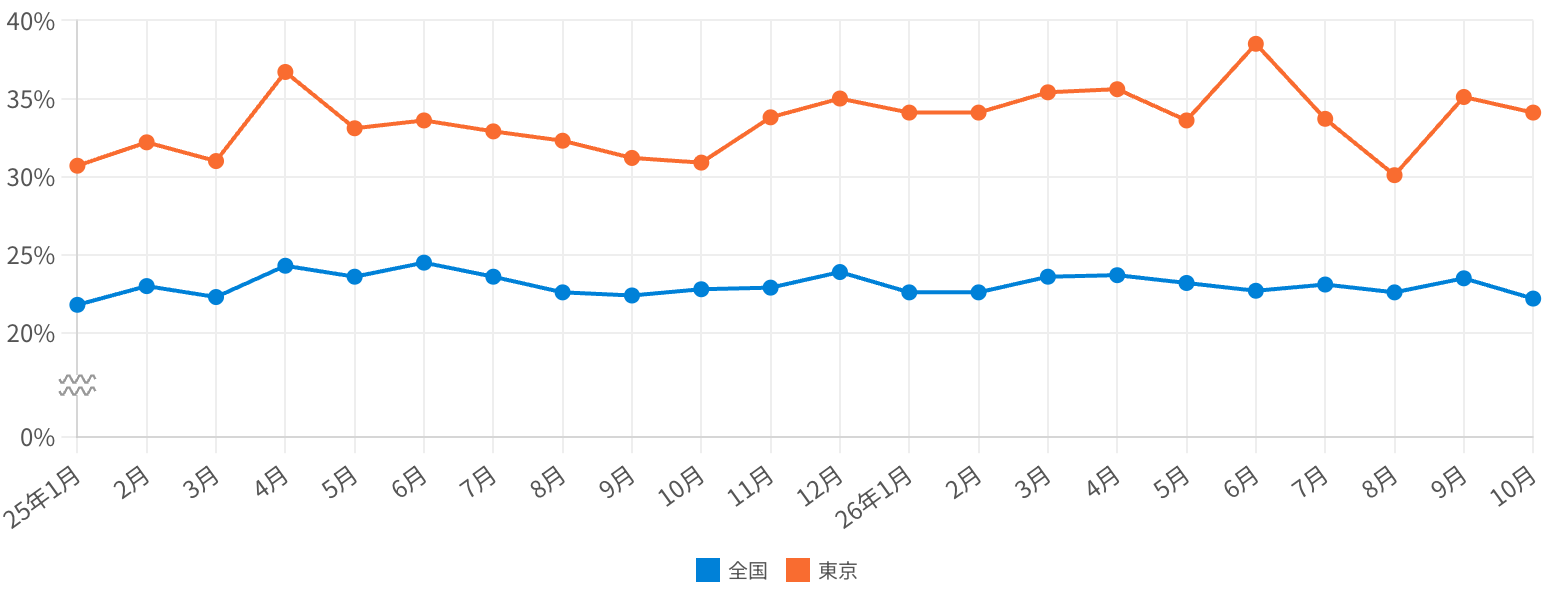
夫婦で借りる「ペアローン・連帯債務」は、東京で3割台半ばの高い水準が続いています。2026年10月の利用割合は東京34.1%(先月比-1.0%)で、東京は全国の約1.5倍です。全国は22.2%(先月比-1.3%)と、2026年に入って最も低くなりましたが、大きな下落ではありません。
東京の高額物件取得にはペアローンがメインの選択肢となっており、世帯収入の合算でしか手が届かない価格帯が広がっていることが背景です。
一方、ペアローンには夫婦それぞれが債務を負うため、出産・育休・転職・離婚といったライフイベント時に返済負担が片方へ集中するリスクもあります。借入額の最大化だけでなく、将来の変化への備えもセットで検討することが重要です。
図4:全国・東京|ペアローン・連帯債務の利用割合(2025-01〜2026-10)
出典:モゲチェック診断登録ユーザー集計
※グラフの数値はこのページ下部に表形式でまとめています。
データ引用時は『住宅ローン比較診断サービス「モゲチェック」』と当該ページのリンクを記載するようにお願いします。
35年超の超長期ローン|全国は39.9%で集計開始以降の最高に
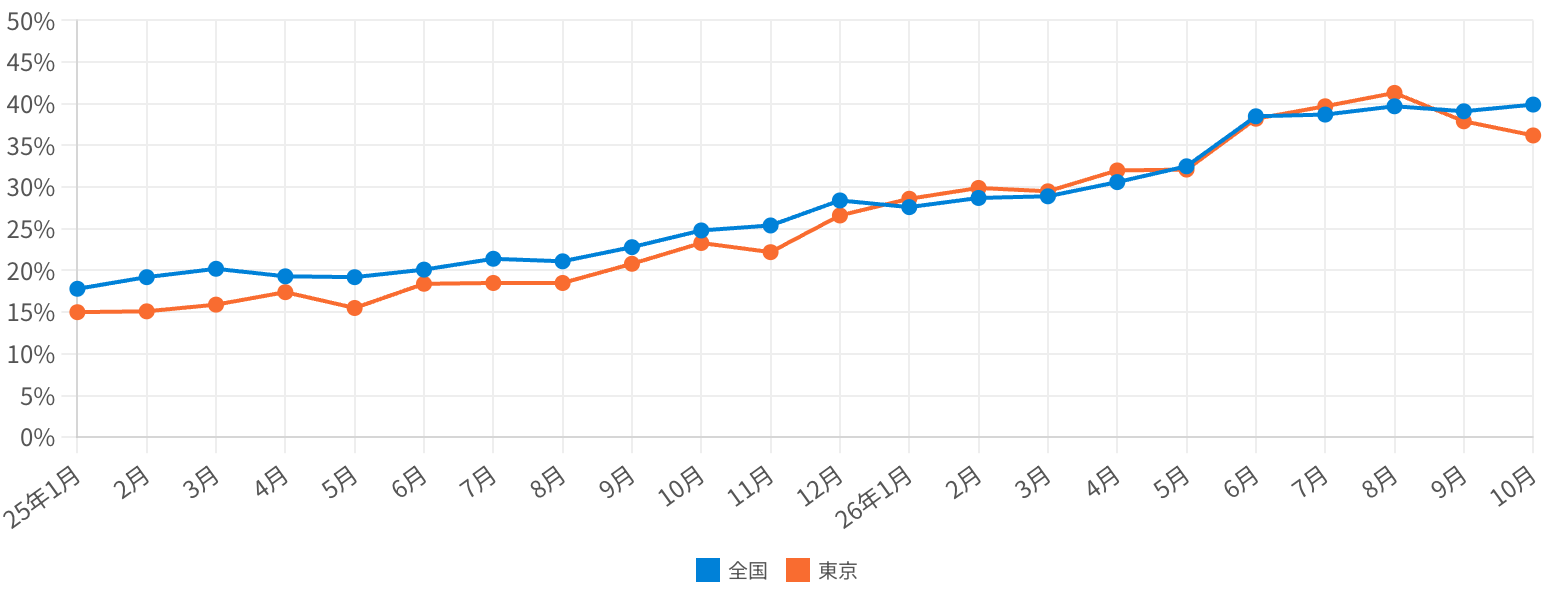
35年超ローンの選択割合は、2026年10月に全国39.9%(先月比+0.8%)・東京36.2%(先月比-1.7%)でした。全国は集計を始めた2025年1月以降で最も高く、2025年1月(17.8%)の2倍以上です。東京は前月から下がり、全国を下回っています。
背景にあるのは不動産価格の上昇です。月々の返済額を抑えるために返済期間を延ばす動きが、特に若い世代で強く出ています。毎月の負担は軽くなる一方、期間を延ばすほど総返済額は増え、完済年齢も上がります。
なお、完済時年齢は多くの銀行で80歳が上限のため、50年ローンを最長期間で組めるのはおおむね30歳未満に限られ、その場合も完済は70代後半です。老後まで返済が続く前提で、退職金での一括返済や繰上返済の計画をあわせて立てておくと安心です。「毎月返せるか」だけでなく「何歳まで返し続けるか」もセットで確認してください。
図5-1:全国・東京|35年超ローン利用割合の推移(2025-01〜2026-10)
出典:モゲチェック診断登録ユーザー集計
※グラフの数値はこのページ下部に表形式でまとめています。
データ引用時は『住宅ローン比較診断サービス「モゲチェック」』と当該ページのリンクを記載するようにお願いします。
20代は全国で6割超が35年超、全体の約1.6倍
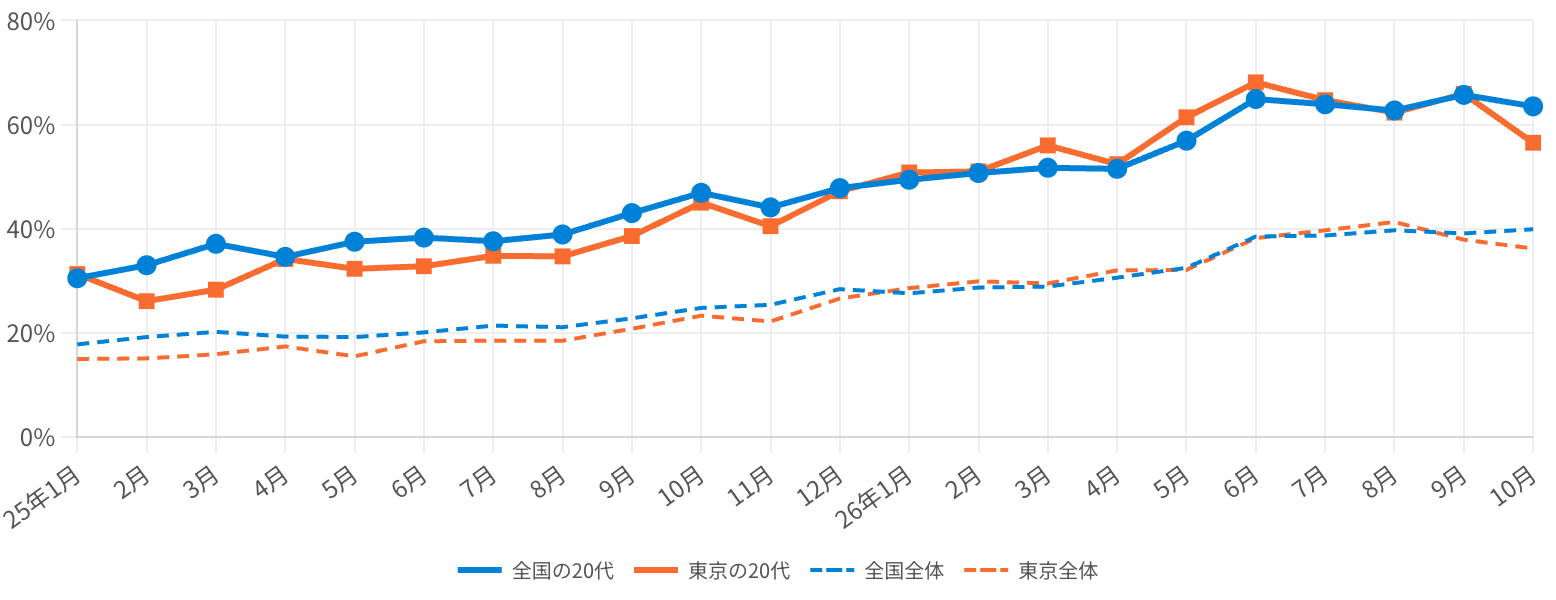
年代別に見ると、若い世代ほど35年超を選ぶ傾向がはっきり出ています。2026年10月の20代は全国で63.5%(先月比-2.2%)と6割を超え、全国全体(39.9%)の約1.6倍です。2025年1月(30.5%)と比べると2倍以上に増え、この間すべての月で全体を上回っています。
東京の20代は56.5%で、東京全体(36.2%)の約1.6倍です。全国でも東京でも20代は全体を大きく上回っており、物件価格の高い東京に限った傾向ではありません。
一方で30代は48.6%、40代は12.2%(いずれも全国)と、年代が上がるほど低くなります。多くの銀行は完済時年齢の上限を80歳としており、年齢が上がるほど組める期間が短くなるためです。
図5-2:全国・東京|35年超ローン、20代の利用割合の推移(2025-01〜2026-10)
出典:モゲチェック診断登録ユーザー集計
※グラフの数値はこのページ下部に表形式でまとめています。
データ引用時は『住宅ローン比較診断サービス「モゲチェック」』と当該ページのリンクを記載するようにお願いします。
金融機関選び|メガバンクが36.2%で、2022年5月以来の1位に
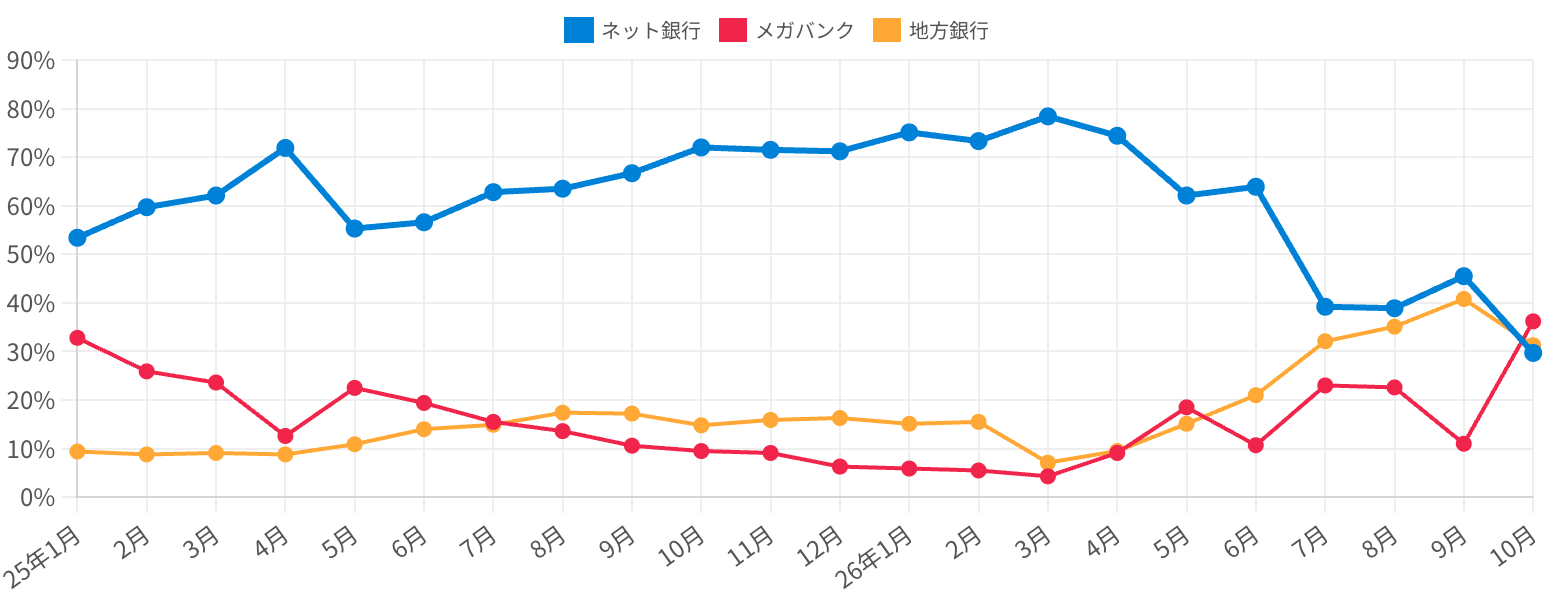
モゲチェック経由の申込先で、メガバンクの割合が大きく増えました。2026年10月はメガバンク36.2%(先月比+25.2%)・地方銀行31.3%(先月比-9.5%)・ネット29.7%(先月比-15.8%)です。
メガバンクが3タイプで最も多くなるのは2022年5月以来です。ネット銀行は2022年1月の集計開始以降で最も低く、初めて3割を下回りました。地方銀行も前月の最高水準から下がっています。
金利の面では、10月は変動金利の平均でメガバンクが1.33%と、3タイプの中でもっとも低くなりました。ただし3タイプの差はわずかで、その順序は2025年1月以降で6回入れ替わっています。
図6:モゲチェック経由の申込先金融機関タイプ推移(2025-01〜2026-10)
出典:モゲチェック経由の新規借入の申込実績(ネット銀行・メガバンク・地方銀行。その他の申込先は下部の表に掲載)、月々の金利競争・キャンペーンにより変動
※グラフの数値はこのページ下部に表形式でまとめています。
データ引用時は『住宅ローン比較診断サービス「モゲチェック」』と当該ページのリンクを記載するようにお願いします。
希望金利タイプ|金利上昇が続いても、決めた人の約94%が変動
固定金利の上昇が続くなか、変動を選ぶ人はさらに増えました。2026年10月は変動53.6%(先月比+3.7%)と2025年1月以降で最も高く、固定は3.1%(先月比-1.1%)と最も低い水準です。
診断時点で「未決定/わからない」は43.3%と、依然として4割を超えます。金利タイプを決めているユーザーだけで見ると、構成比は変動約94%・固定約6%で、ほぼすべてが変動を選んでいます。
将来の金利は誰にも正確には読めません。ただ、変動の最安(メガバンク1.33%)・35年固定3.83%という10月時点の2.50%の差なら、変動で借りて差額を貯蓄や運用に回す方が、多くのケースで合理的です。変動を選ぶなら「金利が2%上がっても返せるか」を一度試算し、上昇分を吸収できる家計の余裕を持っておきましょう。
図7:希望金利タイプの推移(変動・固定・未決定/2025-01〜2026-10)
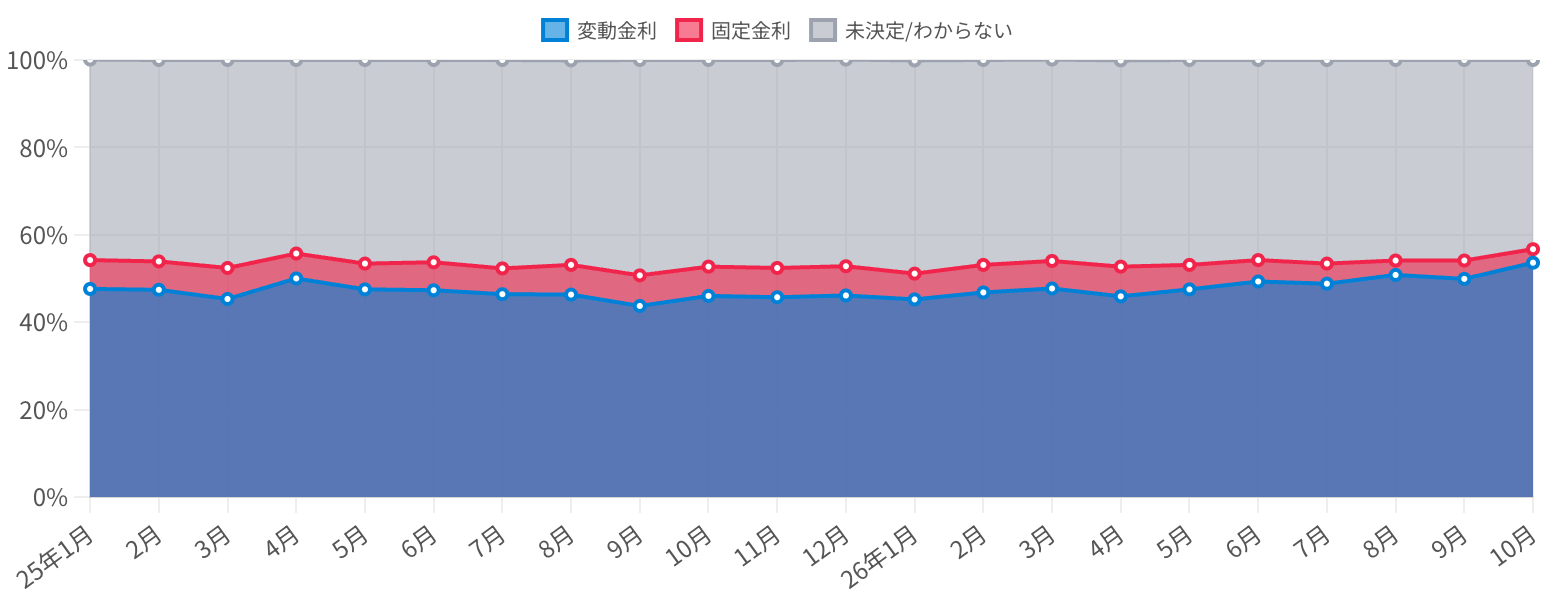
出典:モゲチェック診断登録ユーザー集計(100%積み上げ構成比)
※グラフの数値はこのページ下部に表形式でまとめています。
データ引用時は『住宅ローン比較診断サービス「モゲチェック」』と当該ページのリンクを記載するようにお願いします。
適用金利|変動・固定の5つすべてが上がり、2017年9月以降の最高を更新
2026年10月は、変動(ネット系)1.60%(先月比+0.31%)・変動(メガ)1.33%(先月比+0.08%)・変動(地銀)1.49%(先月比+0.26%)・10年固定(メガ)4.03%(先月比+0.19%)・35年固定(フラット35)3.83%(先月比+0.37%)と、5つすべてが上がりました。5つとも、当社集計を開始した2017年9月以降で最も高い水準です。
本記事は2026年10月の診断ユーザーのデータを集計していますが、今月の最新の適用金利は住宅ローン金利の最新動向で整理しています。
変動(ネット系)は2026年7月から4か月続けて、10年固定は2025年8月から15か月続けて上がっています。地方銀行は2026年4月から続いた据え置きを経て上がりました。2025年1月から2026年10月にかけての各金利の推移は次の通りです。
・変動金利(ネット系):0.52%→1.60%(+1.08%)
・変動金利(メガ):0.45%→1.33%(+0.88%)
・変動金利(地銀):0.74%→1.49%(+0.75%)
・10年固定(メガ):1.65%→4.03%(+2.38%)
・35年固定(フラット35):1.86%→3.83%(+1.97%)
この1年半あまりでは長期固定ほど上昇幅が大きく、変動の最安(メガバンク1.33%)と35年固定(3.83%)の金利差は年2.50%です。借入5,000万円・35年なら、固定を選ぶと当初の返済額は月7万円近く重くなります。その差額を払ってでも金利を確定させたいかどうかが、判断の分かれ目になります。
図8:適用金利水準の推移(変動=ネット系・メガ・地銀/固定=10年・35年の5系列/2025-01〜2026-10)
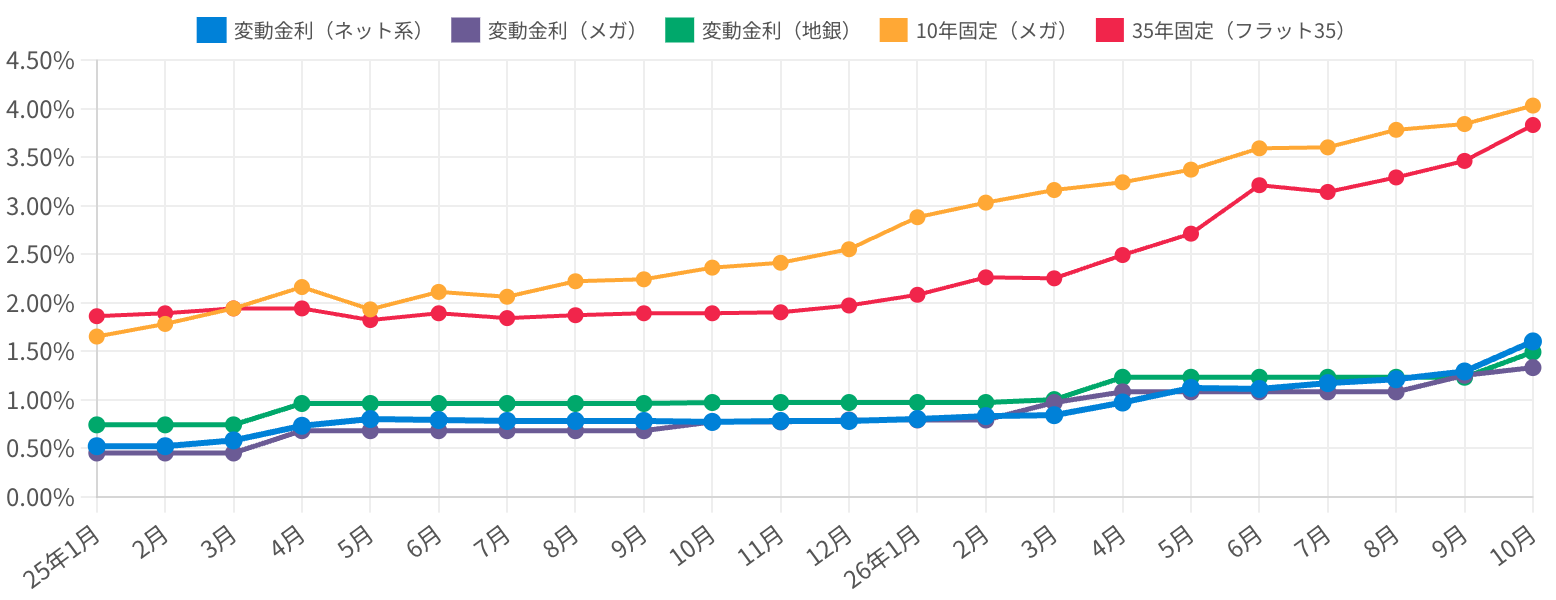
出典:各行の公表値より集計(ネット系・メガバンク・地方銀行・10年固定(メガ)・フラット35)
※グラフの数値はこのページ下部に表形式でまとめています。
データ引用時は『住宅ローン比較診断サービス「モゲチェック」』と当該ページのリンクを記載するようにお願いします。
全国約30の主要銀行を一括比較|最安は年1.1%台
変動金利の平均が1.5%を超える中でも、銀行ごとの金利差は大きく開いています。モゲチェックでは全国約30の主要銀行をまとめて比較でき、診断結果に応じて最安で年1.1%台の銀行をご案内しています(診断内容によってはご案内できない場合もございます)。
仮審査の申込みは最短3分です。今月のように申込先がネット銀行・地方銀行・メガバンクの間で大きく動く局面では、銀行のタイプで絞らず横断して比べることで、「自分が実際に借りられる中で最も低い金利」を見つけやすくなります。
住宅ローンアナリストからのアドバイス|2026年の住宅ローン選びの3つのポイント
ここまでのデータを踏まえ、2026年に住宅ローンを選ぶ際のアドバイスをお伝えします。
1. 借入額は「年収の5倍まで。家計を切り詰めても7倍まで」を目安に
安全性を重視するなら年収5倍程度、家計を切り詰めても最大7倍がひとつの目安です。
ただし、資産性の高い物件で将来的な売却・住み替えを見据える場合は、あえて大きく借りる選択肢もあります。
一律の正解はなく、家計・資産・物件の資産性を踏まえた判断が必要です。
2. 金利タイプは「3つの軸」で選ぶ
変動か固定か迷っている方は、金利総額の比較に加えて、次の3軸でも判断してください。
・メンタル:金利上昇に怯えるのが嫌な方は固定金利
・フロー(収支):仮に金利が2%上がっても家計は回るか?
・ストック(資産):金利上昇に耐える貯蓄や運用資産があるか
メンタルと家計に余裕があるのであれば、変動金利を選びやすくなると思います。
3. 金利上昇対策には長期分散積立投資を!
変動金利を選ぶ場合は、将来の金利上昇に対する備えもセットで考えることが重要です。金利上昇はインフレが主な原因です。インフレ効果を家計に取り込み、追い風にするためにも、資産運用を検討しましょう。
例えば、固定金利との差額分を運用に回すことで、金利上昇時の取り崩し原資として活用できる可能性があります。ただし投資には元本割れリスクがありますので、長期分散積立投資がよいでしょう。
まとめ|データが示す2026年の住宅ローン選び
2026年10月の住宅ローン市場は、変動(ネット系・メガ・地銀)と固定(10年・35年)の5つすべてが上がり、2017年9月の集計開始以降で最も高い水準を更新しました。申込先ではメガバンクが2022年5月以来の1位になり、ネット銀行は集計開始以降で最も低くなっています。
一方、希望金利タイプは4割を超える人が「未決定」のまま。金利を決めかねている人が多いいまだからこそ、「自分はいくらまで借りられて、金利が2%上がったら毎月返済はどう変わるのか」を一度シミュレーションしておくことが、後悔しない住宅ローン選びの第一歩になります。
モゲチェックでは、最短3分の診断で全国約30の主要銀行を一括比較し、あなたに最適な金利タイプ・銀行を提案します。金利上昇局面の今こそ、客観的なデータに基づいた住宅ローン選びを始めてみてください。
データ一覧
本記事で紹介したデータの月次推移詳細です(2025年1月〜2026年10月)。
全国|借入希望額・世帯年収・年収倍率
| 年月 | 借入希望額(万円) | 世帯年収(万円) | 年収倍率 |
|---|---|---|---|
| 2025-01 | 4,805 | 838 | 5.73 |
| 2025-02 | 4,745 | 823 | 5.77 |
| 2025-03 | 4,703 | 830 | 5.67 |
| 2025-04 | 4,921 | 872 | 5.64 |
| 2025-05 | 4,934 | 861 | 5.73 |
| 2025-06 | 4,958 | 867 | 5.72 |
| 2025-07 | 5,015 | 863 | 5.81 |
| 2025-08 | 5,144 | 863 | 5.96 |
| 2025-09 | 4,946 | 833 | 5.94 |
| 2025-10 | 5,100 | 866 | 5.89 |
| 2025-11 | 5,115 | 851 | 6.01 |
| 2025-12 | 5,201 | 873 | 5.96 |
| 2026-01 | 5,126 | 878 | 5.84 |
| 2026-02 | 5,199 | 887 | 5.86 |
| 2026-03 | 5,119 | 886 | 5.78 |
| 2026-04 | 5,049 | 885 | 5.71 |
| 2026-05 | 5,204 | 893 | 5.83 |
| 2026-06 | 5,110 | 884 | 5.78 |
| 2026-07 | 5,072 | 872 | 5.82 |
| 2026-08 | 5,057 | 867 | 5.83 |
| 2026-09 | 5,066 | 866 | 5.85 |
| 2026-10 | 5,018 | 866 | 5.79 |
東京|借入希望額・世帯年収・年収倍率
| 年月 | 借入希望額(万円) | 世帯年収(万円) | 年収倍率 |
|---|---|---|---|
| 2025-01 | 7,320 | 1,143 | 6.40 |
| 2025-02 | 7,078 | 1,117 | 6.34 |
| 2025-03 | 7,092 | 1,155 | 6.14 |
| 2025-04 | 7,221 | 1,190 | 6.07 |
| 2025-05 | 7,469 | 1,202 | 6.21 |
| 2025-06 | 7,271 | 1,168 | 6.23 |
| 2025-07 | 7,445 | 1,164 | 6.40 |
| 2025-08 | 7,703 | 1,156 | 6.66 |
| 2025-09 | 7,242 | 1,107 | 6.54 |
| 2025-10 | 7,472 | 1,175 | 6.36 |
| 2025-11 | 7,559 | 1,134 | 6.67 |
| 2025-12 | 7,733 | 1,179 | 6.56 |
| 2026-01 | 7,557 | 1,148 | 6.58 |
| 2026-02 | 7,903 | 1,213 | 6.52 |
| 2026-03 | 7,596 | 1,173 | 6.48 |
| 2026-04 | 7,534 | 1,193 | 6.32 |
| 2026-05 | 7,687 | 1,180 | 6.51 |
| 2026-06 | 7,778 | 1,215 | 6.40 |
| 2026-07 | 7,283 | 1,141 | 6.38 |
| 2026-08 | 7,276 | 1,137 | 6.40 |
| 2026-09 | 7,471 | 1,166 | 6.41 |
| 2026-10 | 7,390 | 1,153 | 6.41 |
ペアローン・連帯債務利用割合(全国・東京)
| 年月 | 全国(%) | 東京(%) |
|---|---|---|
| 2025-01 | 21.8 | 30.7 |
| 2025-02 | 23.0 | 32.2 |
| 2025-03 | 22.3 | 31.0 |
| 2025-04 | 24.3 | 36.7 |
| 2025-05 | 23.6 | 33.1 |
| 2025-06 | 24.5 | 33.6 |
| 2025-07 | 23.6 | 32.9 |
| 2025-08 | 22.6 | 32.3 |
| 2025-09 | 22.4 | 31.2 |
| 2025-10 | 22.8 | 30.9 |
| 2025-11 | 22.9 | 33.8 |
| 2025-12 | 23.9 | 35.0 |
| 2026-01 | 22.6 | 34.1 |
| 2026-02 | 22.6 | 34.1 |
| 2026-03 | 23.6 | 35.4 |
| 2026-04 | 23.7 | 35.6 |
| 2026-05 | 23.2 | 33.6 |
| 2026-06 | 22.7 | 38.5 |
| 2026-07 | 23.1 | 33.7 |
| 2026-08 | 22.6 | 30.1 |
| 2026-09 | 23.5 | 35.1 |
| 2026-10 | 22.2 | 34.1 |
35年超ローン利用割合(全国・東京)
| 年月 | 全国(%) | 東京(%) |
|---|---|---|
| 2025-01 | 17.8 | 15.0 |
| 2025-02 | 19.2 | 15.1 |
| 2025-03 | 20.2 | 15.9 |
| 2025-04 | 19.3 | 17.4 |
| 2025-05 | 19.2 | 15.5 |
| 2025-06 | 20.1 | 18.4 |
| 2025-07 | 21.4 | 18.5 |
| 2025-08 | 21.1 | 18.5 |
| 2025-09 | 22.8 | 20.8 |
| 2025-10 | 24.8 | 23.3 |
| 2025-11 | 25.4 | 22.2 |
| 2025-12 | 28.4 | 26.6 |
| 2026-01 | 27.6 | 28.6 |
| 2026-02 | 28.7 | 29.9 |
| 2026-03 | 28.9 | 29.5 |
| 2026-04 | 30.6 | 32.0 |
| 2026-05 | 32.5 | 32.1 |
| 2026-06 | 38.5 | 38.2 |
| 2026-07 | 38.7 | 39.7 |
| 2026-08 | 39.7 | 41.3 |
| 2026-09 | 39.1 | 37.9 |
| 2026-10 | 39.9 | 36.2 |
20代|35年超ローン利用割合(全国・東京)
| 年月 | 全国の20代(%) | 東京の20代(%) | 全国全体(%) | 東京全体(%) |
|---|---|---|---|---|
| 2025-01 | 30.5 | 31.3 | 17.8 | 15.0 |
| 2025-02 | 33.0 | 26.1 | 19.2 | 15.1 |
| 2025-03 | 37.1 | 28.3 | 20.2 | 15.9 |
| 2025-04 | 34.6 | 34.2 | 19.3 | 17.4 |
| 2025-05 | 37.5 | 32.3 | 19.2 | 15.5 |
| 2025-06 | 38.3 | 32.8 | 20.1 | 18.4 |
| 2025-07 | 37.6 | 34.8 | 21.4 | 18.5 |
| 2025-08 | 38.9 | 34.7 | 21.1 | 18.5 |
| 2025-09 | 43.0 | 38.6 | 22.8 | 20.8 |
| 2025-10 | 46.9 | 45.0 | 24.8 | 23.3 |
| 2025-11 | 44.1 | 40.5 | 25.4 | 22.2 |
| 2025-12 | 47.8 | 47.2 | 28.4 | 26.6 |
| 2026-01 | 49.4 | 50.8 | 27.6 | 28.6 |
| 2026-02 | 50.7 | 51.0 | 28.7 | 29.9 |
| 2026-03 | 51.7 | 56.0 | 28.9 | 29.5 |
| 2026-04 | 51.5 | 52.4 | 30.6 | 32.0 |
| 2026-05 | 56.9 | 61.4 | 32.5 | 32.1 |
| 2026-06 | 64.9 | 68.1 | 38.5 | 38.2 |
| 2026-07 | 63.9 | 64.7 | 38.7 | 39.7 |
| 2026-08 | 62.7 | 62.3 | 39.7 | 41.3 |
| 2026-09 | 65.7 | 65.9 | 39.1 | 37.9 |
| 2026-10 | 63.5 | 56.5 | 39.9 | 36.2 |
モゲチェック経由の申込先金融機関タイプ
| 年月 | ネット銀行(%) | メガバンク(%) | 地方銀行(%) | その他(%) |
|---|---|---|---|---|
| 2025-01 | 53.4 | 32.8 | 9.4 | 4.4 |
| 2025-02 | 59.7 | 25.9 | 8.8 | 5.6 |
| 2025-03 | 62.1 | 23.6 | 9.1 | 5.2 |
| 2025-04 | 71.9 | 12.6 | 8.8 | 6.7 |
| 2025-05 | 55.3 | 22.5 | 10.9 | 11.3 |
| 2025-06 | 56.6 | 19.4 | 14.0 | 10.0 |
| 2025-07 | 62.8 | 15.5 | 14.9 | 6.8 |
| 2025-08 | 63.5 | 13.6 | 17.4 | 5.5 |
| 2025-09 | 66.7 | 10.6 | 17.2 | 5.5 |
| 2025-10 | 72.0 | 9.5 | 14.8 | 3.7 |
| 2025-11 | 71.5 | 9.1 | 15.9 | 3.5 |
| 2025-12 | 71.2 | 6.3 | 16.3 | 6.2 |
| 2026-01 | 75.1 | 5.9 | 15.1 | 3.9 |
| 2026-02 | 73.3 | 5.5 | 15.5 | 5.7 |
| 2026-03 | 78.4 | 4.3 | 7.1 | 10.2 |
| 2026-04 | 74.4 | 9.1 | 9.5 | 7.0 |
| 2026-05 | 62.1 | 18.5 | 15.1 | 4.3 |
| 2026-06 | 63.9 | 10.7 | 21.0 | 4.4 |
| 2026-07 | 39.2 | 23.0 | 32.1 | 5.7 |
| 2026-08 | 38.9 | 22.6 | 35.1 | 3.4 |
| 2026-09 | 45.5 | 11.0 | 40.8 | 2.7 |
| 2026-10 | 29.7 | 36.2 | 31.3 | 2.8 |
希望金利タイプ(変動・固定・未決定)
| 年月 | 変動(%) | 固定(%) | 未決定/わからない(%) |
|---|---|---|---|
| 2025-01 | 47.6 | 6.6 | 45.9 |
| 2025-02 | 47.4 | 6.5 | 46.1 |
| 2025-03 | 45.3 | 7.1 | 47.6 |
| 2025-04 | 50.0 | 5.7 | 44.3 |
| 2025-05 | 47.5 | 5.9 | 46.6 |
| 2025-06 | 47.3 | 6.4 | 46.3 |
| 2025-07 | 46.4 | 5.9 | 47.7 |
| 2025-08 | 46.3 | 6.8 | 46.8 |
| 2025-09 | 43.7 | 7.0 | 49.3 |
| 2025-10 | 46.0 | 6.7 | 47.3 |
| 2025-11 | 45.7 | 6.7 | 47.6 |
| 2025-12 | 46.1 | 6.7 | 47.3 |
| 2026-01 | 45.2 | 5.9 | 48.8 |
| 2026-02 | 46.8 | 6.3 | 46.9 |
| 2026-03 | 47.7 | 6.3 | 46.1 |
| 2026-04 | 45.9 | 6.8 | 47.2 |
| 2026-05 | 47.5 | 5.6 | 46.9 |
| 2026-06 | 49.3 | 4.9 | 45.8 |
| 2026-07 | 48.8 | 4.6 | 46.6 |
| 2026-08 | 50.8 | 3.3 | 45.9 |
| 2026-09 | 49.9 | 4.2 | 45.9 |
| 2026-10 | 53.6 | 3.1 | 43.3 |
適用金利水準(変動・10年固定・35年固定)
| 年月 | 変動・ネット系(%) | 変動・メガ(%) | 変動・地銀(%) | 10年固定・メガ(%) | 35年固定・フラット35(%) |
|---|---|---|---|---|---|
| 2025-01 | 0.52 | 0.45 | 0.74 | 1.65 | 1.86 |
| 2025-02 | 0.52 | 0.45 | 0.74 | 1.78 | 1.89 |
| 2025-03 | 0.58 | 0.45 | 0.74 | 1.94 | 1.94 |
| 2025-04 | 0.73 | 0.68 | 0.96 | 2.16 | 1.94 |
| 2025-05 | 0.80 | 0.68 | 0.96 | 1.93 | 1.82 |
| 2025-06 | 0.79 | 0.68 | 0.96 | 2.11 | 1.89 |
| 2025-07 | 0.78 | 0.68 | 0.96 | 2.06 | 1.84 |
| 2025-08 | 0.78 | 0.68 | 0.96 | 2.22 | 1.87 |
| 2025-09 | 0.78 | 0.68 | 0.96 | 2.24 | 1.89 |
| 2025-10 | 0.77 | 0.77 | 0.97 | 2.36 | 1.89 |
| 2025-11 | 0.78 | 0.77 | 0.97 | 2.41 | 1.90 |
| 2025-12 | 0.78 | 0.79 | 0.97 | 2.55 | 1.97 |
| 2026-01 | 0.80 | 0.79 | 0.97 | 2.88 | 2.08 |
| 2026-02 | 0.83 | 0.79 | 0.97 | 3.03 | 2.26 |
| 2026-03 | 0.84 | 0.97 | 1.00 | 3.16 | 2.25 |
| 2026-04 | 0.97 | 1.08 | 1.23 | 3.24 | 2.49 |
| 2026-05 | 1.12 | 1.08 | 1.23 | 3.37 | 2.71 |
| 2026-06 | 1.11 | 1.08 | 1.23 | 3.59 | 3.21 |
| 2026-07 | 1.17 | 1.08 | 1.23 | 3.60 | 3.14 |
| 2026-08 | 1.21 | 1.08 | 1.23 | 3.78 | 3.29 |
| 2026-09 | 1.29 | 1.25 | 1.23 | 3.84 | 3.46 |
| 2026-10 | 1.60 | 1.33 | 1.49 | 4.03 | 3.83 |
※1:本記事のデータは、モゲチェック診断登録ユーザーを対象とした自社集計です(2026年11月5日取得時点)。
※2:過去月の数値は、診断後の情報更新等により取得タイミングで軽微に変動する場合があります。
※3:35年超ローン割合は回答が得られたユーザーを母数に算出。
※4:金融機関タイプはモゲチェック経由の新規借入の申込実績(その他はSBIマネープラザ経由・フラット35・信託銀行など)。適用金利は各行の公表値より集計。
※5:データ引用時は「住宅ローン比較診断サービス『モゲチェック』」と当該ページのリンクを記載するようにお願いします。