2026年10月の住宅ローン借り換え動向のまとめ
金利上昇局面の今、モゲチェック借り換え診断登録ユーザーのデータから見える主要な動向は以下のとおりです。
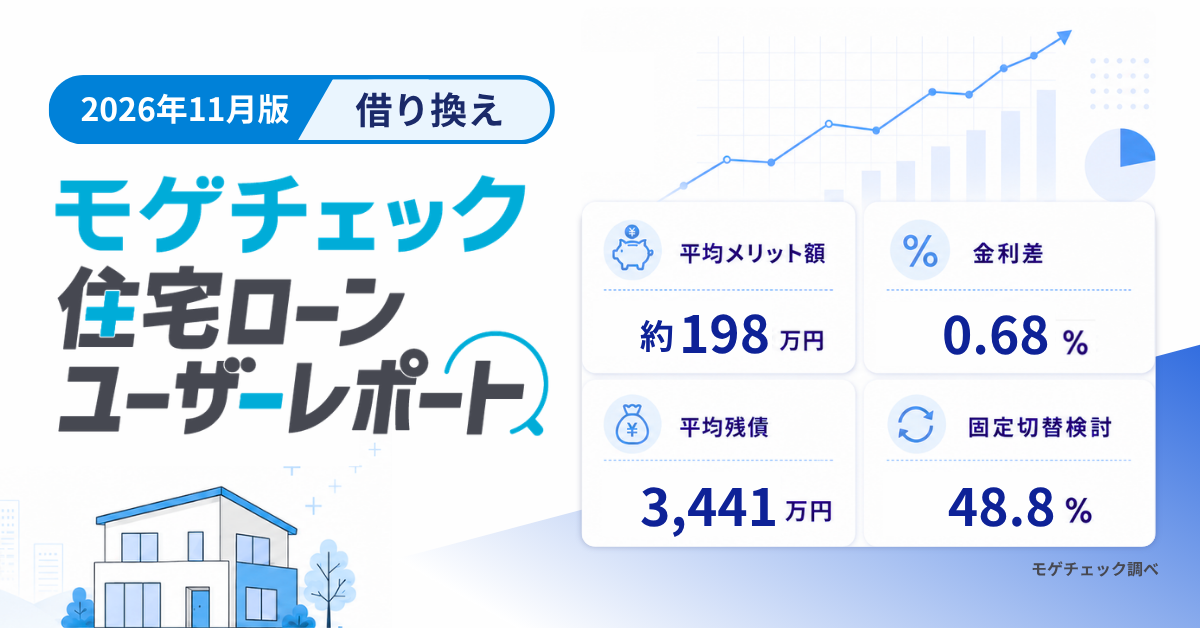
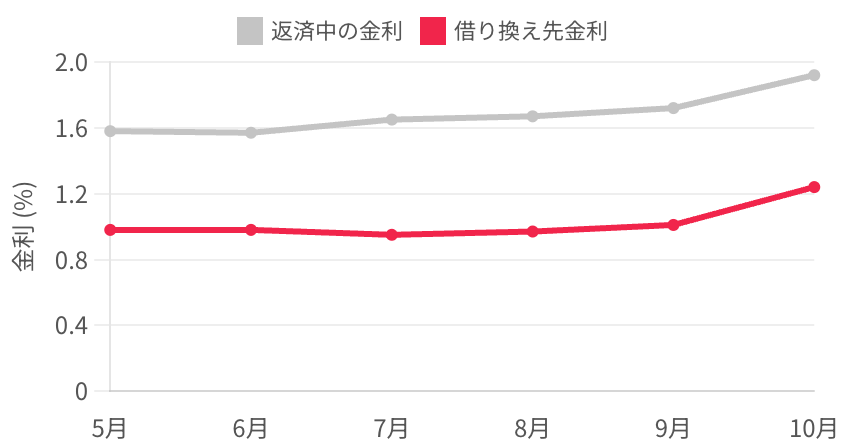
- 返済中も借り換え先も、金利は2022年2月以降で最も高い水準:借り換えメリットがあったユーザーの返済中の金利1.92%(先月比+0.20%)→借り換え先の金利1.24%(先月比+0.23%)。借り換えで下がる金利は平均0.68%(先月比-0.03%)
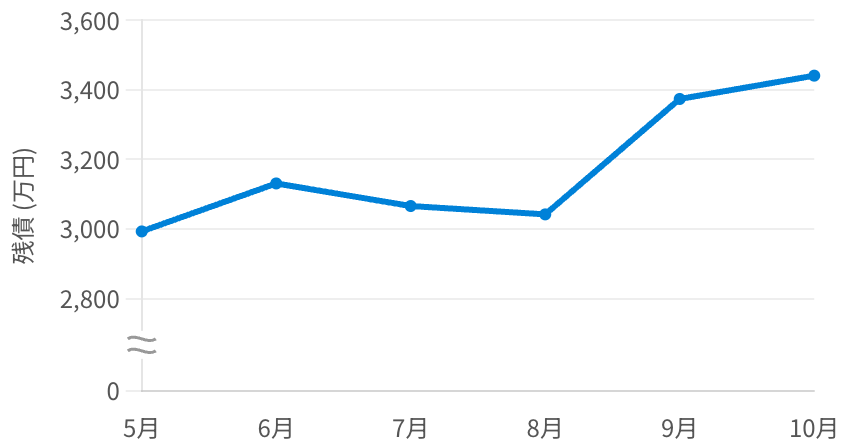
- 平均残債は2022年2月以降で最も高い水準:10月3,441万円(先月比+67万円)
- 借り換えメリットがあったユーザーは半数を下回る:10月は47%(9月54%)
- 平均メリット額は約198万円:10月198万円(先月比-2.9万円)、9月に続き200万円前後
- 変動ユーザーの約半数が固定を検討:変動ユーザーの48.8%が固定金利への切替を意向として表明
「自分の場合、月々いくら削減できるのか」は、モゲチェックの住宅ローン診断で確認できます。
金利が上昇する局面だからこそ、体感や噂ではなくデータに基づいて借り換えを判断しましょう。


借り換えメリット額は10月 約198万円、9月に続き200万円前後
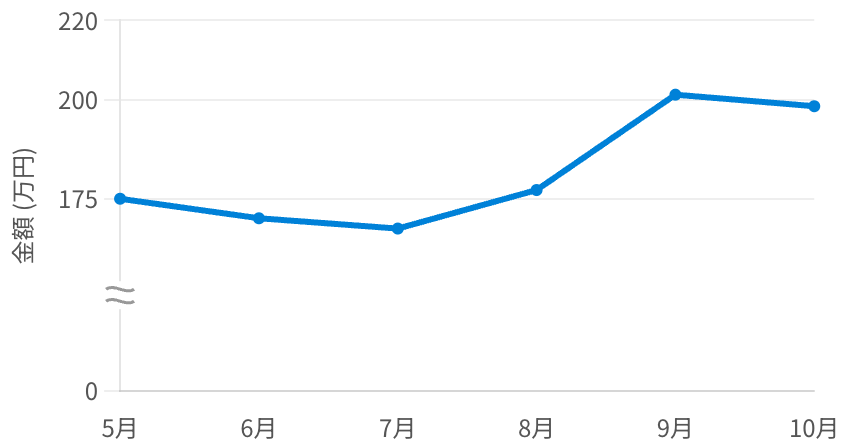
借り換えメリットがあったユーザーの平均メリット額は、2026年10月に約198万円(先月比2.9万円減、9月201万円→10月198万円)でした。
9月に続き、200万円前後の水準です。
月ごとの推移と最新動向
直近6ヶ月の平均メリット額推移を見ると、5月175万円・6月170万円・7月168万円と減少した後、8月177万円・9月201万円と増加し、10月は198万円でした。
半年間では168〜201万円のレンジで推移しています。
図1:平均借り換えメリット額の推移(2026年5月〜2026年10月)
出典:モゲチェック借り換え診断登録ユーザー集計(借り換えメリットがあったユーザー)
※グラフの数値はこのページ下部に表形式でまとめています。
データ引用時は『住宅ローン比較診断サービス「モゲチェック」』と当該ページのリンクを記載するようにお願いします。
借り換えメリットがあったユーザーは10月 47%、半数を下回る
10月にモゲチェックで診断したユーザーのうち、借り換えメリットがあったのは47%(先月比-7%)でした。
直近6ヶ月は47〜65%で推移しており、6月の65%から4ヶ月続けて下がっています(7月61%・8月56%・9月54%)。
借り換えでメリットが出るかは、返済中の金利・借り換え先の金利・残債・残期間の組み合わせで決まり、一人ひとり違います。ご自身がどちらに当てはまるかは、返済中の金利と借り換え先の金利の差を確かめてみるまで分かりません。
借り換えで金利は平均0.68%低下(返済中1.92%→借り換え先1.24%)
モゲチェックの診断で借り換えメリットがあったユーザーの返済中の平均金利は、10月1.92%(先月比+0.20%)で、2022年2月以降で最も高い水準です。一方、借り換え先(ネット銀行等)の金利は平均1.24%(先月比+0.23%)と、こちらも2022年2月以降で最も高くなりました。
一人ひとりの金利差を平均すると0.68%(先月比-0.03%)。借り換えメリットがあったユーザーは、借り換えで金利を平均0.68%(返済中の金利1.92%→借り換え先の金利1.24%)引き下げられる計算です。
借り換えで返済額は平均198万円削減へ
借り換えメリットは、現在金利・借り換え先金利・残債・残期間の組み合わせで決まります。
10月の平均メリット額は約198万円。残債3,000万円・残期間25年のローンで金利を1.92%→1.24%に下げた場合、月々の返済額で約9,600円・総返済額で約290万円の削減効果が見込めます。
金利が上昇する局面では、これから借りる人だけでなく、すでに借りている人の返済負担も増えていきます。
だからこそ、金利差が出ている今のうちに、自分の借り換えメリットを確認しておくことが有効です。
図2:借り換えメリットがあったユーザーの金利の推移(2026年5月〜2026年10月)
出典:モゲチェック借り換え診断登録ユーザー集計(借り換えメリットがあったユーザー)
※グラフの数値はこのページ下部に表形式でまとめています。
データ引用時は『住宅ローン比較診断サービス「モゲチェック」』と当該ページのリンクを記載するようにお願いします。
借り換え検討層は40代前半、残債3,000万円台が中心
借り換え検討層の属性データから、どんなユーザーが借り換えを検討しているかが見えてきます。
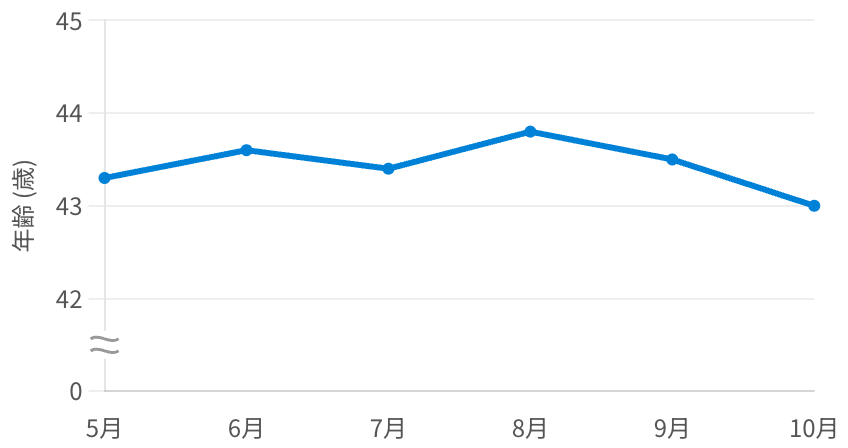
平均年齢は43〜44歳前後で、平均残債は約3,000〜3,400万円台で推移しています。
平均年齢43〜44歳|住宅購入後10年前後の世代
10月の平均年齢は43.0歳(先月比-0.5歳)。
直近6ヶ月は43.0〜43.8歳の範囲で推移しており、30代に住宅を購入し、10年前後返済してきた40代前半が借り換え検討の中核層です。
このタイミングで借り換えに踏み切る理由は、残期間がまだ25年以上あり、金利差の累計効果が大きいため。
残期間が短くなるほど借り換えの効果は薄れるので、検討は早いほど有利になります。
図3:平均年齢の推移(2026年5月〜2026年10月)
出典:モゲチェック借り換え診断登録ユーザー集計(n=6,365/現在変動金利ユーザー)
※グラフの数値はこのページ下部に表形式でまとめています。
データ引用時は『住宅ローン比較診断サービス「モゲチェック」』と当該ページのリンクを記載するようにお願いします。
平均残債は3,441万円|2022年2月以降で最も高い水準
平均残債は2026年10月時点で3,441万円(先月比+67万円)と、9月に続き2022年2月以降で最も高い水準を更新しました。
直近6ヶ月では約3,000〜3,400万円台で推移しています。
なお、元本が大きいほど、借り換えメリットは大きくなります。
図4:平均残債の推移(2026年5月〜2026年10月)
出典:モゲチェック借り換え診断登録ユーザー集計(n=6,365/現在変動金利ユーザー)
※グラフの数値はこのページ下部に表形式でまとめています。
データ引用時は『住宅ローン比較診断サービス「モゲチェック」』と当該ページのリンクを記載するようにお願いします。
変動ユーザーの48.8%が「固定切替」を検討中
金利上昇局面で、借り換え時の金利タイプ選好にも変化が出ています。
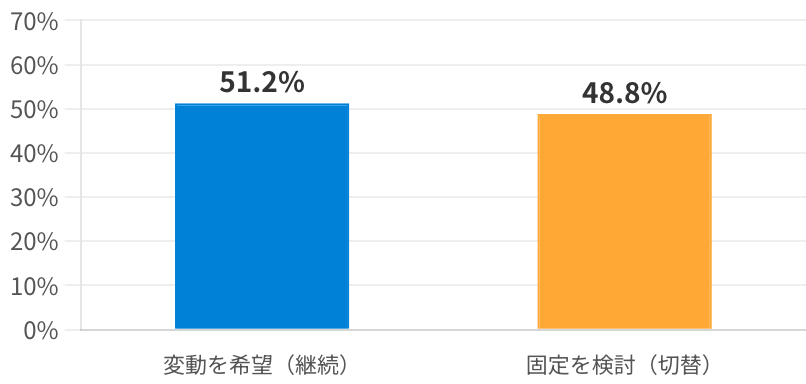
現在変動金利のユーザーのうち、48.8%が「固定金利への切替」を意向として表明し(先月比+0.5%)、ほぼ半数が固定を検討しています。
変動ユーザー|継続51.2%・固定検討48.8%
変動金利ユーザー(n=8,434)の借換後意向は、半々に近づいています。
内訳は「変動を希望(継続)」51.2%と「固定を検討(切替)」48.8%で、ほぼ半々です。金利が上昇するなかでも、固定と変動でユーザーの意向が分かれています。
※本データは「意向ベース」です。
「固定検討」には「返済額が下がるなら固定にしたい」という条件付き回答も含まれるため、実際の借換実行時には変動を最終選択する可能性が含まれています。
図5:現在「変動金利」ユーザーの借換後意向
出典:モゲチェック借り換え診断アンケート(2026年2月26日〜10月31日、n=8,434)
※グラフの数値はこのページ下部に表形式でまとめています。
データ引用時は『住宅ローン比較診断サービス「モゲチェック」』と当該ページのリンクを記載するようにお願いします。
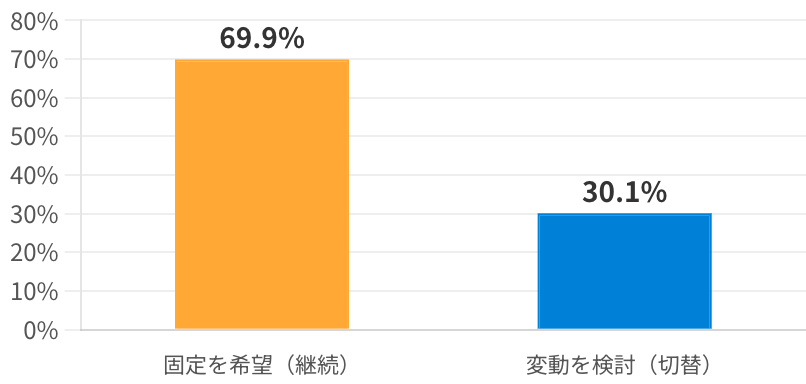
固定ユーザー|継続69.9%・変動検討30.1%
一方、現在固定金利のユーザー(n=2,101)は、「固定を希望(継続)」が69.9%と過半数を占めます。「変動への切替」を検討するユーザーは30.1%にとどまり、変動への移行意向は限定的です。
現在返済中の金利が上がり続けるなか、固定金利の安心感を選ぶ動きが続いています。
図6:現在「固定金利」ユーザーの借換後意向
出典:モゲチェック借り換え診断アンケート(2026年2月26日〜10月31日、n=2,101/固定特約・全期間固定・フラット35の合算)
※グラフの数値はこのページ下部に表形式でまとめています。
データ引用時は『住宅ローン比較診断サービス「モゲチェック」』と当該ページのリンクを記載するようにお願いします。
借り換え先は全国約30の主要銀行を一括比較、金利は最安で年1.2%台
モゲチェックの住宅ローン診断では、全国約30の主要銀行の借り換え条件を一括比較できます。
2026年11月時点で、比較できる銀行のうち金利の低い銀行では年1.2%台です。 なお、本記事の金利(借り換え先の平均1.24%など)は2026年10月の診断データです。
金利は毎月変わるため、最新の条件は診断で確かめてください。
※「最安 年1.2%台」は、モゲチェック住宅ローン診断で比較できる主要銀行の金利に基づきます(2026年11月時点)。 診断内容・属性・物件条件により、提示される金利・銀行は変動します。
住宅ローンアナリストからのアドバイス|借り換えで失敗しないために
ここまでのデータを踏まえ、住宅ローンアナリスト「モゲチェック塩澤」から2026年に住宅ローンを借り換える際のアドバイスをお伝えします。
1. 「金利差0.4%以上であれば借り換えを要検討」
借り換えで効果が出るのは、現在金利と借り換え先金利の差が0.4%以上、かつ残期間が20年以上残っているケースです。2026年10月は、診断したユーザーの47%に借り換えメリットがあり、そのユーザーは借り換えで金利を平均0.68%(返済中1.92%→借り換え先1.24%)下げられる計算でした。
残債が大きいほど、金利差のインパクトは拡大します。
残債3,000万円・残期間25年で金利を1.92%→1.24%に下げれば、総返済額で約290万円の削減効果が見込めます。
2. 借り換えは「早いほど」有利
金利差がついた状態で返済を続けてしまうと、その期間が長くなるほど大きな機会損失になります。
「いつか借り換えよう」と思いつつ放置している間にも、削減できたはずのメリットを毎月手放している状態です。
まずは自分の場合いくら削減できるかを確認するところから始めてみてください。
まとめ|2026年の借り換え判断はデータが教えてくれる
まずはご自身の返済中の金利と、借り換え先の金利の差を確かめてみてください。2026年10月に借り換えメリットがあったユーザーは、平均で金利を0.68%(返済中1.92%→借り換え先1.24%)下げられる計算でした。
平均メリット額は約198万円で9月に続き200万円前後となり、変動ユーザーの48.8%が固定への切替を検討しています。
借り換えで失敗しないためには、借り換えメリット額を正確に把握することから。
感覚値ではなく、自分のローン情報に基づいた数字で判断してください。
モゲチェックでは、最短3分の診断であなたの借り換えメリット額と、全国約30の主要銀行の一括比較結果がわかります。
金利上昇局面の今こそ、データに基づいた借り換え判断を始めてみてください。
調査データ一覧
本記事で取り上げた主要データを以下にまとめました。
2026年5月〜2026年10月の月次推移と、金利タイプ別の借換後意向アンケート結果です。
① 平均借り換えメリット額の推移(万円)
| 年月 | 平均メリット額 |
|---|---|
| 2026年5月 | 175.1万円 |
| 2026年6月 | 170.2万円 |
| 2026年7月 | 167.6万円 |
| 2026年8月 | 177.3万円 |
| 2026年9月 | 201.3万円 |
| 2026年10月 | 198.4万円 |
② 借り換えメリットがあったユーザーの金利の推移(%)
| 年月 | 返済中の金利 | 借り換え先金利 | 金利差 |
|---|---|---|---|
| 2026年5月 | 1.58% | 0.98% | 0.60% |
| 2026年6月 | 1.57% | 0.98% | 0.59% |
| 2026年7月 | 1.65% | 0.95% | 0.70% |
| 2026年8月 | 1.67% | 0.97% | 0.70% |
| 2026年9月 | 1.72% | 1.01% | 0.71% |
| 2026年10月 | 1.92% | 1.24% | 0.68% |
③ 平均年齢の推移
| 年月 | 平均年齢 |
|---|---|
| 2026年5月 | 43.3歳 |
| 2026年6月 | 43.6歳 |
| 2026年7月 | 43.4歳 |
| 2026年8月 | 43.8歳 |
| 2026年9月 | 43.5歳 |
| 2026年10月 | 43.0歳 |
④ 平均残債の推移(万円)
| 年月 | 平均残債 |
|---|---|
| 2026年5月 | 2,993万円 |
| 2026年6月 | 3,131万円 |
| 2026年7月 | 3,066万円 |
| 2026年8月 | 3,042万円 |
| 2026年9月 | 3,374万円 |
| 2026年10月 | 3,441万円 |
⑤ 現在「変動金利」ユーザーの借換後意向
| 借換後の意向 | 構成比 | 件数 |
|---|---|---|
| 変動を希望(継続) | 51.2% | 4,316件 |
| 固定を検討(切替) | 48.8% | 4,118件 |
| 合計 | 100.0% | 8,434件 |
⑥ 現在「固定金利」ユーザーの借換後意向
| 借換後の意向 | 構成比 | 件数 |
|---|---|---|
| 固定を希望(継続) | 69.9% | 1,468件 |
| 変動を検討(切替) | 30.1% | 633件 |
| 合計 | 100.0% | 2,101件 |
※「固定」は固定特約・全期間固定・フラット35の合算。
※本記事のデータは、モゲチェック借り換え診断登録ユーザーを対象とした自社集計です(2026年10月末時点・時系列n=6,365/意向アンケート N=10,535)。各指標は記事作成時点の集計値であり、過去の月の数値は集計タイミングにより変動する場合があります。