

変動金利と固定金利どっちが多い?最新の利用割合を公開【2026年版】
住宅ローンは変動金利を選んでいる人が多数派ですが、2026年に入ってその構図に変化が見えはじめています。
最新のデータで実態を確認しましょう。
最新の利用割合|変動金利を選んでいる人は全体の約75%
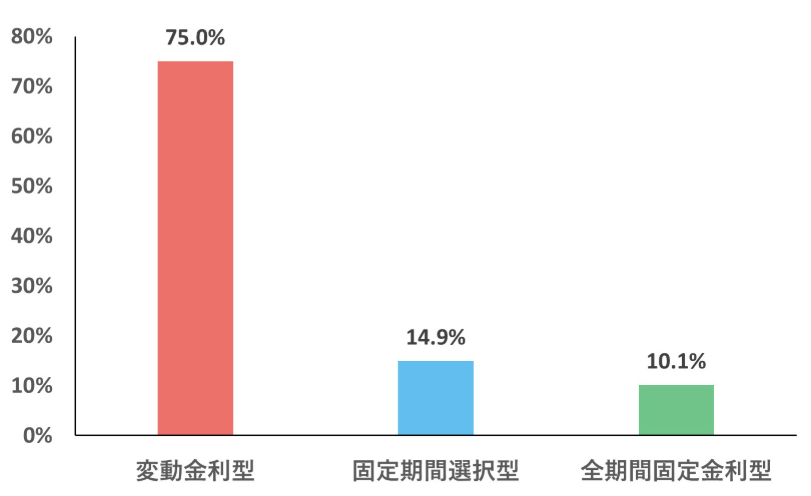
直近では住宅ローン利用者の約4人に3人が変動金利を選んでいます。
住宅金融支援機構「住宅ローン利用者の実態調査」(2026年1月調査)によると、金利タイプ別の利用割合は以下のとおりです。
変動金利が選ばれる最大の理由は金利が低いからです。
2026年9月時点の変動金利(新規借入・最優遇)は、金融機関によって差が広がっています。
たとえば、みずほ銀行は年1.025%である一方、三菱UFJ銀行は年1.195%、三井住友銀行は年1.525%へ引き上げられました。
ネット銀行も年1%前後から1.5%台まで幅があり、楽天銀行は年1.557%です。
適用金利は、商品や自己資金、団信などの条件によって異なります。
一方、固定金利は2026年夏以降も上昇が続いています。
フラット35の最頻金利は9月に年3.46%となり、変動金利との金利差は2%を超える、過去最大級の水準です。
なお、国土交通省「令和7年度 民間住宅ローンの実態に関する調査」では、2024年度の新規貸出における変動金利の割合は約84%に達していました。
調査対象の違いや調査時期によって数値に差がありますが、変動金利が大多数を占めるという傾向は同じです。
これまでの推移|変動金利は2025年をピークに減少トレンドへ
住宅金融支援機構「住宅ローン利用者の実態調査」では、変動金利の利用割合はこの10年前後にわたって増加傾向にありましたが、2026年1月には減少に転じました。
同調査を時系列でみると、変動金利型の割合は2019年頃の60%台から2022年頃に70%台へ到達し、2025年4月調査で79%と過去最高に達しています。
しかし2026年1月調査では75%と、前回から約4%減少しました。
| 調査時期 | 変動金利型 | 固定期間選択型 | 全期間固定金利型 |
| 2025年4月調査 | 79% | 12% | 9% |
| 2026年1月調査 | 75% | 15% | 10% |
| 増減 | 約4%減 | 約3%増 | 約1%増 |
背景にあるのは日本銀行(日銀)による利上げです。
2024年3月のマイナス金利解除後、段階的な利上げが続き、2026年6月16日には政策金利が年0.75%から年1.00%へ引き上げられました。
政策金利が年1.00%となるのは、約31年ぶりの高い水準です。
国土交通省「令和7年度 民間住宅ローンの実態に関する調査」でも同様に、変動金利を選んだ人は前年度よりも減少しました。
現在のトレンド|固定金利への関心は高まる一方、金利差の大きさから変動金利も有力
住宅金融支援機構「住宅ローン利用者の実態調査」(2026年1月調査)では、今後1年間の金利見通しについて「現状よりも上昇する」と回答した割合が74%に達しました。
前回調査の66%から約8%増加し、4人に3人が「金利はまだ上がる」と予測しています。
このような意識の変化が、住宅ローンを選ぶ人の行動にも表れてきました。
フラット35の申請戸数は、2025年10〜12月に14,955戸に上り、前年同期比で約49%増加しました。
将来の返済額を確定させたい人を中心に、固定金利への関心は高まっています。
一方、固定金利は2026年8月・9月と続けて上昇し、変動金利との差はさらに開いています。
現在の金利差を重視するなら変動金利は有力な選択肢ですが、金利上昇への不安や家計の余裕、収入の安定性なども踏まえて判断する必要があります。
なぜ多くの人が変動金利を選ぶのか?選ばれる5つの理由
なぜ多くの人が変動金利を選んでいるのでしょうか。
ここでは、変動金利が選ばれる5つの理由を整理していきます。
理由①:固定金利との大きな金利差|月々の返済額を抑えやすい
変動金利を選ぶ大きな動機は、固定金利と比べて月々の返済額が少ないことです。
借入金額4,000万円・返済期間35年・元利均等返済・ボーナス返済なしで、変動金利1.0%・固定金利3.5%と仮定すると、月々約5.2万円の差になります。
| 項目 | 変動金利(1.0%) | 固定金利(3.5%) |
| 月々の返済額 | 112,914円 | 165,316円 |
| 総返済額 | 約4,742万円 | 約6,943万円 |
35年間の総返済額の差は約2,200万円です。
ただし、この試算は変動金利が35年間変わらない前提です。
実際には変動金利が上昇すれば差は縮まるため、金利上昇時の返済額もあわせて確認することが重要です。
理由②:物件価格の上昇|「変動」でないと希望の借入額(予算)が組めない現実
住宅価格が高騰するなか、固定金利では月々の返済額が予算に収まらないケースが増えています。
前述の調査では、融資率(融資額÷住宅価格)が「90%超〜100%以下」の人が24%で最多になりました。
次いで多いのは「80%超〜90%以下」(17%)であり、物件金額の大半を住宅ローンで借りる人が多い状況になっています。
4,000万円を借りる場合、返済負担率を20%以内に抑えるには、固定金利(3.5%)では年収約990万円が必要ですが、変動金利(1.0%)なら約680万円で収まります。
固定金利で借りると予算に収まりにくいケースでは、月々の返済額を抑えやすい変動金利が有力な選択肢になります。
ただし、変動金利には将来の金利上昇リスクがあるため、借入額・返済負担率・手元資金の余裕を確認したうえで判断することが大切です。
理由③:団信(保障)の充実|ネット銀行の競争激化による「金利上乗せなし」の特約
団信とは、契約者が死亡や高度障害になった場合にローン残債が保険金で完済される保険です。
ネット銀行を中心に、さらに手厚い団信(団体信用生命保険)の特約が金利上乗せなしで付帯されるようになり、変動金利の実質的なお得感がさらに高まりました。
・ドコモSMTBネット銀行(旧 住信SBIネット銀行):50歳以下なら3大疾病50%保障+全疾病保障が金利上乗せなし
・auじぶん銀行:50歳以下ならがん50%保障+4疾病50%保障が金利上乗せなし
・SBI新生銀行:50歳未満なら全疾病保障が金利上乗せなし
メガバンクや地方銀行(地銀)でがん・3大疾病クラスの保障を付けると、+0.1〜0.3%程度の上乗せが目安です。
全疾病100%など手厚い保障では+0.5%になる銀行や、金利上乗せではなく保険料を別に支払う方式の銀行もあります。
ネット銀行の変動金利商品を選ぶだけで、低金利と充実した保障を同時に得られる状況になっています。
理由④:独自の緩和ルール|金利上昇時も返済額を据え置く「5年・125%ルール」の存在
変動金利商品の多くには「5年ルール」と「125%ルール」という、返済額の急激な上昇を抑える仕組みがあります。
・5年ルール:金利が上昇しても月々の返済額が変わるのは5年に1回
・125%ルール:5年に1回の返済額の見直し時、新返済額は従前の1.25倍が上限
これらのルールによる「いきなり返済額が跳ね上がることはない」という安心感が、変動金利を選ぶ後押しになっています。
ただし、返済額が変わらないのは利息の支払いが免除されるからではなく、元金と利息の返済の割合が変わっているだけです。
現実的に起こる可能性は低いものの、金利が短期間で数%上昇すると、月々の返済額で利息すら返しきれなくなることで、未払利息が発生するリスクがある点には注意が必要です。
なお、ソニー銀行やPayPay銀行、SBI新生銀行など、これらのルールが適用されない金融機関もあります。
変動金利を選ぶ場合は、固定金利との差額をそのまま使い切るのではなく、貯蓄や積立投資に回して金利上昇時の備えにする考え方もあります。
ただし、投資には元本割れリスクがあるため、家計の余裕やリスク許容度に応じて検討しましょう。
理由⑤:社会的な証明|「みんなが変動金利にしている」という心理的安心感
「約75%が変動金利を選んでいる」という事実そのものが、検討中の人の判断に影響を及ぼしている側面もあります。
住宅ローンの金利選択は唯一の正解があるわけではありません。
そのため、「多数派=正解」と感じる心理バイアス(バンドワゴン効果)が働きやすいのです。
不動産会社や銀行からも「今は変動が主流ですよ」と説明されるケースが多く、情報が偏りやすい環境になっています。
しかし、変動金利が多数派であることと、自分にとって変動金利が適切であることは別問題です。
よく検討せずに多数派に流されるリスクがあることを頭に入れておきましょう。
「みんなが選んでいるから安心」ではない|変動金利を選ぶ前に確認したい金利上昇リスク
変動金利が多数派であっても、「みんなが選んでいるから安心」というわけではありません。
変動金利を選ぶ前に知っておくべきリスクについて説明していきます。
変動金利利用者の76%が「今後1年で金利が上がる」と見ている
変動金利を選んだ人自身が「今後さらに金利は上がる」という認識を持っています。
住宅金融支援機構「住宅ローン利用者の実態調査」(2026年1月調査)では、「今後1年間で金利が上昇する」と回答した割合は74%でした。
なかでも、変動金利を選んだ人の76%が金利上昇を予想していました。
また、同調査の2025年10月調査では、すでに変動金利で返済中の人の41%が「返済の実質的な負担感が大きくなった」と回答しています。
この割合は固定期間選択型(34%)や全期間固定金利型(35%)よりも高くなりました。
金利上昇は将来の不安ではなく、すでに家計に影響を与え始めているといえます。
「上がってから固定に借り換え」が間に合わないと言われる理由
「変動金利が上がったら固定に切り替えればいい」と考える人もいますが、金利が決まる仕組みを考えると、必ずしも思いどおりの条件で固定金利に切り替えられるとは限りません。
変動金利は日銀の政策金利(短期金利)に連動していることから、金利が上がるのは実際に利上げが行われた後です。
一方、固定金利は10年物国債利回り(長期金利)に連動し、これは将来の利上げ予想を先取りして上がる性質があります。
つまり、変動金利が上がった時点では、固定金利はすでにもっと高い水準に達しているのです。
実際、2026年6月の日銀による追加利上げを受けて、三菱UFJ銀行や三井住友銀行が新規借入の変動金利を引き上げたのは9月でした。
みずほ銀行のように、既存の借入者への反映が2027年1月の返済分からとなる銀行もあります。
一方、固定金利はこれより早く動いています。
フラット35の最頻金利は8月に年3.29%、9月には年3.46%へと上昇し、変動金利との金利差は2%を超えています。
さらに、借り換えには事務手数料(数十万〜100万円超)がかかるうえに、審査も必要です。
同一金融機関での金利プラン変更ではそれらは不要ですが、金利優遇が縮小されて割高になる可能性が高いことは知っておきましょう。
実例シミュレーション|金利が1%上昇すると総返済額はいくら増える?
では、金利が上がったときの影響はどれくらいあるのでしょうか?
借入金額4,000万円・返済期間35年・元利均等返済で、当初5年間は変動1.0%、6年目以降に金利が上昇するシナリオで返済額の変化を見てみましょう(5年ルール・125%ルールが適用されない場合)。
| シナリオ | 6年目以降の月々返済額 | 総返済額 | 固定金利(3.5%)との差 |
| ①変動1.0%のまま | 112,914円 | 約4,742万円 | 固定が約2,201万円多い |
| ②5年後に2.0%に上昇 | 129,758円 | 約5,349万円 | 固定が約1,595万円多い |
| ③5年後に3.0%に上昇 | 148,008円 | 約6,006万円 | 固定が約938万円多い |
| ④5年後に3.5%に上昇 | 157,641円 | 約6,353万円 | 固定が約591万円多い |
| ⑤5年後に4.0%に上昇 | 167,601円 | 約6,711万円 | 固定が約232万円多い |
なお、固定金利を年3.5%とした場合の月々返済額は165,316円で、総返済額は約6,943万円です。
6年目以降に金利が1%上昇して年2.0%になった場合でも、固定金利との差は約1,600万円残ります。
一方で、6年目に約4.3%まで上昇し、その水準が完済まで続くと、総返済額は固定金利とほぼ同じになります。
現在の金利差を踏まえると、金利上昇が緩やかであれば変動金利が有力な選択肢です。
ただし、想定以上の金利上昇や家計への影響が不安な人は、固定金利も含めて検討するとよいでしょう。
住宅ローン比較の決定版「モゲチェック」で最適な銀行を見つける
変動金利には低金利の魅力がある一方で、将来の金利上昇で総返済額が大きく変わるリスクがあります。
「自分はどうすればいいの?」と思う人も多いのではないでしょうか。
金利タイプの判断は個人の状況によって最適解が変わります。
そのため、住宅ローン比較サービス「モゲチェック」の活用がおすすめです。
無料で主要銀行の住宅ローンを一括比較できるモゲチェックの「住宅ローン診断」を利用すれば、自分の条件に合った金利タイプと銀行を提案してくれます。
金利上昇局面で難しい判断が求められる今、「なんとなく」ではなく自信を持って住宅ローンを選ぶためにも、まずは「住宅ローン診断」を試してみましょう。
そもそも変動金利と固定金利は何が違う?違いをわかりやすく整理
ここまでで、変動金利・固定金利の利用割合や変動金利のリスクを説明してきましたが、そもそも何が違うのかという基本も押さえておきましょう。
自分に合った判断をするためには、それぞれの金利タイプの仕組みと特徴を理解することが大切です。
変動金利とは|短期金利の影響を受けやすいタイプ
変動金利は、返済期間中に適用金利が変わる可能性がある金利タイプです。
一般的には、日銀の政策金利(短期金利)に連動して半年ごとに見直されます。
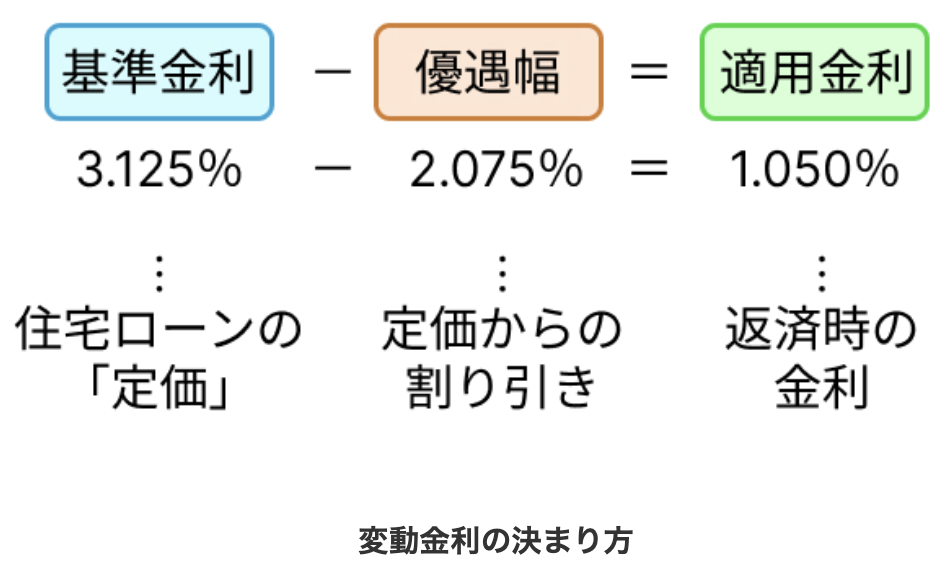
住宅ローン金利は、「基準金利(店頭金利)− 優遇幅(引き下げ幅)= 適用金利」という方法で決まります。
例えば、基準金利3.125%で優遇幅が2.075%の場合、適用金利は1.050%になります。
金利の見直しは4月と10月の年2回行われ、4月分は7月の返済から、10月分は翌年1月の返済から反映されるのが一般的です。
金利が低いときは返済額を抑えられるメリットがある一方で、金利上昇時には返済額が増え、総返済額が確定しないのがデメリットです。
固定金利とは|返済額を見通しやすいタイプ
固定金利は、借入時に決まった金利が完済まで、あるいは契約した一定期間は変わらない金利タイプです。
金利は長期金利(10年物国債利回り)を指標に設定されます。
固定期間中は、市場金利が変わっても契約者の返済額には影響しません。
代表的な商品がフラット35で、最長35年にわたって固定金利で借りることができます。
将来にわたって返済額が確定するのでライフプランが立てやすく、金利上昇リスクがないという大きな強みがあります。
一方、当初の金利が高く、金利が下がっても恩恵を受けられないのがデメリットです。
固定期間選択型・全期間固定金利型・フラット35の違い
固定金利には固定期間選択型と全期間固定金利型の大きく2種類があり、その特徴は大きく異なります。
固定期間選択型は一定期間だけ金利を固定するタイプです。
注意すべきは「当初期間引き下げプラン」の仕組みで、期間終了後に優遇幅が縮小し、適用金利が跳ね上がることがあります。
全期間固定金利型は完済まで金利が変わらないタイプで、銀行が独自に設計する商品のほか、住宅金融支援機構が設計し、銀行が窓口になるフラット35があります。
フラット35は団信加入が任意で、基準を満たした住宅を購入した人や子育て世帯に対しては金利引き下げなどの優遇があるといった特徴があります。
金利の決まり方|短期プライムレート vs 10年国債利回り
前述のように変動金利と固定金利では金利の決まり方が異なり、変動金利は多くの銀行で「短期プライムレート(短プラ)」、固定金利は「10年物国債利回り(長期金利)」が指標になります。
短プラは日銀の政策金利にほぼ連動する指標で、利上げが決定されない限り、大きくは動きません。
2025年12月の日銀の利上げ後、多くの銀行は2026年2月に短プラを0.25%引き上げ、それによって変動金利の基準金利も上昇しました。
2026年6月16日の日銀金融政策決定会合では、政策金利を年0.75%から年1.00%へ引き上げることが決定され、メガバンクは8月に短プラを再び0.25%引き上げました。
市場では、2026年9月の会合を含め年内に追加利上げが行われ、政策金利が年1.25%に達するとの見方が強まっています。
一方、長期金利は日々変動する債券市場を参考にしており、将来の金利見通しを先取りして動きます。
10年物国債利回りは2026年9月に一時3%を超え、約30年ぶりの高水準となりました。
これを受けて、フラット35や大手行の10年固定金利も9月に引き上げられています。
3つの金利タイプ早わかり表|変動・固定期間選択・全期間固定
ここまでの説明をもとに、3つの金利タイプについて一覧表を作成しました。
メリットとデメリットには、金利の変動を取るか、金利の高さをとるかのトレードオフの関係があります。
| 項目 | 変動金利型 | 固定期間選択型 | 全期間固定金利型 |
| 金利水準(2026年9月) | 1.0〜1.5%台 | 3.4〜4.5%前後(大手行10年固定) | 3.4〜4%前後 |
| 金利の見直し | 一般的に半年ごと | 固定期間終了後 | なし |
| 連動する指標 | 政策金利(短期プライムレート) | 長期金利 | 長期金利 |
| メリット | 当初の返済額が低い | 一定期間の返済額が確定 | 完済まで返済額が確定 |
| デメリット | 金利上昇の影響を受ける | 期間終了後の金利上昇リスク | 金利が高い |
5年ルール・125%ルールとは?|未払利息のリスクあり
前述の通り、5年ルール・125%ルールは返済額の急激な上昇を防ぐ仕組みです。
しかし支払う利息を免除するものではなく、いわば「先送り」にすぎません。
金利が大幅に上昇すると、月々の返済額に占める利息の割合が増えて、元金の減りが遅くなります。
可能性は低いものの、月々の利息が返済額を上回り、「未払利息」が蓄積されていくことで、最終返済日に一括請求されるリスクもあります。
そのため、急激な金利上昇に対しては5年ルール・125%ルールは抜本的な対策にはなりません。
金利が上がった場合の家計への影響を事前に確認し、固定金利との差額を貯蓄や積立に回す、他行への借り換え余地を定期的に確認するなど、別の備えをあわせて持っておくことが大切です。
また、ソニー銀行やPayPay銀行などこのルールが適用されない金融機関や、元金均等返済を選んだ場合も対象外です。
2026年時点で、変動金利と固定金利のどちらを選ぶべきか
金利タイプの選択は、「どちらが必ず得か」ではなく、現在の金利差と自分の家計の耐久力、リスク許容度を踏まえて判断することが大切です。
2026年9月時点では変動金利が有力な選択肢ですが、固定金利が合う人もいます。
ここでは、変動・固定それぞれが向いている人の特徴と、判断に役立つ視点を紹介します。
変動金利が向いている人の特徴:資金に余力があり、低金利の恩恵を最大化したい人
変動金利は、低金利のメリットを活かしつつ、金利が上がった場合にも家計で対応できる人に向いています。
・安全性を重視するなら借入額が年収の5倍程度に収まっている
・返済負担率が手取り収入の20%以下に収まっている
・金利が1〜2%上昇しても家計に大きな無理がない
・手元資金や資産形成の余力がある
・世帯の収入が安定している
・固定金利との差額を貯蓄や積立投資に回すなど、金利上昇への備えを作れる
たとえば世帯年収700万円で4,000万円を返済期間35年、変動金利1.0%で借りると、返済負担率は約19%になります。
金利が2.0%に上昇しても約23%にとどまるため、家計への重大な影響が生じることはないでしょう。
固定金利が向いている人の特徴:教育費などの支出を確定させ、家計の安定を最優先する人
固定金利は、金利上昇への不安が大きく、毎月返済額を確定させて家計の見通しを立てたい人に向いています。
・子どもの教育費のピークが控えている
・世帯収入が不安定
・手元資金が少ない
・返済負担率が高く、返済額の増加が家計を圧迫しやすい
・借入額が大きく、金利上昇時の影響が大きい
・返済期間が35年を超える超長期ローンを組む
・金利の上下に強いストレスを感じる
固定金利を選ぶ具体的な理由はさまざまです。
このような経済的な理由のほかにも、心理的な理由で固定金利を選ぶ人もいます。
参考記事:住宅ローンを固定金利にした人の特徴は?選んだ理由・今後の金利動向
あなたはどっち?変動 vs 固定を選ぶ5つの視点
変動金利と固定金利のどちらが望ましいのかを判定する視点はいくつかあります。
次の5つの基準で自分の状況を整理し、望ましい金利タイプがどちらかを考えてみましょう。
①返済負担率20%以下なら変動でもリスクは小さい
返済負担率が20%以下であれば、金利が1%上昇しても家計への影響は限定的です。
例えば、4,000万円を返済期間35年・元利均等返済・ボーナス返済なしで借りた場合に、年収に対する返済負担率が金利によってどのように変化するかを見てみましょう。
| 世帯年収 | 金利1.0% | 金利2.0% |
| 600万円 | 23% | 27% |
| 700万円 | 19% | 23% |
| 800万円 | 17% | 20% |
金利1%の時点で返済負担率が20%未満であれば、金利が1%上がっても返済負担率は25%を下回ります。
一方、金利が1%上昇したときに返済負担率が25%を超えるような場合は、さらなる金利上昇への対応が厳しくなってくることも想定されるため、固定金利も検討することをおすすめします。
②35年超の超長期ローンなら固定の安心感が増す
返済期間が長いほど金利変動の影響は大きくなります。
住宅金融支援機構「住宅ローン利用者の実態調査」(2026年1月調査)では、35年超のローンを組む人が全体の23%(35年超〜40年以内18%、40年超6%)に達しています。
30年・40年といった遠い将来の金利予測は不可能といってもよいでしょう。
超長期だからこそ、変動金利の当初の低金利が魅力的でもあります。
しかし、金利上昇時に返済が難しくなる可能性があれば、安全を重視して固定金利を選択肢に入れるとよいでしょう。
③繰上返済できる貯蓄余力があるかどうか
金利上昇時に備えるには、手元資金を確保しておくことが重要です。
固定金利との差額を貯蓄や積立投資に回しておけば、将来金利が上がった際の返済増加への備えになります。
なお、繰上返済は元金を減らす有効な手段ですが、住宅ローンには低金利で長期借入できること、団信、住宅ローン控除、手元資金を残せることなどのメリットもあります。
そのため、繰上返済は基本的には慎重に考え、家計の余裕や精神的な安心感も踏まえて判断しましょう。
④教育費のピークと金利上昇が重なるリスクを考える
子どもの教育費のピーク(中学〜大学)と金利上昇が重なると、家計が二重に圧迫されてしまいます。
子ども1人あたりの教育費は、幼稚園から大学までを合計すると、進路によって約800万〜2,500万円に達します。
現在、子どもが0〜5歳であれば、教育費のピークを迎えるのは10〜20年後です。
それほど先の金利を見通すのは難しく、いざその時期を迎えたときに金利上昇が本格化しているかもしれません。
金利がほとんど上昇していなければ変動金利のほうが有利ですが、固定金利なら返済額が確定しているため、教育費の準備に集中できるメリットがあります。
⑤リスク分散なら「ミックスローン」という選択肢
変動金利と固定金利のどちらかに決めきれない場合には、両方を組み合わせる「ミックスローン」でリスクを分散する方法があります。
4,000万円のうち2,000万円を変動金利(1.0%)、2,000万円を固定金利(3.5%)で借りた場合、月々の返済額は合計139,115円です。
全額を変動金利にした場合(112,914円)と全額を固定金利にした場合(165,316円)の中間に収まります。
注意点は、ローン契約が2本になるため、事務手数料が増えるケースがあることです。
取り扱いはドコモSMTBネット銀行(旧 住信SBIネット銀行)、三菱UFJ銀行、みずほ銀行、三井住友銀行、りそな銀行、auじぶん銀行など複数の銀行にありますが、すべての銀行で扱っているわけではありません。
迷ったらプロの無料診断|モゲチェックで最適な金利タイプを見つける
5つの視点から考えても判断が難しい場合は、無料サービス「モゲチェック」を利用するのが最短ルートです。
モゲチェックの「住宅ローン診断」は、年齢や年収、雇用形態などの情報を入力すれば、主要銀行を一括比較し、自分の条件に最適な金利タイプと銀行を提案する無料サービスです。
また、チャットで変動金利・固定金利の判断を含めた個別アドバイスが無料で受けられます。
住宅ローン選びで迷っている人はぜひ活用してみましょう。
変動金利と固定金利に関するよくある質問(FAQ)
変動金利と固定金利について、住宅ローンを検討中の人からよく寄せられる疑問をQ&A形式でまとめました。
変動金利はみんな何パーセントで借りていますか?
2026年9月時点の変動金利(新規借入・最優遇)は、金融機関によって差があります。
たとえば、みずほ銀行は年1.025%ですが、6月の日銀利上げを受けて三菱UFJ銀行は年1.195%、三井住友銀行は年1.525%へ引き上げられました。
ネット銀行も年1%前後から1.5%台まで幅があり、楽天銀行は年1.557%です。
ただし、適用金利は銀行や商品、自己資金の有無、団信、キャンペーン条件などによって変わります。
今後、日銀がさらに利上げを行った場合には、変動金利がさらに上昇する可能性もあります。
変動金利は今後何%まで上がるのでしょうか?
将来の金利水準は誰にも正確には予測できません。
モゲチェックでは、2026年9月時点のメインシナリオとして、日銀が景気への影響を確認しながら0.25%刻みの緩やかな利上げを続けると予想しています。
年内に政策金利を年1.25%へ引き上げ、その後も段階的に利上げが進んだ場合、2027年ごろに年1.5〜2.0%程度まで上昇する可能性があります。
ただし、これは日銀の公式見通しではなく、経済・物価情勢をもとにしたモゲチェックの予想です。
一方、リスクシナリオとして、円安や原油高が長期化し、物価上昇率が想定以上に高まった場合は、利上げのペースが速まる可能性があります。
その場合、政策金利が2%を超えて上昇する展開も想定しておく必要があります。
そのため、「何%まで上がるか」を当てにいくよりも、変動金利が1%、2%上がった場合に毎月返済額がいくら増えるのかを事前に試算し、どの程度まで家計が耐えられるかを確認しておくことが重要です。
借り過ぎを避け、生活防衛資金を確保したうえで、余裕のある返済計画を立てましょう。
途中で変動金利から固定金利に切り替えることはできますか?
多くの金融機関では、変動金利から固定金利への変更が可能です。
しかし、その場合は金利の優遇幅が縮小され、割高になってしまいがちです。
他行への借り換えを行えば、比較的低い金利で固定金利に切り替えられる可能性があります。
しかし、数十万円以上の事務手数料や、審査の手間がかかります。
なお、全期間固定金利から変動金利への途中変更は原則不可で、その場合は借り換えが必要です。
銀行が変動金利を勧めてくる理由は何ですか?
変動金利は、固定金利と比べて低い金利を提示しやすく、利用者にとって月々の返済額を抑えやすい商品です。
そのため、銀行にとっても集客しやすい金利タイプといえます。
一方で、変動金利には将来の金利上昇リスクがあります。
銀行が変動金利を案内すること自体は不自然でも不適切でもありません。
固定金利との金利差が大きい現在の環境では、借り手の状況によって変動金利が有力な選択肢になるケースも多いためです。
ただし、銀行から勧められたという理由だけで決めるのではなく、自分の収入、手元資金、家計の余裕、リスク許容度に合っているかを確認することが大切です。
フラット35はやめたほうがいいと言われる理由は何ですか?
フラット35は全期間固定金利型の商品です。
2026年9月のフラット35の最頻金利は年3.46%で、前月の年3.29%から上昇し、現行制度になった2017年10月以降で最も高い水準です。
変動金利との金利差は2%を超えており、月々の返済額の差が敬遠される主な理由です。
また、団信はネット銀行の無料付帯の団信と比べて、内容の充実では後れをとっています。
さらに、物件の技術基準への適合が必要な点も敬遠されがちな理由です。
しかし、①全期間固定金利の安心感、②団信への加入が任意であること、③「子育てプラス」などの金利引き下げメニューが多いこと、④勤続年数・雇用形態が問われないことなどのメリットも多くあります。
フラット35の申請は2025年10〜12月に前年同期比で約49%増と急増しており、金利上昇局面を迎えた現在、再評価されているとも言えるでしょう。
10年固定が終了したらどうなりますか?
10年固定金利の当初固定期間が終了したら、変動金利か固定金利かを選択します。
ただし、「当初期間引下げプラン」の場合には、期間終了後は優遇幅が縮小し適用金利が大幅に上がるおそれがあります。
当初より適用金利が大きく上がる場合には、他行への借り換えも選択肢になります。
ただし、借り換えには諸費用や審査があるため、毎月返済額だけでなく総返済額まで含めて判断しましょう。
変動金利の審査に通ったら、固定金利にも通りますか?
同じ金融機関の固定金利の審査には通る可能性が高いですが、審査基準は銀行によって異なります。
また、フラット35は独自の物件審査基準があります。
転職や収入の変動、健康状態の変化があった場合は、審査で落ちるリスクもあります。
なお、フラット35は団信への加入が任意であるため、健康上の理由がある人の選択肢になるでしょう。
まとめ:「みんなはどっちか」を知った上で、自分に合う金利タイプを選ぶ
2026年現在、住宅ローン利用者の4人に3人(約75%)が変動金利を選んでいます。
変動金利は現在も多数派であり、2026年9月時点でも固定金利との金利差が大きいため、有力な選択肢です。
一方、6月の日銀による追加利上げを受け、9月にはメガバンクを含む多くの銀行が変動金利を引き上げました。
固定金利も長期金利の上昇を受けて8月・9月と上昇が続いており、今後の動向によってはさらに上がる可能性があります。
変動金利が支持されてきた理由
変動金利が多数派となってきた背景には、次のような要因がありました。
・固定金利との大きな金利差(月々の返済額で数万円レベル)
・住宅価格の高騰による「変動金利でしか希望額を借りられない」状況
・ネット銀行を中心とした団信の手厚さと銀行間競争
・「みんなが選んでいる」という心理的な安心感
見落としてはいけないリスク
一方で、日銀の利上げによって金利が上昇局面に入った今、変動金利には金利上昇リスクがあります。
「上がってから固定に借り換えればいい」という考え方もありますが、その時点では固定金利も上昇している可能性があり、諸費用や審査も必要です。
そのため、変動金利を選ぶ場合は、金利が上がった場合の返済額を事前に試算し、固定金利との差額を貯蓄や積立投資に回すなど、備えもセットで考えましょう。
判断のポイントは「総返済額」より「家計の耐久力」
変動金利と固定金利の選択は、「どちらが必ず得か」という単純な比較では決められません。
2026年9月時点では固定金利との金利差が2%を超えており、変動金利は引き続き有力な選択肢です。
ただし、金利が上昇しても家計を維持できるかどうかを、次の視点で確認しましょう。
返済負担率:手取りに対する返済額の割合は20%以下に収まっているか
借入額:安全性を重視するなら年収5倍程度を目安にできているか
返済期間:35年超の超長期ローンでは将来の金利変動リスクも大きくなる
手元資金:金利上昇時に備える貯蓄や運用原資があるか
教育費との兼ね合い:支出のピークと金利上昇が重なっても耐えられるか
メンタル面:金利の上下に不安を感じすぎないか
唯一の正解はない。迷ったらプロに頼るのも一手
金利タイプの選択に唯一の正解はありません。
年収・資産状況・家族構成・ライフプランによって、最適な答えは一人ひとり異なります。
自分だけで判断するのが難しいと感じたら、無料で使えるモゲチェックの「住宅ローン診断」を活用してみてください。
年齢や年収、雇用形態、借入希望額などの情報を入力するだけで、主要銀行を一括比較できます。
変動金利を基本に検討しつつ、家計状況やリスク許容度によって固定金利も含めて、自分に合った住宅ローンを選びましょう。