

【結論】変動金利と固定金利の違いは「金利が途中で変わるかどうか」
住宅ローンを選ぶとき、変動金利と固定金利のどちらにするかは、多くの人が最初に迷うポイントではないでしょうか。
両者の最大の違いは、返済期間中に金利が変わる可能性があるかどうかです。
変動金利は当初の金利が低い一方で、将来の金利上昇によって返済額が増える可能性があります。
一方、固定金利は金利がやや高めでも、返済額を固定しやすく、返済計画を立てやすい金利タイプです。
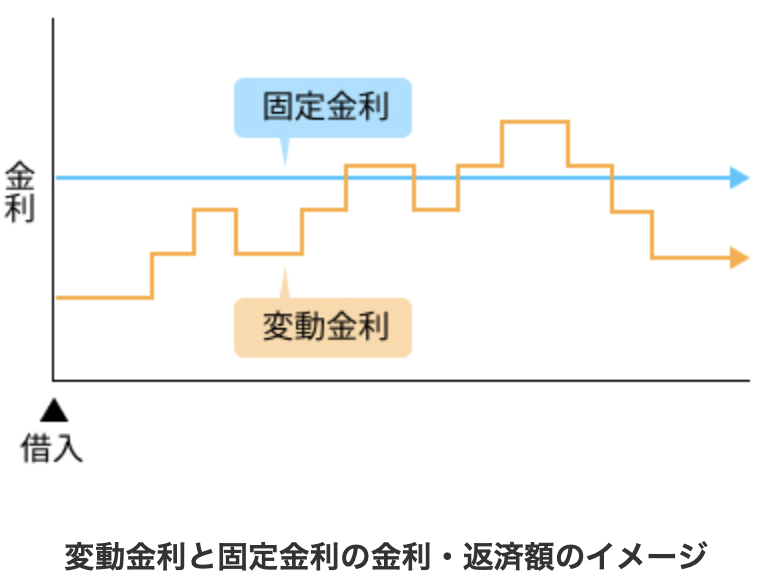
まずはこの違いを押さえたうえで、自分に合う考え方を確認していきましょう。
変動金利は金利が見直されるため、返済額が増える可能性がある
変動金利は、借入後も定期的に金利が見直されるタイプの住宅ローンです。
そのため、将来金利が上昇し、毎月返済額や総返済額が増える可能性があります。
通常、変動金利の当初の金利が固定金利よりも低いのは、金利が変動するリスクを借りる人が負う仕組みだからです。
なお、返済額の急な増加を抑える「5年ルール」「125%ルール」を設けている金融機関もありますが、後述するように完済までの返済負担を軽減するものではありません。
「変動金利が安いから得」と即断せずに、金利が上がったときにどうなるのかまでを確認することが大切です。
固定金利は金利が固定されるため、返済計画を立てやすい
固定金利は、一定期間または完済まで金利が固定されるタイプの住宅ローンです。
契約に基づく固定期間中は市場金利が上がっても適用金利が変わらず、毎月返済額も契約時に確定します。
そのため、教育費や老後資金の準備や、生活費などの支出がかさむ時期でも、長期の家計計画を立てやすい特徴があります。
一方で、固定金利は金利上昇のリスクを金融機関側が負うことから、そのぶん金利水準が高めに設定されています。
返済額を固定できる安心感という価値と、金利水準が高いことのバランスを考慮しながら判断する必要があります。
どちらを選ぶべきかは、金利差・借入額・返済期間・家計の余裕で変わる
変動金利と固定金利のどちらを選ぶべきかは、一律には決まりません。
両者の金利差や借入額、返済期間、将来の金利上昇幅、そして家計の余裕によって、重視すべきことの比重が変わるからです。
住宅ローンは借入額が大きく、返済期間も長期にわたります。
そのため、わずかな金利差が毎月返済額や総返済額に大きく影響します。
損得だけで言えば変動金利のほうが有利になりやすいものの、固定金利のほうが適している人もいます。
なお、同じ金利差でも、借入額が大きく、返済期間が長いほど影響が積み上がり、総返済額に数百万円単位の差が生じることもあります。
本記事後半のシミュレーションや、自分の借入条件での試算をもとに判断しましょう。
迷ったら「毎月返済額が増えても耐えられるか」で考える
詳しくは後述しますが、変動金利と固定金利のどちらにするかを迷ったら、「変動金利を選んだ場合に、毎月返済額が増えても家計が耐えられるか」を考えることが大切です。
変動金利の最大のリスクは、将来の金利上昇によって返済負担が増えることだからです。
具体的には、金利が0.5%、1.0%、2.0%上がったときの毎月返済額を試算し、返済を続けられるかどうかを確認してみましょう。
もし不安が大きい場合は、固定金利への変更や、変動金利と固定金利を組み合わせる「ミックスローン」も含めて比較する必要があります。
変動金利と固定金利の違いを一覧比較
変動金利と固定金利は、金利水準や返済額の安定性、総返済額の見通しが異なり、そのような特徴に応じて向き・不向きがあります。
どちらが良いかを判断していくうえで、まずは両者の違いを一覧表で整理したうえで、自分の場合に落とし込んでみましょう。
変動金利と固定金利の比較表
変動金利と固定金利では、金利の水準や変動の有無、毎月返済額の安定性や総返済額の見通し、主な注意点などが異なります。
| 特徴 | 変動金利 | 固定金利 |
| 金利水準 | 低めのことが多い | 変動金利よりも高い |
| 金利の変動 | 定期的に見直し | 固定期間中は変わらない |
| 毎月返済額 | 将来、増減する可能性がある | 固定期間中は変わらない |
| 総返済額 | 将来の金利次第で変動し、借入時点では確定しない | 全期間固定金利なら借入時点で確定する |
| 向いている人 | 家計に余裕があり、金利上昇時にも対応できる人 | 返済額を固定することで安心したい人 |
| 主な注意点 | 金利上昇時に利息の負担が増える | 市場金利が下がっても借り換えない限り恩恵がない |
ひとことでまとめると、変動金利の特徴は低金利と将来の金利上昇リスクにあり、固定金利の特徴は返済額が変わらない安心感です。
変動金利は「低金利だが将来の返済額が読みにくい」
変動金利は、借入時点では固定金利よりも金利が低い一方で、将来の返済額が見通しにくい金利タイプです。
変動金利は、主に日銀の金融政策の影響を受けて金利が見直されていくため、完済までの総返済額は借入時点では確定しません。
毎月返済額を抑えたい人にとって、当初の低金利は大きな魅力ですが、金利が上昇した場合には返済額が増えるため、家計に一定の余力が求められます。
変動金利を選ぶなら、低金利のメリットと金利上昇リスクを同時に受け取っていることを理解しておきましょう。
固定金利は「金利は高めだが返済額を固定できる」
固定金利は、借入時点では変動金利よりも金利が高い一方で、固定金利の期間中の返済額が確定する金利タイプです。
固定金利では、金融機関が将来の金利上昇リスクを引き受ける代わりに、そのコストが金利に上乗せされるため、このような特徴を持っています。
金利と返済額が確定する安心感を重視する人や、教育費がかかる子育て世帯などの家計の将来計画の不確定要素を減らしたい人は、固定金利と相性がよいと言えます。
つまり、固定金利は金利の安さではなく、返済額を固定できる安心感が判断のポイントとなる金利タイプといえます。
比較表だけで判断せず、返済額シミュレーションまで確認する
変動金利と固定金利の大まかな特徴をつかめたでしょうか。
このあとは、詳しいメリット・デメリットの解説や返済額シミュレーションへと進んでいきます。
金利タイプの決定の際には、変動金利と固定金利の特徴の比較だけでなく、自分の場合をもとにした返済額シミュレーションも重要です。
固定金利で借りた場合や、変動金利で借りて金利が上昇した場合などの複数のパターンを考慮して、具体的な返済計画を立てていく必要があるのです。
自分に合った金利タイプを確認する際には、住宅ローン比較サービス「モゲチェック」の「住宅ローン診断」を活用するのが便利です。
住宅ローンの金利タイプは3種類
住宅ローンの金利タイプは、大きく「変動金利型」「固定期間選択型」「全期間固定金利型」の3種類に分けられます。
固定金利には、一定期間だけが固定金利のタイプと、完済までずっと固定金利のタイプがあります。
この2つを混同すると、「固定金利を選んだのに途中で返済額が上がった」という誤解につながりやすいため、注意が必要です。
まずは次の表を押さえたうえで、それぞれの解説を読んでみてください。
| 項目 | 変動金利型 | 固定期間選択型 | 全期間固定金利型 |
| 金利の変わり方 | 定期的に見直される | 固定期間中は変わらず、 期間終了後に見直される |
完済まで変わらない |
| 向いている人 | 家計に余裕があり、 金利上昇時にも対応できる人 |
一定期間の返済額を固定したい人 | 完済まで返済額を固定したい人 |
| 主な注意点 | 金利上昇時に利息の負担が増える | 固定期間終了後に 金利が上がる可能性がある |
借入時点では変動金利と比較して 金利が高い |
変動金利型:半年ごとに金利が見直される
変動金利型は、借入後も定期的に適用金利が見直されるタイプです。
多くの金融機関では4月と10月の年2回、基準金利が見直されます。
基準金利が見直されるとその数か月後に適用金利が変わります。
ただし後述するように、返済額が切り替わるタイミングやルールは、金融機関や商品によって異なります。
変動金利型には当初の金利が低いメリットがある一方で、将来の金利上昇によって返済額が増えるリスクがあります。
固定期間選択型:当初一定期間だけ金利が固定される
固定期間選択型は、3年・5年・10年など、当初の一定期間だけ金利が固定されるタイプです。
固定期間中は返済額が変わらない一方で、期間終了後はその時点の金利で、変動金利か固定金利を選び直すことになります。
たとえば10年固定なら、10年間は返済額が変わりませんが、11年目以降の金利や返済額は借入時点では分かりません。
また、期間終了後は金利の優遇幅(引き下げ幅)が縮小し、返済額が大きく上がる場合もあります。
このように固定期間選択型は、変動金利型と全期間固定金利型の中間的な選択肢といえます。
全期間固定金利型(フラット35):完済まで金利が変わらない
全期間固定金利型は、借入時点の金利が完済まで変わらないタイプで、住宅金融支援機構と民間金融機関が提携して提供する「フラット35」がその代表的な商品です。
全期間固定金利型は、金利上昇リスクを避けたい人に向いています。
完済までの毎月返済額と総返済額が借入時点で確定するため、長期の返済計画を最も立てやすい金利タイプです。
なお、借りたあとは完済まで金利が変わりませんが、借入時の金利は毎月見直されています。
検討する際には、住宅金融支援機構「金利情報」で最新の金利を確認しましょう。
固定金利にも「一定期間だけ固定」と「完済まで固定」がある
以上のように、固定期間選択型と全期間固定金利型は同じ固定金利に分類されても、金利上昇リスクの有無や返済額の安定性、総返済額の見通しが異なります。
そのため固定金利を選ぶときは、「一定期間だけ固定」なのか「完済まで固定」なのかまでを慎重に確認しましょう。
たとえば10年固定であれば、11年目以降に金利が上がるリスクが残ります。
一方、全期間固定金利型は完済まで金利上昇のリスクがない代わりに、一般的には金利が高めになります。
「固定金利だから安心」とまとめて判断するのではなく、固定期間の長さに応じた特徴までを含めて考えることが大切です。
変動金利のメリット・デメリット
変動金利は固定金利よりも借入時の金利が低いため、当初の返済額を抑えやすいというメリットがあります。
一方、金利上昇によって返済額や総返済額が増える可能性があるのはデメリットであり、金利上昇局面の現在は慎重に考えておく必要があります。
メリットは借入当初の返済額を最も抑えやすいこと
変動金利の最大のメリットは、固定金利より借入時の金利が低く、当初の毎月返済額を抑えやすいことです。
変動金利は借り手が金利変動のリスクを負うことから、住宅ローン商品の中では最も低金利で設定されています。
金利が大きく上がらなければ、総返済額も少なくなります。
同じ借入額・返済期間であれば、金利が低いほど毎月返済額は少なくなるため、浮いた分を教育費や貯蓄などに回せる点も、家計にとっては大きな利点です。
ただし、この低金利のメリットは、次に説明する金利上昇リスクとセットで考える必要があります。
デメリットは金利上昇で返済額・総返済額が増えること
変動金利のデメリットは、金利が上昇すると、毎月返済額や総返済額が増えることです。
したがって、完済までの返済額が借入時点では確定しません。
また、金利が上がると毎月返済額に占める利息の割合が増え、返済の前半では元金の減りが遅くなります。
後述する5年ルールや125%ルールにより、返済額が一定期間抑えられることもありますが、その場合は将来の負担が大きくなっていきます。
変動金利を選ぶなら、金利が上がったときの負担増を事前に試算しておくことが大切です。
5年ルール・125%ルールがあっても利息負担は増える可能性がある
変動金利には、返済額の急な増加を抑える「5年ルール」「125%ルール」を設けている金融機関があります。
5年ルールは、毎月返済額の改定は5年に1回とする仕組みで、この間に適用金利が変わっても返済額が変わりません。
また、125%ルールは見直し後の返済額を従来の125%までに抑える仕組みです。
ただし、これらは利息の負担そのものを減らす仕組みではありません。
返済額が抑えられているぶん、返済額に占める利息の部分が増え、元金の減りは遅くなるのです。
つまり、返済額が変わらないのは、負担が先送りされているからに過ぎません。
なお、これらのルールを適用しない金融機関もあるため、契約前に確認しておきましょう。
未払利息が発生すると元金が減らなくなる
返済額が据え置かれたまま金利が上がると、返済額に占める利息部分が増え、元金に回る金額が少なくなります。
金利が大きく上がると、毎月返済額よりその月の利息が大きくなり、利息が支払いきれなくなることもあります。
この支払いきれなかった利息を「未払利息」といいます。
未払利息が生じると、元金がまったく減らないうえに、支払わなければいけない利息も積み上がっていく状態になり得ます。
未払利息が発生するような金利の急上昇がおこる可能性は高くないものの、このようなリスクまで理解したうえで、変動金利を選ぶかどうかを判断しましょう。
固定金利のメリット・デメリット
固定金利には、返済額が変わらず、家計管理がしやすいというメリットがあります。
一方で、変動金利よりも借入時の金利が高いのがデメリットで、家計の安定という安心感と表裏一体になっています。
メリットは返済額が変わらず家計管理しやすいこと
固定金利の最大のメリットは、固定期間中の毎月返済額が変わらず、家計管理がしやすいことです。
とくに全期間固定金利型であれば、借入時点で完済までの総返済額が確定します。
そのため、教育費や老後資金の準備などと合わせた長期の資金計画を立てやすくなります。
また、日銀の利上げなど金利のニュースが出ても、自分の返済額には影響しません。
金利が上昇する不安から解放されることも、金額には表れにくい固定金利の価値といえるでしょう。
デメリットは変動金利より借入時の金利が高いこと
固定金利のデメリットは、変動金利より借入時の金利が高いことです。
固定金利では、将来の金利上昇リスクを金融機関側が引き受けるため、それを考慮して金利が設定されています。
つまり、同じ借入額・返済期間なら、金利が高い分だけ当初の毎月返済額は大きくなります。
金利が大きく上がらないまま推移した場合には、変動金利よりも総返済額が多くなるのです。
金利上昇による返済額の上昇をあらかじめ回避する「安心を買うためのコスト」として、自分が納得できるかどうかが、固定金利を選ぶ際のポイントの1つです。
金利が下がっても返済額が下がらない点には注意が必要
変動金利の場合、日銀が利下げをすると適用金利が下がりますが、固定金利では市場金利が下がっても、金利が変わらない点には注意が必要です。
契約時の金利で固定する仕組みは、金利上昇だけでなく、金利低下の影響も受けないことを意味するからです。
より低金利になった別商品への借り換えという選択肢はありますが、審査を受ける必要があり、手数料などの諸費用もかかります。
固定金利を選ぶ場合は、「市場金利が下がったときの恩恵はない」ことまで納得したうえで契約しましょう。
【2026年最新】変動金利と固定金利の現在の金利相場
2026年最新の変動金利と固定金利の相場はどのくらいでしょうか。
ここでは2026年の大まかな金利動向から、最新の傾向をつかんでみましょう。
2026年現在の変動金利の目安
2025年12月に日銀が政策金利を0.5%から0.75%に引き上げたことにより、2026年4月ごろから変動金利は上昇しました。
金融機関によって差はありますが、2026年9月時点では、変動金利の適用金利の目安は年1.0〜1.5%程度まで上昇しており、大手行の新規変動金利の平均は年1.2%台に乗っています。
2026年6月に政策金利が年1.0%へ引き上げられたことを受け、大手行の新規変動金利は2026年9月から順次この利上げ分の反映を始めています。
今後の会合でさらに利上げが行われれば、主要行の変動金利の水準はさらに切り上がると考えられています。
2026年現在の固定金利の目安
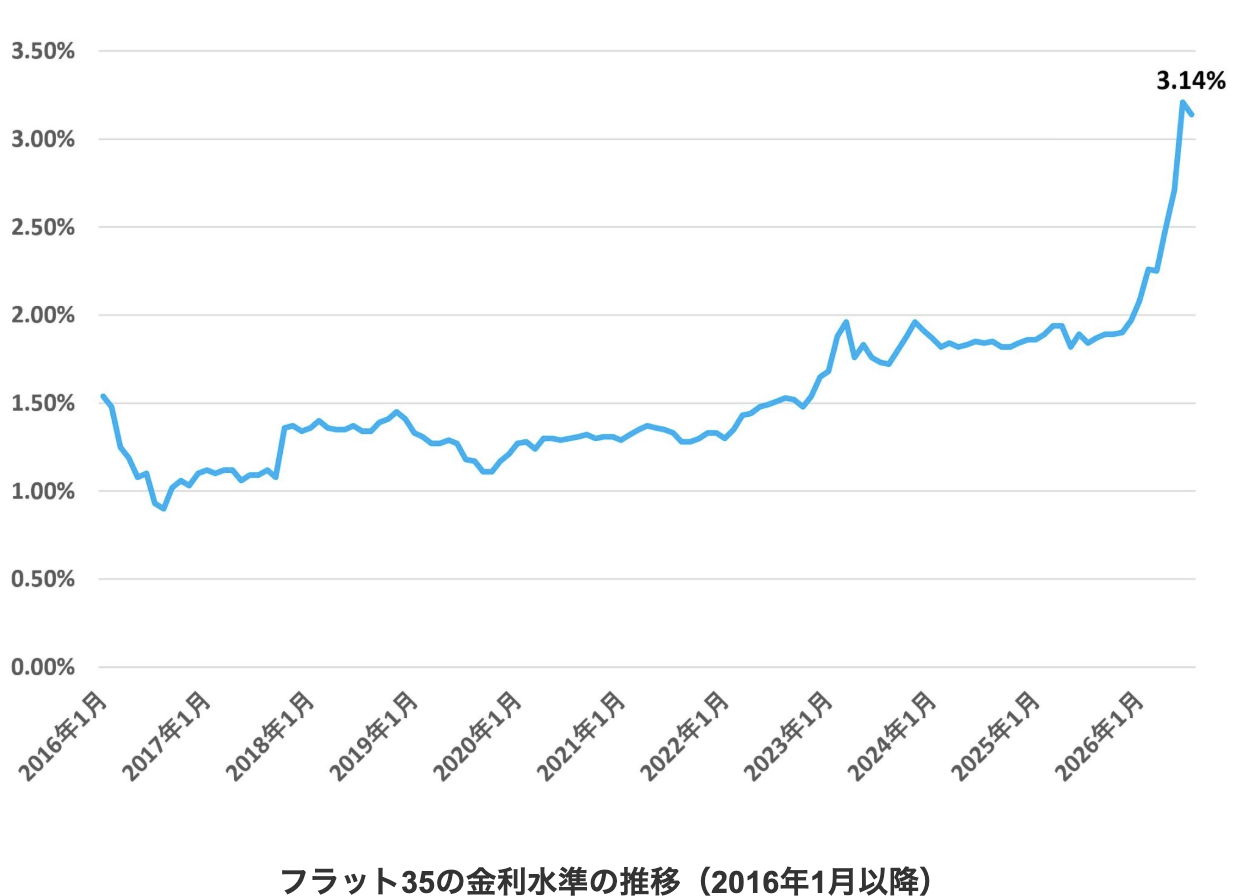
変動金利に先行する形で、2026年の固定金利は上昇傾向にあります。
フラット35は融資条件によって金利が異なりますが、団信込み・融資率9割以下・借入期間21〜35年の場合で、2026年6月に現行制度下で初めて3%を超え、2026年9月時点では年3.4%台まで上昇し、現行制度で最高水準の更新が続いています。
また、大手行の10年固定金利も、最優遇金利で年3%台半ば〜4%台まで上昇しています。
固定金利は長期金利の影響を受けて毎月変わるため、住宅金融支援機構や各銀行の公表値で最新の水準を確認しましょう。
変動金利と固定金利の金利差はどれくらいある?
近年、変動金利と固定金利の金利差が徐々に拡大しており、約2%もの差が生じています。
日銀による利上げは基本的に0.25%ずつ調整されるため、この約2%という差は、利上げの8回分に相当する大きさです。
言い換えると、変動金利が現時点から2%を超えて上昇し、その水準が長く続く場合に、はじめて固定金利が毎月返済額でも有利になる可能性が出てくるのです。
この金利差をどう評価するかは、後述の総返済額シミュレーションで具体的に確認してみましょう。
金利は金融機関・審査結果・借入条件によって変わる
ここまでに紹介した金利は、あくまで2026年の動向を踏まえた大まかな値です。
実際に適用される金利は、金融機関・審査結果・借入条件によって変わります。
変動金利や固定期間選択型では、基準となる金利から優遇幅を差し引いた金利が適用されます。
この優遇幅は、年収や勤務先、頭金の割合、物件などの審査によって決まります。
そのため、同じ銀行でも、人によって適用金利は異なり得るのです。
広告の最も低い金利がそのまま自分に適用されるとは限らない点に注意しましょう。
最新金利は必ず金融機関ごとに比較する
住宅ローンを検討するときは、最新の金利を必ず金融機関ごとに比較しましょう。
原則として、住宅ローン商品は毎月1回見直されるうえに、期間限定でお得なキャンペーンを実施していることもあるからです。
なお、比較の際は適用金利を単純に比較するだけでなく、事務手数料などの諸費用や、団信(団体信用生命保険)の内容も含めて確認することが大切です。
多くの金融機関を手間なく比較したい人は、住宅ローン比較サービス「モゲチェック」の「住宅ローン診断」を活用してみましょう。
自分の条件に合った住宅ローンを、ランキング形式で確認することができます。
変動金利と固定金利はどっちが多い?住宅ローン利用者の割合
住宅ローンを組むとき、「みんなは変動と固定のどちらを選んでいるのか」が気になる人は多いのではないでしょうか。
利用者の割合については、住宅金融支援機構や国土交通省が調査を行っています。
ここではその調査結果をもとに、変動金利と固定金利の比率をみていきましょう。
住宅ローン利用者の約8割が変動金利を選んでいる
住宅ローンの金利タイプについては、変動金利を選ぶ人が最も多くなっています。
住宅金融支援機構「住宅ローン利用者の実態調査」(2026年1月調査)によると、金利タイプ別の利用割合では、変動金利型が75%となりました。
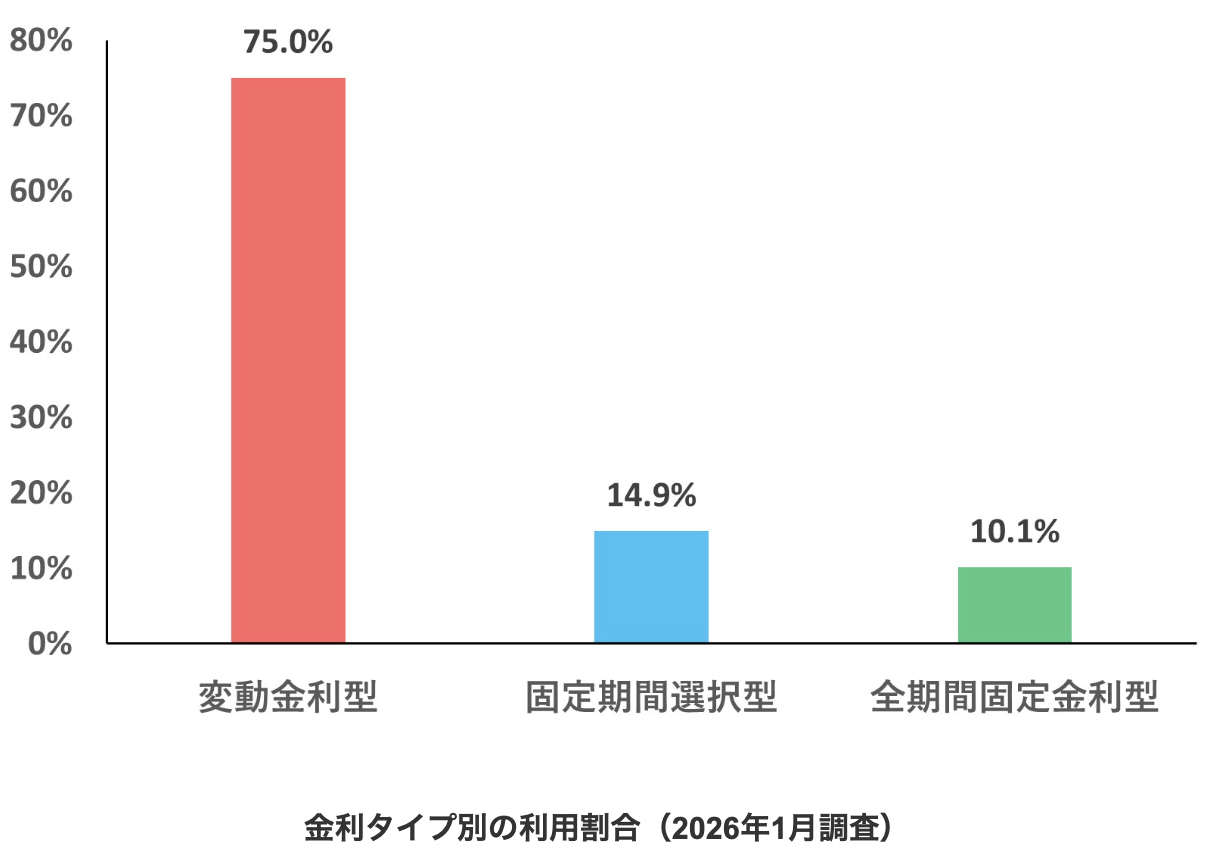
また、国土交通省「令和7年度 民間住宅ローンの実態調査」では、新規貸出ベースで変動金利型が83.5%を占めています。
調査の方法や対象によって数値は異なりますが、変動金利が多数派という傾向は共通しています。
変動金利が選ばれる理由は借入時の金利の低さとセーフティネット
変動金利が選ばれる最大の理由は、借入時の金利が低いことです。
前述のように変動金利と固定金利の金利差は約2%と大きく開いていることから、変動金利のほうが毎月返済額を抑えられる構図になっています。
物価上昇で家計負担が増えるなか、当初の返済額をできるだけ抑えたいという事情も後押ししているでしょう。
なお、5年ルール・125%ルールという返済額の急な増加を抑える仕組み(セーフティネット)が存在することも理由の1つであるとの意見もあります。
ただし、前述のとおりこれらのルールは利息の負担そのものを減らすものではない点には注意が必要です。
「みんなが選んでいる=自分にも正解」とは限らない
みんなが変動金利を選んでいると、自分にとっても変動金利が合っているのではないかと感じるかもしれませんが、必ずしもそうとは限りません。
利用割合は、あくまで他の人の選択の結果であり、自分の家計やリスク許容度を反映したものではないからです。
実際、住宅金融支援機構の調査では、変動金利型の割合は前回調査(2025年4月調査)の79.0%から75.0%へ低下し、固定金利を選ぶ人が増えました。
多数派かどうかではなく、「自分の条件ならどちらが合うか」という視点で考えることが大切です。
利用割合よりも、自分の家計で返済し続けられるかが重要
金利タイプを選ぶうえでは、自分の家計で返済し続けられるかどうかが何より重要です。
住宅ローンは長期にわたって返済が続き、その間に収入・支出・金利が変わりうるからです。
具体的には、次のような点を確認してみましょう。
・毎月返済額が手取り収入に対して無理のない水準か
・教育費や老後資金と両立できるか
・金利が0.5~2.0%上がった場合でも返済を続けられる貯蓄・収入があるか
このような判断の材料になる損得の考え方を、以降のシミュレーションで紹介します。
変動金利と固定金利はどっちが得?総返済額で比較
「結局、変動金利と固定金利はどっちが得なのか」を知りたい人は多いはずです。
結論からいうと、答えは将来の金利がどこまで上がるかで変わるものの、一般的には変動金利のほうが総返済額では有利になる可能性が高いと言われています。
ここでは借入額3,000万円・返済期間35年・元利均等返済・ボーナス返済なしのケースで、総返済額を比較しながら考え方を整理していきます。
金利が大きく上がらなければ、変動金利が有利になりやすい
将来の金利が大きく上がらなければ、総返済額では変動金利が有利になる可能性が高いでしょう。
返済初期の金利が低く、かつ低金利で返済する期間が長いほど、利息の総額が抑えられるからです。
仮に変動金利が1.0%、固定金利が3.5%で、完済まで金利が変わらなかった場合には、変動金利は毎月返済額が39,301円少なくなり、総返済額の差は約1,651万円にのぼります。
| 金利 | 毎月返済額 | 総返済額 |
| 1.0% | 84,686円 | 約3,557万円 |
| 3.5% | 123,987円 | 約5,207万円 |
| 差額 | 39,301円 | 約1,651万円 |
もちろんこれは金利が上がらなかった場合の結果ですが、この差が将来の金利上昇リスクを引き受けることへの見返りであると考えるとよいでしょう。
金利が大きく上がると、固定金利が有利になることもある
反対に、将来の金利が大きく上がると、固定金利が有利になることもあります。
変動金利は残高が多い時期に金利が上がるほど、利息の負担が大きく膨らむからです。
たとえば同じケースで、6年目に変動金利が4.5%へ上昇し、そのまま完済まで続いた場合には、総返済額は約5,311万円になります(5年ルール・125%ルールが適用されない場合)。
これは固定金利3.5%の約5,207万円を上回ります。
つまり、どちらの金利タイプが得かどうかは確定したものではなく、金利動向によっては固定金利が有利になることもあります。
変動金利と固定金利が逆転する損益分岐点を確認する
どこまで上がると逆転するのかは、「損益分岐点」を確認するとつかめます。
このケースでは、6年目に変動金利が約4.3%を超える水準まで上がり、それが完済まで続くと、固定金利3.5%の総返済額を上回ります。
これは、変動金利が約3.3%上昇し、それが完済まで続くケースに相当します。
2.0%から5.0%での総返済額をみてみましょう(いずれも5年ルール・125%ルールが適用されない場合)。
| 6年目以降の変動金利 | 上昇後の毎月返済額 | 総返済額 | 固定金利3.5%との比較 |
| 2.0% | 97,319円 | 約4,012万円 | 変動が約1,196万円少ない |
| 3.0% | 111,006円 | 約4,504万円 | 変動が約703万円少ない |
| 4.0% | 125,701円 | 約5,033万円 | 変動が約174万円少ない |
| 4.5% | 133,407円 | 約5,311万円 | 変動が約103万円多い |
| 5.0% | 141,342円 | 約5,596万円 | 変動が約389万円多い |
なお、金利上昇が11年目と遅くなった場合、損益分岐点は約5.6%まで上がります。
早い時期に大きく金利が上昇するほど固定金利が有利になり、金利上昇が遅く、幅が小さいほど変動金利が有利になります。
「どっちが得か」は金利上昇幅・金利上昇のタイミング・返済期間で変わる
ここまでのシミュレーションは、あくまで金利差2.5%で、返済期間35年の6年目に金利上昇が起こった場合という一例です。
「どっちが得か」の答えは、金利上昇幅・金利上昇のタイミング・返済期間によって変わります。
一般に、金利上昇幅が大きく、金利上昇のタイミングが早く、返済期間が長いほど、金利差や金利上昇の影響は大きくなります。
なお、今回は金利が一気に変動するパターンを取り扱いましたが、実際の変動金利は段階的に動きます。
さらに詳しいシミュレーションを行うには、金利が途中で変わるパターンを複数用意して、自分で確認してみましょう。
【シミュレーション】変動金利と固定金利で返済額はいくら違う?
借入額や金利差によって、返済額が実際にいくら違うのでしょうか。
ここでは、借入額別に1.0~3.5%の金利でのシミュレーション結果を一覧にしました。
自分の借入額に近いケースを見て、負担の変化を数値で把握してみましょう。
借入額3,000万円・返済期間35年の場合
借入額3,000万円・返済期間35年では、金利1.0%の毎月返済額は84,686円です。
金利水準別の毎月返済額は次の表のとおりで、金利が0.5%上がるごとに、毎月返済額はおよそ7,000〜8,000円ずつ増えていきます。
| 金利 | 毎月返済額 | 1.0%との差 |
| 1.0% | 84,686円 | ー |
| 1.5% | 91,855円 | +7,170円 |
| 2.0% | 99,379円 | +14,693円 |
| 2.5% | 107,249円 | +22,563円 |
| 3.0% | 115,455円 | +30,769円 |
| 3.5% | 123,987円 | +39,301円 |
金利3.5%の場合には毎月返済額が123,987円となり、1.0%のときより39,301円増えます。
借入額4,000万円・返済期間35年の場合
借入額4,000万円・返済期間35年では、金利1.0%の毎月返済額は112,914円です。
金利水準別の毎月返済額は次の表のとおりで、借入額が3,000万円のときと比べて、同じ金利差でも金額は大きくなります。
| 金利 | 毎月返済額 | 1.0%との差 |
| 1.0% | 112,914円 | ー |
| 1.5% |
122,474円 | +9,559円 |
| 2.0% |
132,505円 | +19,591円 |
| 2.5% |
142,998円 | +30,084円 |
| 3.0% |
153,940円 | +41,026円 |
| 3.5% |
165,316円 | +52,402円 |
金利3.5%のケースでは、5万円以上の影響があることが分かります。
借入額5,000万円・返済期間35年の場合
借入額5,000万円・返済期間35年では、金利1.0%の毎月返済額は141,143円です。
金利水準別の毎月返済額は次の表のとおりで、借入額5,000万円では、1.0%の金利差でも毎月返済額が24,489円も増えます。
| 金利 | 毎月返済額 | 1.0%との差 |
| 1.0% | 141,143円 | ー |
| 1.5% | 153,092円 | +11,949円 |
| 2.0% | 165,631円 | +24,489円 |
| 2.5% | 178,748円 | +37,605円 |
| 3.0% | 192,425円 | +51,282円 |
| 3.5% | 206,645円 | +65,502円 |
金利3.5%の場合の増加額は65,502円にのぼります。
金利が0.5%上がった場合の返済額
残り返済期間が35年の時点で、変動金利が1.0%から1.5%へ上がった場合、毎月返済額の増加は次のとおりです。
・借入額3,000万円:7,170円増(年間約8.6万円)
・借入額4,000万円:9,559円増(年間約11.5万円)
・借入額5,000万円:11,949円増(年間約14.3万円)
金利差0.5%は、月々では1万円前後の増加であると言えます。
家計へのインパクトは限定的に見えるかもしれませんが、これが35年間続くと総額では大きな差になります。
金利が1.0%上がった場合の返済額
残り返済期間が35年の時点で、変動金利が1.0%から2.0%へ1.0%上がった場合、毎月返済額の増加は次のとおりです。
・借入額3,000万円:14,693円増(年間約17.6万円)
・借入額4,000万円:19,591円増(年間約23.5万円)
・借入額5,000万円:24,489円増(年間約29.4万円)
金利差1.0%になると、毎月の負担増は1.5〜2.5万円程度になります。
多くの家庭における携帯電話料金や水道光熱費と同程度の支出が、新たに加わるイメージといえます。
金利が2.0%上がった場合の返済額
残り返済期間が35年の時点で、変動金利が1.0%から3.0%へ2.0%上がった場合、毎月返済額の増加は次のとおりです。
・借入額3,000万円:30,769円増(年間約36.9万円)
・借入額4,000万円:41,026円増(年間約49.2万円)
・借入額5,000万円:51,282円増(年間約61.5万円)
金利差2.0%では、毎月の負担増が3〜5万円台に達します。
このレベルの上昇にも耐えられる家計かどうかが、変動金利を選ぶ際の1つの目安になります。
毎月返済額だけでなく総返済額も比較する
毎月返済額だけでなく、総返済額まで比較することも大切です。
月々の差は支払える範囲でも、長期にわたって積み重なると大きな金額になるからです。
返済期間35年の場合、金利1.0%と2.0%の総返済額を比べると、次の表のようになります。
| 借入額 | 金利1.0% | 金利2.0% | 差 |
| 3,000万円 | 約3,557万円 | 約4,174万円 | 約617万円 |
| 4,000万円 | 約4,742万円 | 約5,565万円 | 約823万円 |
| 5,000万円 | 約5,928万円 | 約6,957万円 | 約1,029万円 |
このように、金利差1.0%が完済まで続くと、総返済額の差は1,000万円前後になることもあるのです。
毎月返済額を見て「払えるかどうか」を検討することに加えて、総返済額の「いくら払うのか」まで確認して判断しましょう。
「変動金利はやめたほうがいい」は本当?
「変動金利はやめたほうがいい」という意見を目にして、不安になったことがある人もいるのではないでしょうか。
変動金利の特徴が自分に合っているかどうかは置かれた状況によって異なるため、必ずしもそのように言われる根拠が自分に当てはまるとは限りません。
ここでは、変動金利をやめたほうがいいと言われる背景と、変動金利が向いている人の特徴を整理します。
変動金利をやめたほうがいい人の特徴
一般的に、変動金利で借りないほうがよい傾向があるのは、次のような人です。
・毎月の家計に余裕がなく、金利上昇時の返済額の増加に対応が難しい人
・貯蓄が少なく、金利上昇時の余力がない人
・金利上昇のニュースのたびに、強い不安を感じてしまう人
・金利の動きを確認することを負担に感じる人
共通するのは、金利上昇への備えが、資金面または気持ちの面で難しいことです。
当てはまる項目が多い人ほど、固定金利を含めて慎重に比較する必要があります。
家計に余裕がない人は金利上昇時に返済が苦しくなりやすい
家計に余裕がない人は、金利上昇時に返済が苦しくなりやすいため、変動金利は慎重に検討しましょう。
前述したシミュレーションのとおり、借入額と返済期間によっては、金利が2.0%上がった場合に毎月返済額が3万〜5万円台の増加になります。
毎月の収支がすでにぎりぎりの場合には、この増加分に対応するのは簡単ではありません。
とくに、教育費が増加する時期と金利上昇が重なると、家計への負担は非常に重くなります。
返済額が増えても対応できる余裕がないなら、固定金利を前提に、物件の予算を調整して安心して返済できる設計にしたほうが安全です。
金利が上がる不安に耐えられない人は固定金利も検討する
金利が上がる不安に耐えられない人も、固定金利を検討しましょう。
変動金利で借りると、完済までの長期間、金利動向と付き合い続けることになるからです。
利上げのニュースが出るたびに強いストレスを感じるなら、その精神的な負担は無視できません。
借入時の固定金利の金利は高いものの、その後は金利が変わることはないため、これを「不安を手放すための保険料」と考えることもできます。
数字での損得だけでなく、安心して過ごせるかどうかも、金利タイプ選びの判断材料の1つです。
変動金利が向いている人の特徴
一方、変動金利が向いているのは、次のような人です。
・家計や貯蓄に余裕があり、返済額が増えても対応できる人
・金利が急上昇したときに繰上返済で残高を減らしていける人
・返済期間が短い人や、短期での完済を予定している人
・金利動向を定期的に確認し、必要に応じて見直しができる人
共通するのは、金利が上がっても打つ手がある状態を保てることです。
低金利のメリットを受け取りながら、リスクに備える体制を作れる人に向いています。
貯蓄や繰上返済の余力がある人は変動金利を選びやすい
貯蓄や繰上返済の余力がある人は、変動金利を選びやすい属性であるといえます。
金利が上がった場合でも、繰上返済で残高を減らせば、利息の増加を抑えることができます。
また、当面の余裕資金があれば、返済額が増えた期間をしのぐこともできます。
そのような人は、変動金利と固定金利の毎月返済額の差額を貯蓄や運用に回しておき、金利上昇に備えるという考え方も有効です。
変動金利のメリットを活かすためには、「低金利の恩恵を受けつつ、備えも積み上げる」という使い方をするのが合理的です。
短期完済を予定している人は低金利のメリットを活かしやすい
返済期間が短いほど、金利上昇の影響を受ける期間が短くなるため、短期での完済を予定している人も、変動金利のメリットを活かしやすいといえます。
また、残高の減りが早ければ、同じ金利上昇でも利息の増加額は小さくなります。
たとえば15年程度での完済を見込める人なら、その間の金利上昇リスクは35年返済より限定的であり、かつ金利が上がったとしても返済額の増加幅が少なくなります。
ただし、金利上昇以外にも想定外の事態が起こりうるため、ギリギリになるような短期返済は考えものです。
計画には余裕をもたせておき、想定どおりに進まない場合の対応も考えておきましょう。
「固定金利はやめたほうがいい」は本当?
一方で、「固定金利はやめたほうがいい」という意見もあります。
借入時の金利が高いことなどが理由ですが、これも一律にはいえるものではなく、固定金利が合っている人もいます。
固定金利をやめたほうがいいと言われる背景と、向いている人の特徴を整理していきましょう。
固定金利をやめたほうがいい人の特徴
固定金利で借りるのをやめたほうがいい傾向があるのは、次のような人です。
・返済期間が短い人や、繰上返済での早期完済を予定している人
・当初の毎月返済額をできるだけ抑えたい人
・家計に余裕があり、金利上昇にも対応できる人
これらの人にとっては、固定金利の高めの金利というコストが、返済額が確定するという安心感に見合っていない場合があります。
ただし、最終的には金利差の大きさと、自分が何を優先するかによって判断が変わります。
返済期間が短い人は固定金利のメリットが小さくなることがある
返済期間が短い人は、固定金利のメリットが小さくなることがあります。
固定金利の最大の価値は、長い返済期間中の金利上昇リスクを避けられることにあるからです。
期間が短ければ、そもそも金利が上がる前に返済が進んだり、仮に金利が上がったとしても残債が減っている可能性が高いでしょう。
その場合、変動金利との金利差というコストのほうが、相対的に重くなりやすいのです。
たとえば10年前後での完済を予定しているなら、変動金利も含めて総返済額を比較してみましょう。
当初の返済額をできるだけ抑えたい人には負担が大きい場合がある
当初の毎月返済額をできるだけ抑えたい人にとっては、固定金利は負担が大きい場合があります。
前述のとおり、借入額3,000万円・返済期間35年では、2.5%の金利差があると毎月返済額に4万円近くの差があります。
入居直後は引越や家具・家電の購入などによって支出がかさみやすく、当初の負担の差は無視できません。
ただし、「当初の返済額を抑えたいから変動金利」と決める前に、金利が上がった場合に対応できるかをセットで確認しましょう。
当初の返済額だけを見て選ぶと、金利上昇時に家計が行き詰まるリスクがあります。
固定金利が向いている人の特徴
一方、固定金利が向いているのは、次のような人です。
・完済までの返済額を確定させて、家計を計画的に管理したい人
・教育費などの将来の大きな支出が見込まれる家庭
・金利上昇の不安を抱えたくない人
・長い返済期間で借りる人
共通するのは、返済額が変わらないことに価値を感じられるかどうかです。
総返済額が多くなる可能性があっても家計の安定を優先したい人は、固定金利を軸に検討するとよいでしょう。
返済額を確定させたい人は固定金利が向いている
毎月の返済額を確定させたい人には、固定金利が向いています。
とくに全期間固定金利型なら、完済までの毎月返済額と総返済額が借入時点で決まるため、教育費や老後資金の積立計画も立てやすくなります。
市場金利が変わっても、自分の住居費は変わらないという状態は、長期のライフプランを考えるうえで大きな強みです。
長期的な返済計画を確定させたい人ほど、固定金利との相性は良いといえます。
子育て世帯や将来支出が多い家庭は安心感を得やすい
子育て世帯など、将来の支出が多い家庭は、固定金利の安心感が重要になることも多い属性です。
住宅ローンの返済期間の間に教育費のピークが重なることが多く、その時期に金利上昇で返済額が増えると家計への打撃が大きいからです。
返済額が固定されていれば、教育費の準備に集中でき、金利上昇のたびに家計を見直す必要もありません。
育児休業などで一時的に収入が変わる時期があっても、住居費が一定なら見通しを立てやすくなります。
将来の他の支出が控えている家庭ほど、返済額を固定する価値は大きくなります。
変動金利・固定金利の今後の見通し【2026年】
金利タイプを選ぶうえでは、今後の金利がどう動くのかも気になるところです。
変動金利と固定金利が決まる仕組みはそれぞれ異なります。
そこでここでは、それぞれが決まる仕組みと、2026年時点の状況をもとに、この先の見通しと判断の基準を説明していきます。
変動金利は主に政策金利や短期プライムレートの影響を受ける
変動金利は、主に日銀の政策金利や短期プライムレートの影響を受けて決まります。
多くの銀行では、短期プライムレート(銀行が優良企業への短期貸出に適用する最優遇金利)を参考に、変動金利を決めているからです。
この短期プライムレートは、基本的には日銀の政策金利に連動して動きます。
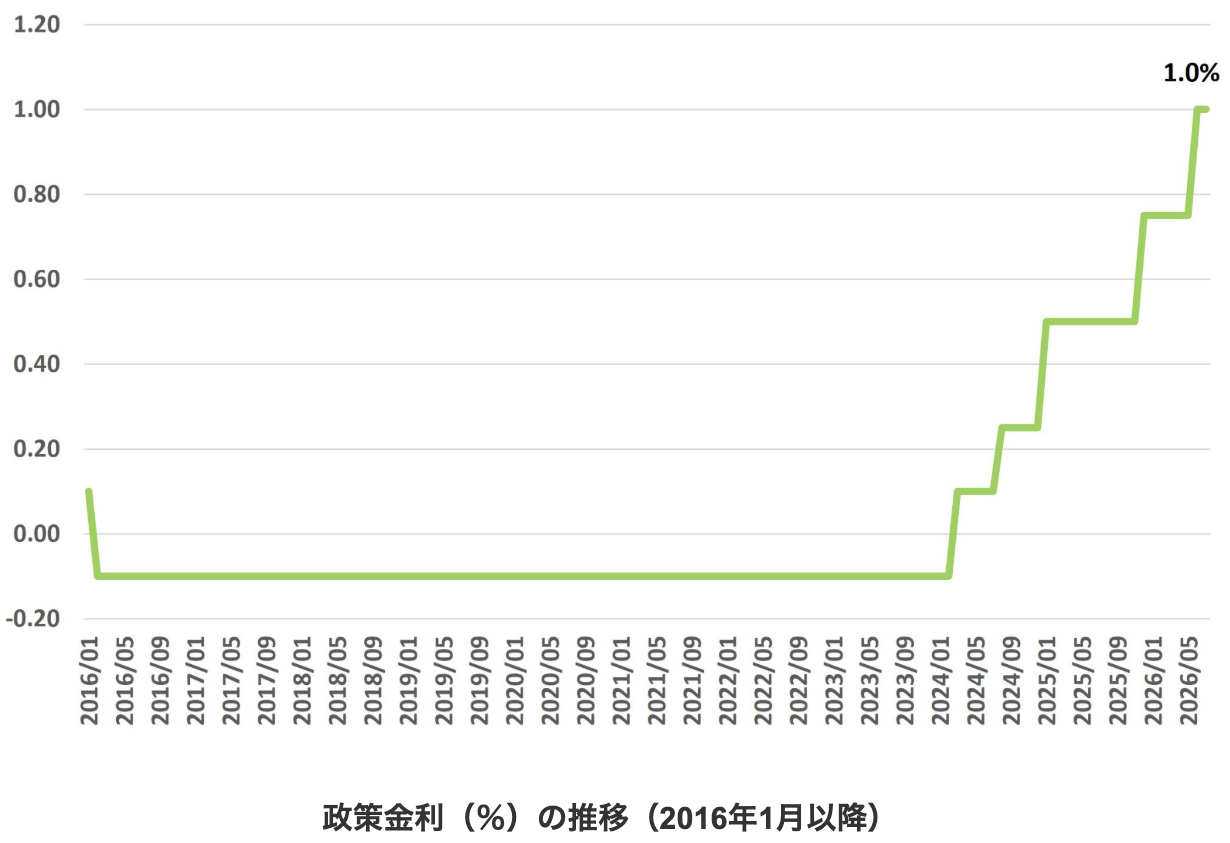
実際、日銀が利上げを進めた2024年以降、変動金利も段階的に上がってきました。
2026年6月には政策金利が1.0%に引き上げられ、これが2026年10月前後から変動金利へと反映されていくと予想されています。
固定金利は主に長期金利の影響を受ける
一方、固定金利は主に、長期金利である10年物国債の利回りの影響を受けて決まります。
金融機関は、長期金利をもとに将来の金利コストを見積もり、固定金利を設定しているからです。
長期金利は、市場が景気や物価の先行きをどう見ているかを反映して日々動きます。
景気や物価の強さが意識されると長期金利が先に上がり、日銀はその状況を確認したうえで政策金利を追随して引き上げる、という順序になることが多いといわれています。そのため、固定金利は変動金利より先に上がりやすい性質があります。
実際、フラット35や10年固定の金利は、政策金利の引き上げに先行して上昇してきました。
2026年は金利上昇リスクを前提に住宅ローンを選ぶ必要がある
このような背景から、2026年時点では金利上昇リスクを前提に住宅ローンを選ぶ必要があります。
日銀は2024年のマイナス金利解除以降、段階的に利上げを進めており、すでに超低金利を前提にできる局面ではありません。
日本経済研究センター「ESPフォーキャスト調査」によれば、エコノミストの多くは物価や賃金の動向しだいで追加の利上げがありうると予想しています。
つまり、かつてのような「変動金利はほとんど動かない」という感覚のまま計画を立てるのは危険です。
金利が上昇する可能性を前提に、上がった場合の影響までを借りる前に確認しておきましょう。
今後の金利を正確に予測することは難しい
金利は物価や賃金、景気、そして海外情勢などの多くの要因によって決まります。
そのため、今後の金利を正確に予測することは、専門家でも難しいのが実情です。
数年先の政策金利の水準を常に正確に言い当てられる人はいないでしょう。
ゆえに、「金利はこれから必ず上がる!」「もう金利は上がらない」と断定する情報とは、距離を置いて接することが大切です。
予測に賭けて金利タイプを選ぶのではなく、現実的に起こりうる範囲の金利上昇に対応できる選び方をするようにしましょう。
予測が難しいからこそ「上がった場合に耐えられるか」で判断する
将来の金利の予測は難しいからこそ、「金利が上がった場合に耐えられるか」を住宅ローン選びの判断の軸にする考え方が重要になります。
将来の金利は予測できなくても、上昇に耐えられる借り方を選ぶことはできるからです。
具体的には、今から金利が1.0%、2.0%上がった場合の毎月返済額でも、家計が回るかを確認してみましょう。
それに耐えられるなら変動金利を選ぶ余地は十分にあり、難しいなら固定金利やミックスローンでリスクを抑える選択肢も有力になります。
当たるかどうか分からない予測に基づくのではなく、自分の家計という確かな基準で選ぶことが、将来、返済に困らない判断をするコツです。
後悔しない金利タイプの選び方【3ステップ】
ここまでの内容を踏まえて、金利タイプの選び方を3つのステップで整理していきます。
ステップ1:借入額と返済期間から考える
1つめのステップは、借入額と返済期間の確認です。
借入額が大きく、返済期間が長いほど、金利上昇の影響が大きくなります。
そのため、借入額が大きく、返済期間が長い人は、返済額を固定するメリットが高まります。
反対に、借入額が少ない人や短期完済を予定する人は、返済額を確定できるメリットが相対的に小さくなります。
ただし、借入額が大きく、返済期間が長いほど、金利差による影響も大きくなります。
変動金利と固定金利の金利差が大きい場合は、低金利で借りられるメリットもより大きくなります。
次のステップと合わせて、金利上昇に耐えられるかという視点をもつことが重要です。
ステップ2:家計の余力と貯蓄額から考える
2つ目のステップは、家計の余力と貯蓄額の確認です。
金利上昇時に耐えられるかどうかは、毎月の収支に余裕があるか、生活費の何か月分の貯蓄があるかなどといった家計の余力の影響を受けます。
また、教育費などの大きな支出が予定されている場合は、その見込みも検討に入れましょう。
返済額が月2〜3万円増えても黒字を保てるなら、低金利の変動金利を選ぶ余地は広がります。
余力が乏しい場合は、返済額が変わらない固定金利を軸に、購入予算を調整する方向で検討するほうが安全です。
ステップ3:金利上昇への不安度・リスク許容度から考える
3つ目のステップは、金利上昇への不安度や、リスク許容度の確認です。
金利タイプの選択には、損得の計算だけでなく、安心して返済を続けられるかどうかといった心理的な要素も重要だからです。
利上げのニュースを見るたびに不安になる人が変動金利を選ぶと、完済までストレスと付き合い続けることになります。
反対に、多少の金利上昇は割り切って考えていたり、大きく上がったら繰上返済する余力があったりする人は、変動金利と相性が良いといえます。
迷ったらミックスローンも検討する
以上のステップを経ても決めきれない場合は、ミックスローンも検討してみましょう。
ミックスローンとは、1つの住宅ローンを変動金利と固定金利に分けて借りる方法です。
たとえば半分ずつにすれば、低金利のメリットと返済額の安定を、半分ずつ両取りできます。
金利が上がったときの影響は変動金利の部分に限られ、金利上昇を回避することによる固定金利のコストも半分ですみます。
ただし、契約が2本になることで、手続きや諸費用が増える場合があることと、すべての金融機関が取り扱っているわけではないことには注意が必要です。
診断チャート|あなたに合う金利タイプはどっち?
ここまでの判断基準を簡単なチャートにまとめました。
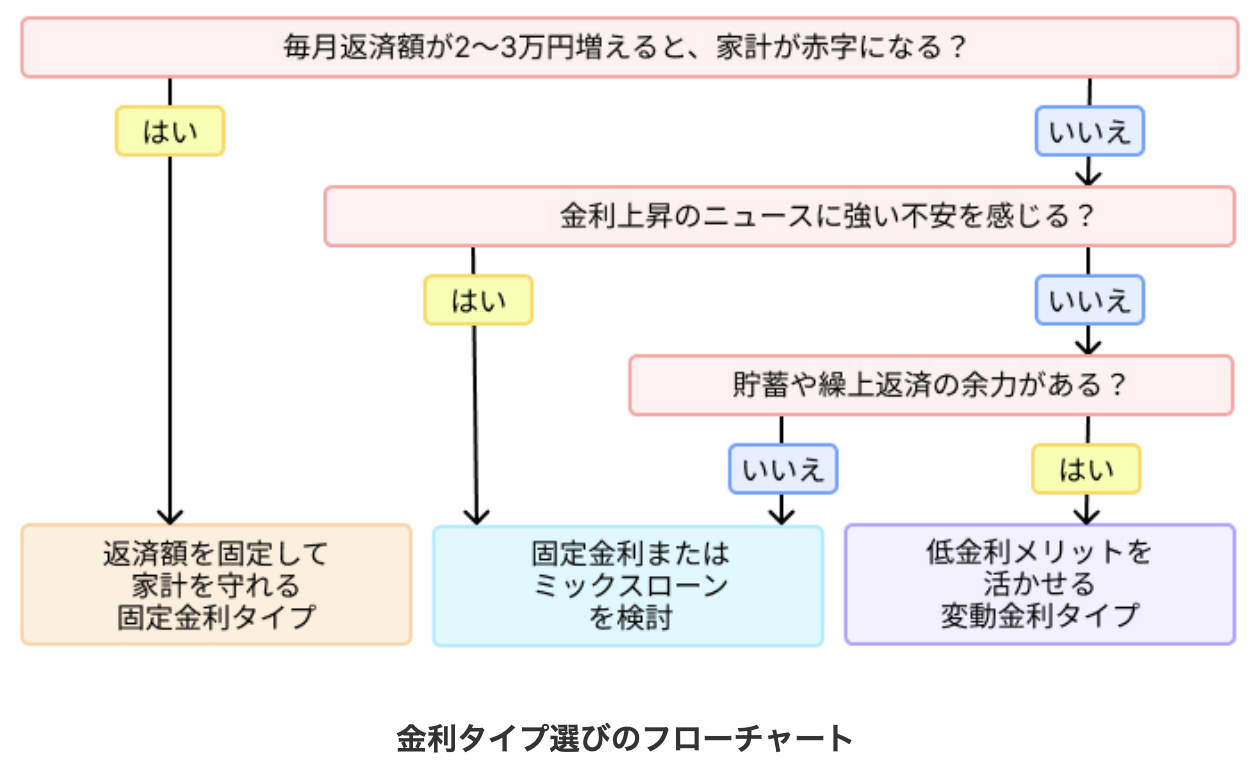
チャートの結果は、あくまで考え方の入口です。
最終的には、実際の金利と自分の借入条件でシミュレーションし、総返済額と毎月返済額を確かめて判断しましょう。
自分に合っている金融機関を知りたい人は、住宅ローン比較サービス「モゲチェック」の「住宅ローン診断」を使ってみましょう。
条件に合う住宅ローンを無料で簡単に比較できます。
変動金利から固定金利への変更・借り換えはできる?
すでに変動金利で借りている人が、途中から固定金利へ切り替えることはできるのでしょうか。
方法は大きく2つあり、①いま借りている銀行で金利タイプを変更する方法と、②別の金融機関の固定金利へ借り換える方法があります。
それぞれの特徴と、借り換え時の判断基準を整理していきましょう。
同じ銀行で変動金利から固定金利に変更できる場合がある
多くの銀行では、変動金利で返済中の住宅ローンを固定金利へと変更することができます。
この場合は、借り換えと違って新しいローンを組み直す手続きではないため、切り替える際の手数料も比較的少なくなります。
ただし、適用される金利は変更を申し込んだ時点の固定金利であり、借入時の水準ではありません。
また、選べる商品や条件は銀行ごとに異なり、その範囲で選んでいくことになります。
まずは、いま契約している銀行に、変更の可否と条件を確認してみましょう。
借り換えは手数料も含めて比較する
選択肢を広げたい場合は、別の金融機関への借り換えも検討しましょう。
ただし、借り換えの際は新規借入時と同様の審査を受ける必要があり、事務手数料や保証料、登記費用、印紙税などの諸費用もかかります。
諸費用の総額は一般に数十万円程度で、残高が大きい場合は100万円以上になることもあります。
多くの場合、変動金利から固定金利に借り換える際には金利が上がります。
さらに、上記のような手数料がかかるため、借り換え時には手数料まで考慮して比較することが重要です。
借り換えなら別の金融機関も含めて比較できる
借り換えには、いまの銀行に限らず、すべての金融機関の中から選び直せるという利点があります。
同じ銀行内の変更では、その銀行が扱っている条件の中からしか選べません。
一方、借り換えであればより条件の良い固定金利や、手厚い保障の団信のある銀行に乗り換えられます。
金利タイプの変更と同時に、借りる金融機関まで見直せるのは借り換えならではです。
同じ銀行での変更と他行への借り換えの両方を試算して、有利なほうを選ぶのが基本です。
借り換えで得するかは金利差・残高・残期間・諸費用で決まる
一般的に、借り換えで得するかどうかは、金利差・残高・残期間・諸費用の4つで決まります。
利息の削減額は金利差と残高、残期間で決まり、そこから諸費用を差し引いた分が借り換えの正味のメリットです。
詳しくはそれぞれの条件で計算する必要がありますが、借り換えで得するかどうかの目安は、①金利差0.3%以上、②残高1,000万円以上、③残期間10年以上の場合です。
当てはまる項目が多いほど、借り換えのメリットは大きくなります。
なお、変動金利から固定金利への借り換えでは毎月返済額が増えるのが一般的なため、増える分を「金利上昇に備える保険料」と捉えられるかどうかが判断のポイントです。
すでに変動金利で借りている人も定期的な見直しが大切
すでに変動金利で借りている人も、定期的にローンを見直すことが大切です。
住宅ローン商品が進歩していることと、自身を取り巻く環境は時とともに移り変わるため、契約当時は最善だった選択肢が、いまも最善とは限らないからです。
年に1回程度、または日銀の利上げがあったタイミングで、自分の住宅ローンと各行の最新の商品を見比べてみましょう。
特に金利差が0.3%以上に開いていたら、借り換えを検討するサインです。
借り換えでどれくらい得になるかは、モゲチェックの「住宅ローン診断」を使えば、手軽に試算・比較できます。
変動金利と固定金利の違いに関するよくある質問
最後に、変動金利と固定金利の違いについて、よくある質問と回答をまとめました。
変動金利は、みんな何%で借りていますか?
近年の日銀の利上げによって変動金利の水準は切り上がっており、2026年9月時点では年1%台前半〜半ばまで上昇している金融機関が増えています。
2026年6月の利上げ分は、大手行では2026年9月から新規借入・既存借入の双方に反映が始まっており、今後の会合での追加利上げがあれば、さらに水準が切り上がる可能性があります。
最新の金利はモゲチェックの「金利ランキング」で確認できます。
変動金利は固定金利より高くなることはありますか?
借入時に変動金利が固定金利より高くなることは基本的にありません。
固定金利には、金融機関が金利上昇リスクを引き受けるコストが上乗せされているからです。
ただし、いま借りている変動金利が将来上昇し、現在の固定金利の水準を上回る可能性はあります。
固定金利と変動金利は、どちらが先に上がりますか?
一般的に、固定金利のほうが先に上がります。
固定金利が連動する長期金利は、景気や物価の先行きを市場がどう見るかによって動き、政策金利より先に反応しやすいためです。
一方、変動金利は日銀の政策金利に連動するため、実際に利上げが行われてから上がります。
実際、近年もフラット35などの固定金利が先に上昇してきました。
「金利が上がってから固定に切り替える」という考え方では通用しないのは、この特性があるためです。
変動金利は一気に上がることがありますか?
近年の日銀の金融政策は、1回あたり0.25%の利上げを半年~1年に1回程度行う段階的なものです。
経済への影響を慎重に見極めながら利上げを行う姿勢を見せているため、変動金利が短期間で一気に数%上がることは考えにくいといえます。
ただし、利上げが数年にわたって積み重なれば、合計で1%を超える上昇になる可能性はあるでしょう。
急上昇する場合よりも、じわじわと続く上昇を想定して備えておきましょう。
5年ルールと125%ルールがあれば安心ですか?
5年ルール・125%ルールがあれば、返済額が急に増えることは抑えられますが、「安心」とまでは言い切れません。
5年ルール・125%ルールは返済額の変化を緩やかにする仕組みであり、利息の負担そのものを減らすわけではないからです。
返済額が据え置かれている間も利息は増えているため、元金の減りが遅くなっていきます。
あくまでも、将来に備えた準備のための猶予期間であるととらえておきましょう。
固定金利はやめたほうがいいと聞きますが本当ですか?
返済期間が短い人や当初の返済額を抑えたい人には、固定金利の高めの金利が負担になる場合がありますが、一律に「やめたほうがいい」とはいえません。
返済額を確定させたい人や、教育費などの削りにくい支出が多い家庭には、返済額が変わらない固定金利の安心感の価値があります。
損得の計算だけでなく、安心して返済を続けられるかも含めて判断しましょう。
住宅ローンは変動金利と固定金利、結局どちらがおすすめですか?
すべての人に共通する正解はありません。
目安としては、家計や貯蓄に余裕があり、金利が上がっても対応できる人は、変動金利の低金利のメリットを活かしやすい属性だと言えるでしょう。
一方、返済額の増加に耐えるのが難しい人や、金利上昇の不安を抱えたくない人は、固定金利を検討する理由があります。
変動金利で借りて、後から固定金利に変更できますか?
変動金利で借りて、後から固定金利に変更することもできます。
その際には、同じ銀行で固定金利へ変更する方法と、別の金融機関の固定金利へ借り換える方法があります。
ただし、適用される金利は変更・借り換え時点の金利です。
固定金利は変動金利より先に上がる傾向があるため、切り替えを待つほど条件が悪くなる可能性があります。
切り替えを考え始めたら、早めに条件を比較しておきましょう。
まとめ:変動金利と固定金利の違いを理解し、自分に合う住宅ローンを比較しよう
変動金利と固定金利の最大の違いは、返済期間中に金利が変わる可能性があるかどうかです。
変動金利は、借入当初の金利が低く、毎月の返済額を抑えやすい一方、将来の利上げによって返済額や総返済額が増える可能性があります。
固定金利は、変動金利よりも金利が高い傾向にありますが、固定期間中の返済額が変わらず、長期の家計計画を立てやすい金利タイプです。
この記事のポイントを振り返ります。
・変動金利は低金利のメリットがある一方、金利上昇リスクを借りる人が負う
・固定金利は金利が高めでも、返済額を固定できる安心感がある
・固定金利には「固定期間選択型」と「全期間固定金利型」があり、固定される期間が異なる
・5年ルールや125%ルールは返済額の急増を抑える仕組みであり、利息の負担を減らすものではない
・どちらが得かは、金利上昇の幅と時期、借入額、返済期間によって変わる
・家計や貯蓄に余裕がある人は、変動金利のメリットを活かしやすい
・返済額の増加が難しい人や、金利上昇への不安が強い人は、固定金利を検討する理由がある
・決めきれない場合は、ミックスローンや借り換えも選択肢になる
変動金利と固定金利のどちらが正解かは、今後の金利を予想するだけでは決められません。
大切なのは、金利が0.5%、1.0%、2.0%上がった場合の返済額を試算し、それでも家計に無理がないかを確認することです。
毎月返済額だけでなく、総返済額、教育費や老後資金、貯蓄額、金利上昇への不安も含めて比較しましょう。
モゲチェックの「住宅ローン診断」を利用すれば、年収や物件情報などを入力するだけで、自分の条件に合う住宅ローンを無料で比較できます。
金利だけでなく、団信や諸費用も含めて比較できるため、自分だけで複数の金融機関を調べる手間を減らせます。
将来の金利を当てることよりも、金利が上がっても返済を続けられる住宅ローンを選ぶことが重要です。
後悔しない住宅ローン選びの第一歩として、まずは自分の条件で返済額を比較してみましょう。