

【結論】住宅ローンの金利見直しは年2回、返済額が変わるのは5年ごと
多くの場合、住宅ローンの変動金利は年2回、4月1日と10月1日に見直されます。
一方で、毎月の返済額が見直されるのは5年ごとです。
つまり、「金利が変わるタイミング」と「毎月の返済額が変わるタイミング」は同じではありません。
まずは、この仕組みを理解して、自分の住宅ローンにいつ影響が出るのか確認していきましょう。
ただし、すべての住宅ローンに同じルールが適用されるわけではありません。
契約している商品の条件もあわせて確認することが大切です。
基準金利の見直しは年2回、4月1日と10月1日が一般的
変動金利は基準金利の見直しに伴って金利が変わりますが、多くの銀行ではこの基準金利の見直しを年に2回行っています。
例外はあるものの、一般的には4月1日と10月1日が基準日となっており、この日に見直しが行われます。
銀行が信用力の高い企業へ1年未満で貸し出すときの、最も低い金利を短期プライムレートといいます。
多くの銀行は、この短期プライムレートに連動するように、あるいは短期プライムレートを参考にしながら基準金利を決めています。
また、短期プライムレートは基本的に日本銀行(日銀)の政策金利に連動しています。
そのため、日銀が政策金利を変更すると、1~3か月程度で短期プライムレートが見直され、その後基準金利が変更されていく構造になっています。
ただし、基準日は各行が商品ごとに定めるものであり、4月1日・10月1日以外の銀行もあります。
見直された金利が反映されるのは7月あるいは1月が多い
基準金利が見直されても、その月からすぐに返済に反映されるわけではありません。
返済額が変わるには、①基準金利の改定、②適用金利の変更、③返済額への反映という3段階があり、それぞれに時間差があります。
多くの銀行では、10月1日の基準日に基準金利が上がった場合、12月の返済日の翌日から適用金利が変わります。
この場合、新しい適用金利が返済に反映されるのは翌年1月の返済分からです。
つまり、10月1日に金利が見直されても、返済に反映されるのは3か月以上先になるのです。
なお、次で説明する5年ルールが適用される場合、ここで変わるのは返済額の内訳だけであり、返済額は変わりません。
返済額そのものの見直しは5年ごと
毎月の返済額は元金(元本)と利息からなりますが、この合計額が一定になるようにする返済方法を元利均等返済といいます。
変動金利で元利均等返済の条件で借りた場合には、毎月の返済額そのものの見直しを5年に1回とする銀行が多くなっていて、これを「5年ルール」と呼びます。
多くの銀行では「10月1日を5回経過するごとに」返済額を見直す決まりになっており、返済額に反映されるのは翌年1月からという仕組みになっています。
このように、5年ルールが適用される商品では、適用金利が変わってもすぐには返済額は変わらず、次の見直しの時期までは元金と利息の割合だけが変更されるのです。
一方、毎月返済する元金を一定とする元金均等返済は、返済額が毎月一定ではないため、5年ルールは適用されず、適用金利が変更されるたびに返済額に反映されます。
5年ルールがある商品では、「金利の見直しは年2回」「返済額の見直しは5年ごと」の2つの決まりがあると覚えておきましょう。
【図解】金利が変わる日と、返済額が変わる日は違う
ここまでの内容を時系列で見てみましょう。
①日銀の政策金利の変更
②短期プライムレートの改定
③基準日(4月1日・10月1日)に基準金利の見直し
④基準金利をもとに、自分の適用金利の決定
⑤新金利での返済開始(7月あるいは翌年1月)
⑥返済額の改定(5年ごとの1月)
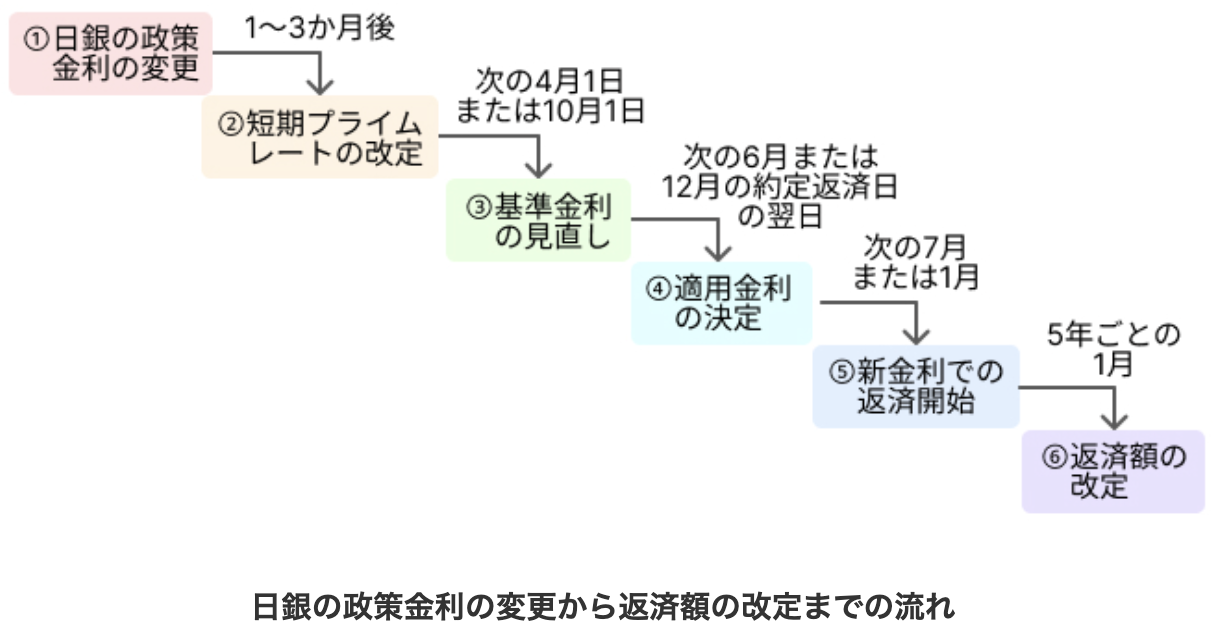
①から②までは1~3か月程度かかり、②から⑤までにも3か月以上、そして⑥までは最大5年かかることもあります。
つまり、返済額が動くまでにはかなりの時間差があるのです。
ただし、これはあくまで一例であり、銀行によって異なる場合があるため、自分の契約内容を確認しておきましょう。
2026年は6月・9月の利上げが、順次見直しに反映される
日本銀行は2026年6月16日の金融政策決定会合で政策金利を年1.0%程度へ、9月18日の会合で年1.25%程度へ引き上げました。
10月30日の会合では据え置いています。
これを受けて、大手銀行は短期プライムレートを2026年8月に年2.375%へ引き上げました。
11月にも年2.625%へ引き上げています(みずほ銀行・三菱UFJ銀行は11月2日、三井住友銀行は11月9日から)。
たとえば三菱UFJ銀行は、2026年8月3日に短期プライムレートを引き上げ、9月1日に住宅ローンの変動金利の基準金利を見直しました。
9月の利上げを受けて、12月1日にも基準金利を見直すと公表しています。
すでに変動金利で借りている人の場合、6月の利上げ分は、多くの銀行で2026年10月1日の基準日に基準金利が見直され、2027年1月の返済分から反映されます。
9月の利上げ分は、多くの銀行で2027年4月1日の基準日の見直しを経て、2027年7月の返済分から反映される見込みです。
ただし、時期は銀行や契約によって異なります。
住宅ローンの金利見直しとは?銀行側の見直しと自分で行う見直しの違い
この記事では「金利見直し」という言葉を使用していきますが、これは2つの意味で使われることがあります。
1つは銀行が基準金利を改定することで、もう1つは借りている人が返済プランを見直すことです。
この記事では、まず銀行による基準金利の改定について説明し、その後自分でできる見直しへと話を進めていきます。
最初に、銀行側の仕組みを押さえておきましょう。
銀行が行う見直し=基準金利と適用金利が変わること
銀行が行う金利見直しとは、基準金利と適用金利が変わることをいいます。
基準金利とは、各金融機関が定めている店頭表示の金利です。
また、適用金利とは、実際に自分のローンの利息計算に使われている金利です。
変動金利では通常、基準金利が動くとそれに連動して適用金利も同じ幅だけ動きます。
たとえば基準金利が年0.25%上がったときは、適用金利も年0.25%上がります。
適用金利は「基準金利−優遇幅」で決まる
基準金利と適用金利には、「基準金利 − 優遇幅 = 適用金利」という関係があります。
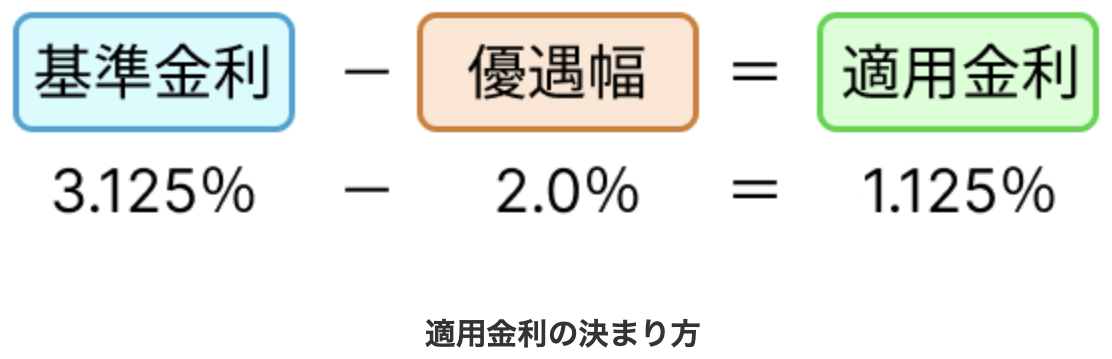
優遇幅とは、契約時に決まる金利の引き下げ幅(割引)のことです。
優遇幅は借入時の審査結果や取引条件によって決まり、変動金利では完済まで変わらない契約が多くなっています。
たとえば、基準金利が年3.125%、優遇幅が年2.0%の契約である場合の適用金利は、年1.125%です。
なお、広告に出ている最も低い金利は、優遇幅を最大まで受けられた場合を表しています。
銀行から届く金利変更の通知で確認すべき4項目
金利見直しの前には、銀行から金利変更の通知が届くことがあります。
その場合、次の4点を確認しましょう。
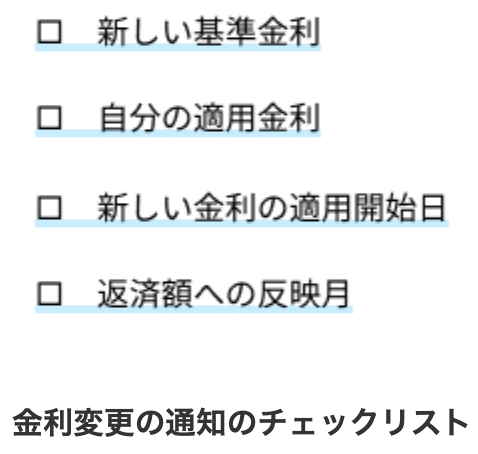
これらが分かれば、金利変更の影響が自分のローンにいつ・どのように反映されるのかを把握することができます。
通知の名称は銀行によって異なり、また郵送ではなくインターネットバンキング上で確認する形の銀行もあります。
その場合は基準金利が改定される時期にログインして、自分で探す必要があります。
住宅ローンの金利はいつ見直しされる?金利タイプごとの改定時期
前述のように、変動金利では多くの銀行で年2回、4月1日と10月1日を金利見直しの基準日にしています。
ただし、基準日や返済額への反映時期は銀行によって異なります。
見直しのタイミングは、変動金利型、固定期間選択型、全期間固定金利型といった金利タイプによって異なります。
ここでは金利タイプごとに、適用金利の見直しについて考え方をまとめていきます。
変動金利の見直しは年2回(4月・10月)が一般的
変動金利の見直しは年2回とする銀行が最も一般的です。
たとえば、主要ネット銀行の1つであるauじぶん銀行は4月1日と10月1日を基準日としています。
地方銀行である三十三銀行も同じ基準日を採用しており、いずれも7月・1月の約定返済分から新金利が適用されます。
このように、銀行の種別によらず、新しい金利が適用されるタイミングは概ね統一されています。
ただし、ボーナス返済を併用している場合はタイミングが異なることもあります。
5月1日・11月1日の銀行や、毎月見直す銀行もある
4月1日・10月1日が一般的である一方で、基準日を5月1日・11月1日としている金融機関もあります。
その一例がソニー銀行で、他行よりも基準日が1か月遅くなっています。
ただし、新しい金利は、それぞれ6月・12月の約定返済日の翌日から適用されることとされています。
つまり、7月・1月の約定返済分から新しい金利が適用される運用になっているので、新しい金利が適用されるタイミングは一般的な銀行と同じです。
また、基準金利を毎月見直す形をとる銀行もあり、たとえば三菱UFJ銀行には毎月1日を基準日として基準金利を見直す契約があります。
つまり、「変動金利は4月と10月を基準に見直される」と思い込んでいると、自分の契約とずれる可能性があるため、自分の契約条件を確認しておきましょう。
固定期間選択型は「固定期間の終了時」に金利が見直される
固定期間選択型(当初固定)とは、借入当初の一定期間だけ金利を固定し、期間の終了後に金利タイプを選び直す商品です。
そのため、当初の固定期間が終わるタイミングで金利が見直されます。
たとえば10年固定を選んだ場合には、10年後に変動金利にするか、あらためて固定金利にするかを決めます。
重要なことは、このときに適用されるのは借入時の金利ではなく、選び直す時点の金利であることです。
また、固定期間の終了後に優遇幅が借入時と変わる契約もある点には注意が必要です。
固定期間が終了するという案内が届いたら、次の適用金利がいくらになるのかを確認しましょう。
全期間固定金利型・フラット35は完済まで金利が変わらない
全期間固定金利型の商品の代表例は、住宅金融支援機構と民間金融機関が提携して提供する「フラット35」です。
借入時に決まった金利が返済終了まで適用されるため、市場金利が上がっても毎月の返済額は変わりません。
つまり、全期間固定金利型は借入時の金利が完済まで続くため、金利の見直しが行われないのです。
借入から完済まで金利が変わらず、返済額が変わらない安心感があるのが全期間固定金利型のメリットです。
一方で、変動金利より金利が高めになる傾向があります。
5年ルール・125%ルールとは?返済額が急に増えない仕組みと落とし穴
すでに説明したように、5年ルールとは、毎月の返済額の見直しを5年に1回とする仕組みのことです。
また、125%ルールとは、返済額の上昇が直前の返済額の1.25倍までに抑えられる仕組みです。
どちらも、金利上昇時に家計を急な負担増から一時的に守るためのものであり、変動金利かつ元利均等返済の契約に設けている銀行が多くなっています。
これらのルールの中身と、あわせて知っておきたい2つの落とし穴を整理します。
5年ルールは「5年間、金利が上がらない」という意味ではない
5年ルールは、「5年間は金利が上がらない」という意味ではありません。
5年間変わらないのは毎月の返済額であって、適用金利ではないのです。
このルールが設定されている背景は、適用金利の改定によって家計が急に苦しくならないように、返済額の変更を5年に1回にまとめていると考えると分かりやすくなります。
一方で適用金利は、ここまで見てきたとおり別の仕組みで見直されています。
後述するように、返済額が変わらなくても、返済額の内訳は利息の割合が増える方向へ変わっています。
125%ルールは返済額の上昇を直前の1.25倍までに抑える
125%ルールとは、返済額の上昇が直前の返済額の1.25倍までに抑えられる仕組みです。
たとえば、現在毎月8万円を返済している場合には、次の返済額の改定時の上限は毎月10万円になります。
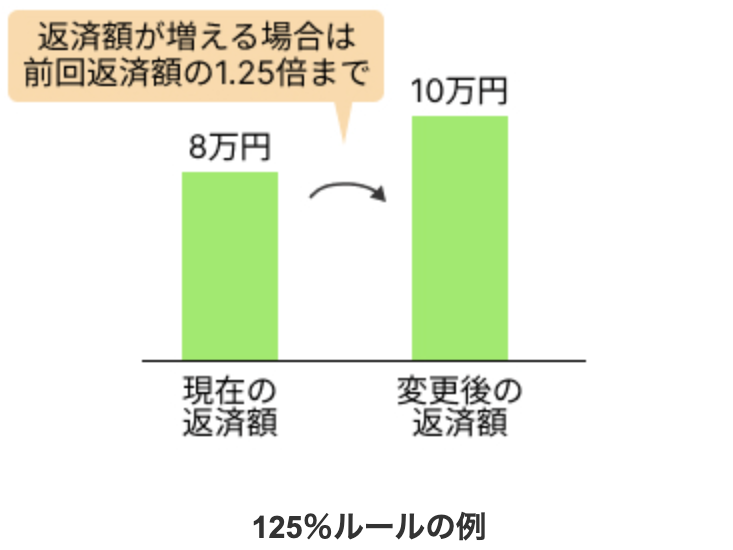
注意したいのは、上限が決まっているのは毎月の返済額だけであり、完済までに支払う総額が減るわけではないことです。
125%ルールが適用されると元金の返済がそのぶん遅れることになり、その後の返済期間に持ち越されていきます。
つまり125%ルールは、返済の負担を軽くする仕組みではなく、負担が生じる時期を先送りする仕組みであると言えます。
【落とし穴①】返済額が変わらなくても、元金の減りは遅くなる
5年ルール・125%ルールによって金利上昇の影響が緩和されるのは、毎月の返済額に関する部分だけであって、返済総額がこれらのルールによって減ることはありません。
返済額が据え置かれると、その中で利息の割合が増え、元金に回る分が減るためです。
たとえば、残高3,000万円・残り返済期間25年・金利年1.0%・元利均等返済・ボーナス返済なしの場合、毎月返済額は113,062円です。
この月の返済額の内訳は、利息25,000円と元金88,062円になっています。
もし、同じタイミングで適用金利が年2.0%に上がったと仮定すると、5年ルールによって返済額は113,062円のまま据え置かれます。
しかし内訳は、利息50,000円と元金63,062円に変わるのです。
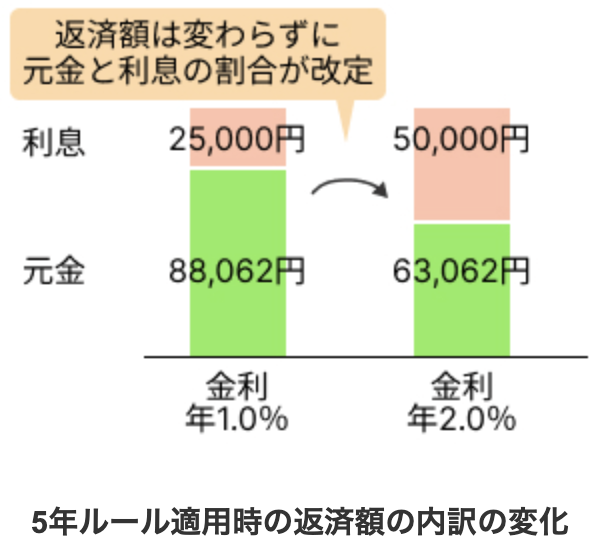
このように、返済額が変わらないからといって、金利上昇の影響がないわけではありません。
金利が上がれば、将来の返済負担は増えていきます。
金利が上がる局面では、いまの金利が他行と比べてどうかを、定期的に確かめておくことが大切です。
より条件のよい借り換え先を探すなら、住宅ローン比較サービス「モゲチェック」の「借り換えランキング」が便利です。
金利や総支払額で、各行の住宅ローンを比べられます。
ランキングの金利は借り入れる時点のもので、変動金利は借りたあとも見直しで上がることがあります。
【落とし穴②】未払利息が発生する条件を数字で確認する
金利が短期間で急激に上昇すると、毎月支払うべき利息が毎月の返済額を上回る状況に陥ります。
この超えた分のことを「未払利息」といい、元金と同様に積み上がった未払利息も将来返済しなければいけなくなります。
残高3,000万円・残り返済期間25年・金利年1.0%・元利均等返済・ボーナス返済なしの場合で考えると、毎月返済額113,062円を利息だけで使い切るのは、適用金利が年4.522%に達したときです。
つまり年1.0%からは、3.5%を超える上昇が必要になります。
これは、日銀が0.25%ずつの利上げを14回以上重ねるのに相当する大きな上昇です。
ただし、将来の金利は誰にも正確には予測できません。
なお、残高が減ってくると未払利息が発生する金利上昇の水準は上がるため、同じ金利でも人によって状況は変わります。
また、未払利息の精算方法は金融機関によって異なり、完済時にまとめて請求される場合もあることから、金利が急上昇した場合には十分な備えをしておきましょう。
元金均等返済では、見直しのたびに返済額が変わる
前述したように、5年ルール・125%ルールは、変動金利の元利均等返済を前提とした仕組みです。
返済方式には、毎月返済する元金を一定にし、そこに残高に応じた利息を上乗せする元金均等返済もあります。
元金均等返済は、返済額のうち元金部分が固定されているため、金利が変われば返済額もその都度変わります。
つまり、元金均等返済では5年ルール・125%ルールがなく、金利が見直されるたびに返済額が変わっていきます。
【比較表】主要銀行の住宅ローン金利見直しルールを比べる
住宅ローンの金利見直しルールは、銀行ごとに違います。
ここでは、主な都市銀行(メガバンク)、ネット銀行、信託銀行、地方銀行の計12行の見直しルールを表に整理しながら、その違いについて説明していきます。
なお、最新の内容は必ず各金融機関の公式情報や、契約書でご確認ください。
比較表:基準日・返済額への反映月・5年ルール/125%ルールの採否(主要12行)
まずは、各行の基準日・新しい金利の適用開始・返済額への反映月・5年ルールと125%ルールの採否の4点で整理しました。
| 金融機関 |
基準日 | 新しい金利の適用開始 | 新金利が返済計算に反映される月 |
5年ルール・125%ルール | 確認先 |
| みずほ銀行 |
4月1日・10月1日 ※借入中の場合 |
6月・12月の約定返済日の翌日 |
7月・1月の返済分から |
あり ※元利均等返済 |
・みずほ銀行「変動金利方式の仕組み」 |
| 三菱UFJ銀行 |
毎月型:毎月1日 年2回型:4月1日・10月1日 |
毎月型:翌月の返済日の翌日 年2回型:6月・12月の返済日の翌日 |
毎月型:翌々月の返済分から 年2回型:7月・1月の返済分から |
あり ※元利均等返済 |
・三菱UFJ銀行「住宅ローン商品説明書」 ・三菱UFJ銀行「変動金利で借入中だが、金利の見直し時期を知りたい。」 |
| 三井住友銀行 | 4月1日・10月1日 |
6月・12月の約定返済日の翌日 |
7月・1月の返済分から |
あり ※元利均等返済 |
・三井住友銀行「商品説明書一覧」 |
| りそな銀行 | 4月1日・10月1日 |
6月・12月の約定返済日の翌日 |
7月・1月の返済分から |
あり ※元利均等返済 |
・りそなすまいポータル「住宅ローン返済中の金利と返済額の確認方法」 |
| ドコモSMTBネット銀行(旧住信SBIネット銀行) |
改定後の契約規定が適用される契約:毎月1日 改定前の契約規定が適用される契約:4月1日・10月1日 ※WEB契約は2025年12月18日以降、書面契約は同日銀行発送分以降が改定後 |
改定後:基準日の翌月の返済日の翌日 改定前:6月・12月の返済日の翌日 |
改定後:基準日の翌々月の返済分から 改定前:7月・1月の返済分から |
あり ※元利均等返済 |
・ドコモSMTBネット銀行「住宅ローン商品概要説明書一覧」 |
| ソニー銀行 |
5月1日・11月1日 |
ボーナス返済なし、または6月・12月:6月・12月の返済日の翌日 ボーナス月が7月・1月:7月・1月の返済日の翌日 ボーナス月が8月・2月:8月・2月の返済日の翌日 |
通常:7月・1月 ボーナス月が7月・1月:8月・2月 ボーナス月が8月・2月:9月・3月 |
なし | ・ソニー銀行「金利変動リスクなどに関する説明書」 |
| auじぶん銀行 |
4月1日・10月1日 |
6月・12月の約定返済日の翌日 |
7月・1月の返済分から |
あり ※元利均等返済 |
・auじぶん銀行「商品詳細説明書」 |
| SBI新生銀行 |
5月1日・11月1日 ※初回変更後の通常見直し |
通常:6月・12月の約定返済日の翌日 ボーナス返済月が7月・1月:7月・1月の約定返済日の翌日 |
通常:7月・1月 ボーナス返済月が7月・1月:8月・2月 |
なし | ・SBI新生銀行「住宅ローン商品説明書・各種資料」 ・SBI新生銀行「変動金利」 |
| 三井住友信託銀行 |
4月1日・10月1日 |
6月・12月の約定返済日から |
7月・1月の返済分から |
あり ※元利均等返済 |
・三井住友信託銀行「商品概要説明書等」 ・三井住友信託銀行「変動金利コースの金利が上がったら返済額はどうなる? 返済額変更のルールをおさらい!」 |
| 常陽銀行 |
4月1日・10月1日 |
6月・12月の約定返済日の翌日 |
7月・1月の返済分から |
あり | ・常陽銀行「現在、変動金利で借り入れ中です。金利はどのタイミングで見直しされますか?」 |
| 横浜銀行 |
4月1日・10月1日 |
毎月返済のみ:6月・12月の約定返済日の翌日 増額返済併用:選択した増額返済月(6月・12月/7月・1月/8月・2月)の約定返済日の翌日 |
適用開始日の翌月 通常:7月・1月 増額返済併用:7~9月・1~3月のいずれか |
あり ※元利均等返済 |
・横浜銀行「商品概要説明書(住宅ローン 変動金利型(固定金利指定型3年・5年・10年))」 |
| 三十三銀行 |
4月1日・10月1日 |
6月・12月の約定返済日の翌日 |
7月・1月の返済分から |
あり | ・三十三銀行「変動金利型住宅ローンをご利用中のお客さまの金利についてのご案内」 |
表を見ると、以下のような傾向が読み取れます。
・基準日は4月1日・10月1日を採用する銀行が最も多い
・新しい金利での返済は7月・1月から始まる銀行が多い
・5年ルール・125%ルールを採用していない銀行もある
なお、ボーナス返済ありの場合には、新しい金利での返済が始まる日が異なる場合があります。
また、同じ銀行でも、契約している商品や返済方式によって扱いが分かれることがあります。
この他にも、労働金庫(ろうきん)やJAバンクなど、ここに挙げた以外にも住宅ローンを扱う金融機関は数多くあります。
このように枠組みは同じでも、基準日や反映月は各機関が個別に定めています。
また、金融機関によっては、見直しルールを公式サイト上で確認できない場合もあります。
その場合は、契約書や窓口で確認するようにしましょう。
5年ルール・125%ルールを採用していない銀行もある
5年ルール・125%ルールは、業界共通の仕組みではありません。
たとえばソニー銀行やSBI新生銀行は、これらのルールに基づく返済額の計算を行っていません。
適用金利が上がったときはその都度、返済額が見直される方式です。
そのため、元金の返済が遅れたり、未払利息が生じたりといった将来の返済額へのしわ寄せが起こる心配はありません。
ルールがなければ返済額はすぐ動いてしまいますが、負担の先送りは起こらないという特徴があります。
都市銀行の見直しルール
都市銀行はいずれも年2回の見直しが基本ですが、反映の時期には違いがあります。
みずほ銀行・三井住友銀行・りそな銀行の見直しの仕組みは同じで、4月1日・10月1日を基準日とし、次の7月・1月の返済日から新しい金利での返済が始まります。
三菱UFJ銀行は前述の通り、2026年9月1日に基準金利を見直し、12月1日にも見直すことを公表しています。
既存の借入者への反映は契約のタイプによって異なります。
9月1日の見直し分は、毎月型では2026年11月、年2回型では2027年1月の約定返済分からです。
12月1日の見直し分は、毎月型では2027年2月、年2回型では2027年7月の約定返済分からです。
各行とも、5年ルール・125%ルールがあります。
ネット銀行の見直しルール
auじぶん銀行は都市銀行と同様に、4月1日・10月1日を基準日とし、次の7月・1月の返済日から新しい金利での返済が始まります。
しかし、ネット銀行は都市銀行と仕組みが異なることも少なくありません。
ドコモSMTBネット銀行(旧住信SBIネット銀行)は、かつては4月1日・10月1日の見直しでしたが、2025年12月18日以降の契約では毎月1日に見直すため、契約の時期によって見直しの時期が異なります。
なお、上記の両行は5年ルール・125%ルールを採用しています。
しかし、ソニー銀行とSBI新生銀行は5月1日・11月1日を基準日とし、次の7月・1月の返済日から新しい金利での返済が始まります。
この両行は、5年ルール・125%ルールを採用していません。
また、ドコモSMTBネット銀行のようにルールが変更される場合があるため、自分の内容を確認しておきましょう。
同じ銀行名でも、借入時期・商品・返済方式でルールが変わる
同じ銀行でも複数のルールを採用していることはよくあり、また借りた時期によってルールが異なることもあります。
そのため、銀行名と現在の商品概要だけで、自分の条件がわかるわけではありません。
もし、公式ページから情報収集するときには、次の3点を確認しましょう。
・ページの更新日
・対象が新規の借入者か、既存の借入者か
・商品名と返済方式
同じページに新規向けと既存向けが併記されていることも多いため、どちらの説明なのかを見分けることが大切です。
自分の銀行のルールを調べる方法
自分が借りている銀行のルールを調べる方法は3つあります。
・各行の住宅ローンページにある見直しルールの解説
・公式のよくある質問(FAQ)
・金銭消費貸借契約書
検索するときは、検索エンジンに「◯◯銀行 住宅ローン 変動金利 見直し」と入力すると、該当ページにたどり着きやすくなります。
他の銀行も含めて比較するには、この作業をそれぞれ行う必要がありますが、銀行ごとにルールや金利水準は異なるため、多くの銀行を自分で比較するのは現実的ではありません。
そのような場合は、モゲチェックの「借り換えランキング」で、複数の金融機関の金利をまとめて比べられます。
見直しのルールは、候補を絞ってから各行の公式情報で確かめましょう。
ランキングや以下で紹介する銀行の金利は借り入れる時点のもので、借りたあとは各行のルールで見直されます。
モゲチェック編集部オススメ3選(PR)
【一覧表】まず確認する自分の契約内容5項目
変動金利が上がったときの対策を考える第一歩は、自分の契約内容を確認することです。
金利タイプと返済方法、そして適用されるルールがわかっていないと、適切な対策を取ることができません。
ここでは、確認すべき5項目と、どこを見れば分かるのかを整理していきます。
確認する5項目と、どこを見れば分かるか
確認する項目は次の5つです。
| 確認する項目 | 確認できる資料 | 読み取り方 |
| 金利タイプ | ・金銭消費貸借契約書 ・返済予定表 ・インターネットバンキングのマイページなど |
・変動金利型・固定期間選択型・全期間固定金利型 の3つがある ・「変動金利型」「固定金利指定型10年」などの表記を探す ・固定期間選択型は終了年月もあわせて確認する |
| 適用金利・基準金利・優遇幅 | ・返済予定表 ・銀行からの金利変更通知など |
・「基準金利 - 優遇幅 = 適用金利」という関係が成り立つ ・適用金利が利息計算に使われる |
| 次回の見直し時期と返済額への反映月 | ・契約書 ・各行の公式ページ ・銀行からの金利変更通知など |
・基準日がいつになるか ・新しい金利での返済が始まる月はいつか |
| ローン残高・残り返済期間・毎月返済額 | ・返済予定表 ・インターネットバンキングのマイページなど |
・残高と残期間が分かれば、 金利上昇時の影響を試算できる |
| 返済方法(元利均等返済・元金均等返済) | ・契約書 ・返済予定表 |
・明記されていない場合、毎月の返済額が一定なら 元利均等返済、少しずつ減っていれば元金均等返済 |
主な確認方法は、返済予定表・金銭消費貸借契約書・インターネットバンキング・銀行からの通知です。
返済予定表とインターネットバンキングでは日々の数字を、契約書はルールそのものを確認することに適しています。
適用金利・基準金利・優遇幅はそれぞれ記載されている場合もありますが、前述のように「基準金利 - 優遇幅 = 適用金利」の関係があることを踏まえて読み取りましょう。
変動金利の場合、多くの契約では完済まで優遇幅は変わらず、基準金利が動くことによって適用金利が変動します。
金利タイプと返済方法で、適用されるルールが変わる
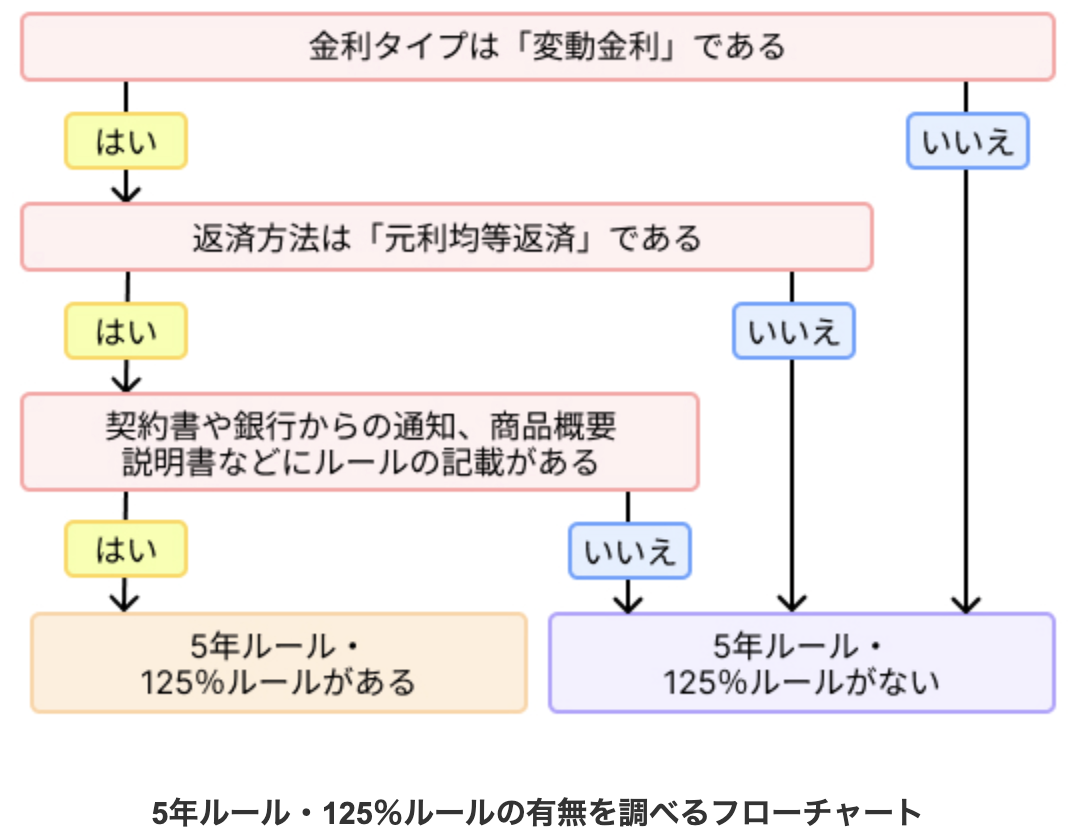
5項目のうち、5年ルール・125%ルールが適用されるかどうかで特に重要なのは、「金利タイプ」「返済方法」です。
見直しの時期は金利タイプで決まり、5年ルール・125%ルールが適用されるかは返済方法で決まるためです。
返済方法が明記されていない場合でも、返済予定表を見れば見分けられます。
毎月の返済額が同じ金額であれば元利均等返済、少しずつ減っていれば元金均等返済です。
金利タイプ・返済方法による5年ルール・125%ルールの適用の有無を調べる方法は、次のフローチャートのとおりです。
自分の金利が高いかどうかは、他行と比べて初めて分かる
適用金利が分かっても、それが現在の相場に対して高いか低いかは、その数字だけでは判断できません。
金利水準は、銀行や借入時期によって変わるためです。
また、住宅ローン商品は年々進歩しているため、10年前に借りたときは相場並みだったとしても、いまの水準と比べると高くなっているケースもあります。
自分の金利がいまの相場のどのあたりに位置するのかは、他行の条件と比べて初めて分かります。
無料の住宅ローン比較サービス「モゲチェック」の「借り換えランキング」では、他行の住宅ローンの金利を一覧で比べられます。
いまの適用金利と見比べれば、自分の金利が高めかどうかの目安になります。
【シミュレーション】金利が上がると返済額はいくら増える?
残高3,000万円・残り返済期間25年・いまの金利が年1.0%の場合、金利が年0.25%上がると、毎月の返済額は約3,000円増えます。
年0.5%の上昇なら約7,000円、年1.0%なら約1万4,000円です。
金利が今後どう動くかを確実に見通すことは難しいため、金利上昇時の対策には、さまざまな上昇幅で影響を考えておく必要があります。
残高3,000万円・残り返済期間25年で+0.25%/+0.5%/+1.0%の3シナリオ
試算の前提は、残高3,000万円・残り返済期間25年・いまの金利年1.0%・元利均等返済・ボーナス返済なしの場合です。
| シナリオ | 毎月返済額の増加 | 総返済額の増加 |
| 金利が年0.25%上がった場合 | 約3,000円 | 約100万円 |
| 金利が年0.5%上がった場合 |
約7,000円 | 約210万円 |
| 金利が年1.0%上がった場合 |
約14,000円 | 約420万円 |
このように、金利上昇幅が2倍になると、毎月返済額・総返済額の増加額もおおむね2倍になることが分かります。
また、毎月の金額で見ると数千円でも、25年分を合計すると100万円単位の差になる点に注意が必要です。
ただし、これは金利が上がったあと、完済まで同じ水準が続いた場合の数字です。
なお、5年ルールが適用される契約では、実際に返済額が動くのは見直しの時期が来てからです。
5年ルールがある銀行とない銀行で、返済額の増え方の違い
同じ金利上昇でも、返済額が増えるタイミングは5年ルールがあるかどうかで変わります。
すでに説明したように、5年ルールがある場合には、金利が上がっても次の見直しの時期までは返済額が据え置かれます。
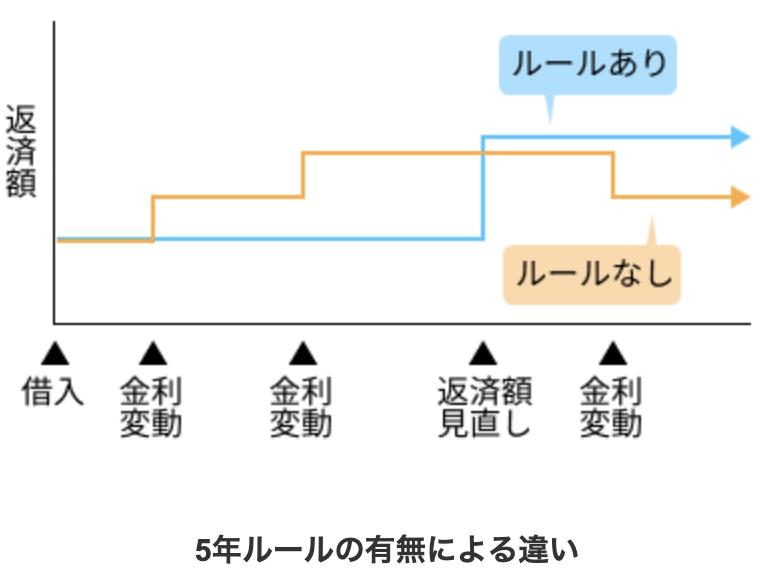
また、125%ルールがある場合には、新しい返済額は直前の1.25倍が上限になります。
5年ルールがない銀行では、見直しのたびに返済額が少しずつ動きます。
残高・残り返済期間別に見る影響額の目安
金利上昇による総返済額への影響の大きさは、残高と残り返済期間によって変わります。
金利が年1.0%から年1.5%に上がった場合(元利均等返済・ボーナス返済なし)で、残高・残り返済期間別に総返済額がどれくらい増えるかをまとめたのが以下の表です。
| ローン残高 | 残り15年 | 残り25年 |
| 1,500万円 | 約60万円 | 約100万円 |
| 2,500万円 | 約100万円 | 約170万円 |
| 3,500万円 | 約140万円 | 約240万円 |
このように、残高に比例して総返済額は増えていきます。
また、残り返済期間が長くなればなるほど、総返済額が増えます。
残高1,500万円でも、総返済額の増加は残り25年で約100万円であるのに対して、残り15年で約60万円と差がつきます。
自分の残高と残りの返済期間での影響は、モゲチェックの「返済額シミュレーション」で調べられます。
今の金利と上がったあとの金利の2つのプランを並べて、毎月の返済額を比べましょう。
金利上昇に備えて借り換えも考えるなら、「借り換えランキング」で他行の金利を比べ、候補を絞っておきましょう。
【2026年最新】住宅ローン金利の動向と今後の見通し
近年、日銀は政策金利を段階的に引き上げており、すでに住宅ローンの金利にも影響が出ています。
一方で、今後さらに上がるのか、しばらく横ばいなのかを、正確に予測することは誰にもできません。
住宅ローンの見直しの判断を行ううえで、この状況をどのようにとらえればよいのでしょうか。
ここでは、最近の動向と対策の考え方を説明していきます。
2026年時点では、金利上昇リスクを前提に見直しを考えたい
これから住宅ローンの見直しに取り組む際には、金利が上がる可能性を想定して進める必要があります。
住宅ローンの金利は日銀の金融政策や市場金利の影響を受けて決まります。
後述するように日銀は段階的に利上げを進めており、これが市場金利の上昇にもつながっています。
変動金利で住宅ローンを組んでいる人の選択肢は、大きく3つあります。
・今後も変動金利のまま返済を続ける
・固定金利に切り替える
・他の金融機関へ借り換える
どれを選ぶにしても、先々の家計への影響を試算・比較するときは、金利上昇を想定したうえで考えていく必要があります。
変動金利は短期金利、固定金利は長期金利に連動する
変動金利と固定金利は、金利が決まるメカニズムが異なります。
すでに説明したように、多くの銀行では、変動金利は短期金利である短期プライムレートに連動して動きます。
短期プライムレートは日銀の政策金利の影響を受けるため、政策金利が動くと変動金利にも波及します。
一方、固定金利は長期金利に連動します。
長期金利は、返済までの期間が長い資金の金利のことで、日本国債の10年物の利回り(10年国債利回り)が代表的な指標です。
長期金利は市場で日々取引されるなかで決まるため、将来の金利上昇が予想されると、実際に金利が上がるよりも先に動く性質があります。
そのため、金利水準は変動金利よりも固定金利が先に上がりやすいという特徴があります。
日銀の利上げと短期プライムレートの推移
前述の通り、日銀は2026年6月16日に政策金利を年1.0%程度へ、9月18日に年1.25%程度へ引き上げました。
10月30日の会合では据え置いています。
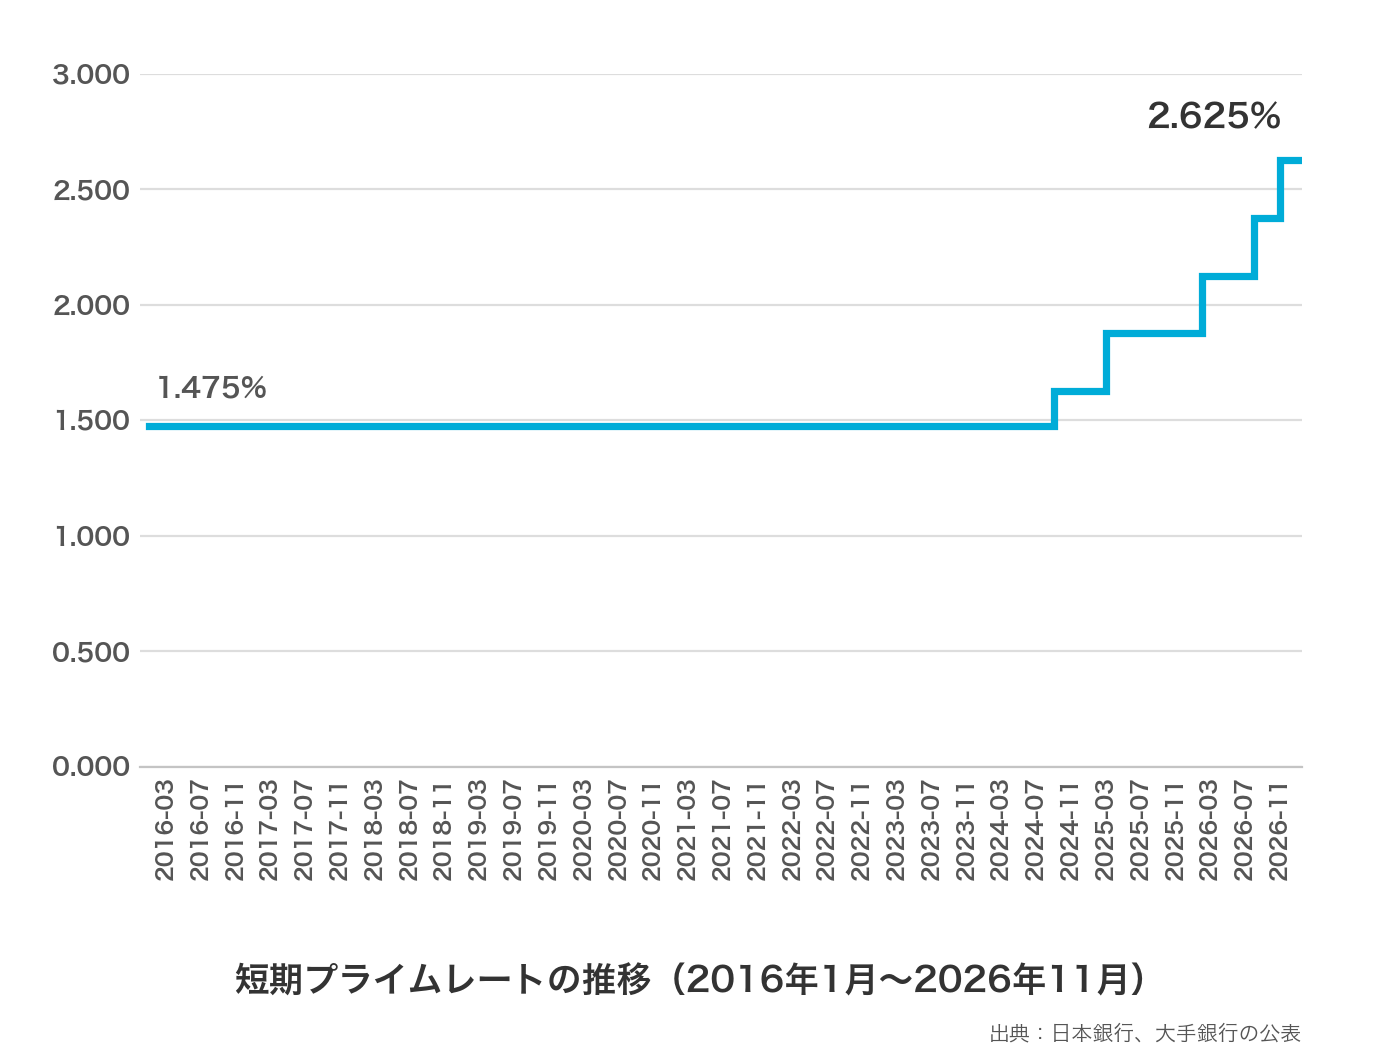
日本は低金利時代が長く続き、主要行の最頻値は2009年1月から2024年8月まで、年1.475%で据え置かれていました。
そこから日銀の金融政策の変更を受けて、2024年9月に年1.625%、2025年3月に年1.875%、2026年2月に年2.125%、2026年8月に年2.375%、11月に年2.625%と引き上げられています(11月はみずほ銀行・三菱UFJ銀行が11月2日、三井住友銀行が11月9日から)。
2024年9月以降の約2年で5回の引き上げです。
今後の政策金利および短期プライムレートの推移を断言することはできませんが、モゲチェックでは、今後も段階的に利上げが進むと想定しています。
日銀も、経済・物価・金融情勢に応じて、引き続き政策金利を引き上げていく方針を示しています。
変動金利が「一気に上がる」ことはあるのか
ここまでに説明してきたように、変動金利の適用金利と返済額は別の仕組みで決まっています。
多くの銀行では、基準金利の見直しに伴って、適用金利は比較的短期間で上がり得る仕組みです。
日銀は2026年に6月・9月と2回利上げしましたが、いずれも上げ幅は0.25%で、10月の会合では据え置きました。
1回の利上げで変動金利が大きく跳ね上がることは考えにくいものの、利上げが重なれば、そのたびに適用金利は上がっていきます。
また、返済額に反映されるタイミングは契約によって変わります。
5年ルールがある契約なら、金利が上がっても返済額は次の見直しまで据え置かれますが、ない契約であれば、金利の見直しのたびに返済額が変わります。
5年後・10年後は「横ばい」「緩やかな上昇」「大きめの上昇」の3シナリオで考える
将来の金利水準を正確に予測することは、誰にもできません。
つまり金利がどうなるかの先行きを1つに仮定して資金計画を立てることはリスクが伴います。
だからこそ複数のシナリオで備えを考える必要があるのです。
具体的には、5~10年後にかけての資金計画を、次の3つから考えてみましょう。
・横ばい:現在の水準が続くシナリオ
・緩やかな上昇:0.25〜0.5%程度上がるシナリオ
・大きめの上昇:1.0%程度上がるシナリオ
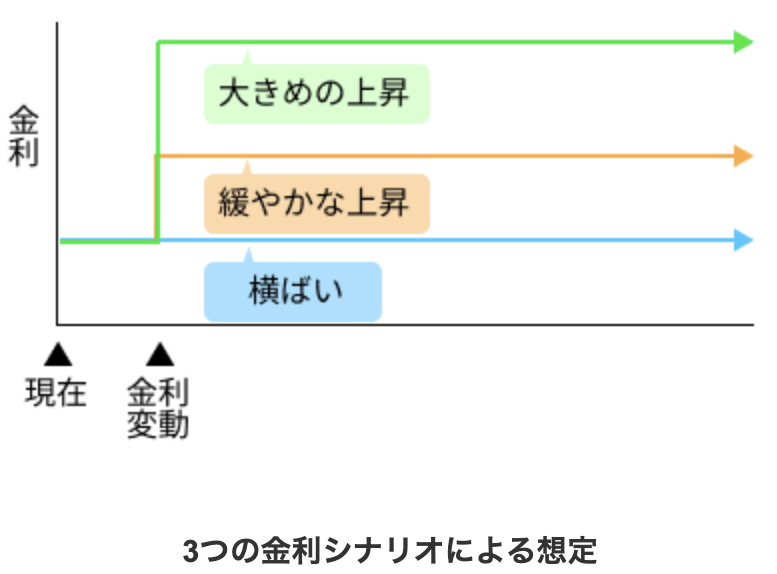
大切なのは、どのシナリオになっても家計が回るかどうかを、あらかじめ確認しておくことです。
もちろん、景気や物価の動向によっては金利が下がっていくパターンもあり得ますが、金利が下落し、返済額が減ることが問題になることは少ないため、金利上昇のパターンを中心に検討しましょう。
変動金利を選んだ人は、今どうしている?
金利が上がると聞くと、「変動を選んだのは失敗だったのだろうか」と感じる人もいるかもしれません。
しかし、変動金利は多くの人が選んでいる金利タイプです。
ここでは調査結果のデータと、変動金利での返済を続けている人が重視している条件を見ていきます。
変動金利を選んだ人の割合は7~8割
住宅ローンを利用して住宅を取得した人を対象とした住宅金融支援機構「住宅ローン利用者の実態調査」(2026年1月調査)によると、変動金利型を選んだ人は75%でした。
ほかの金利タイプは、固定期間選択型が15%、全期間固定金利型が10%です。
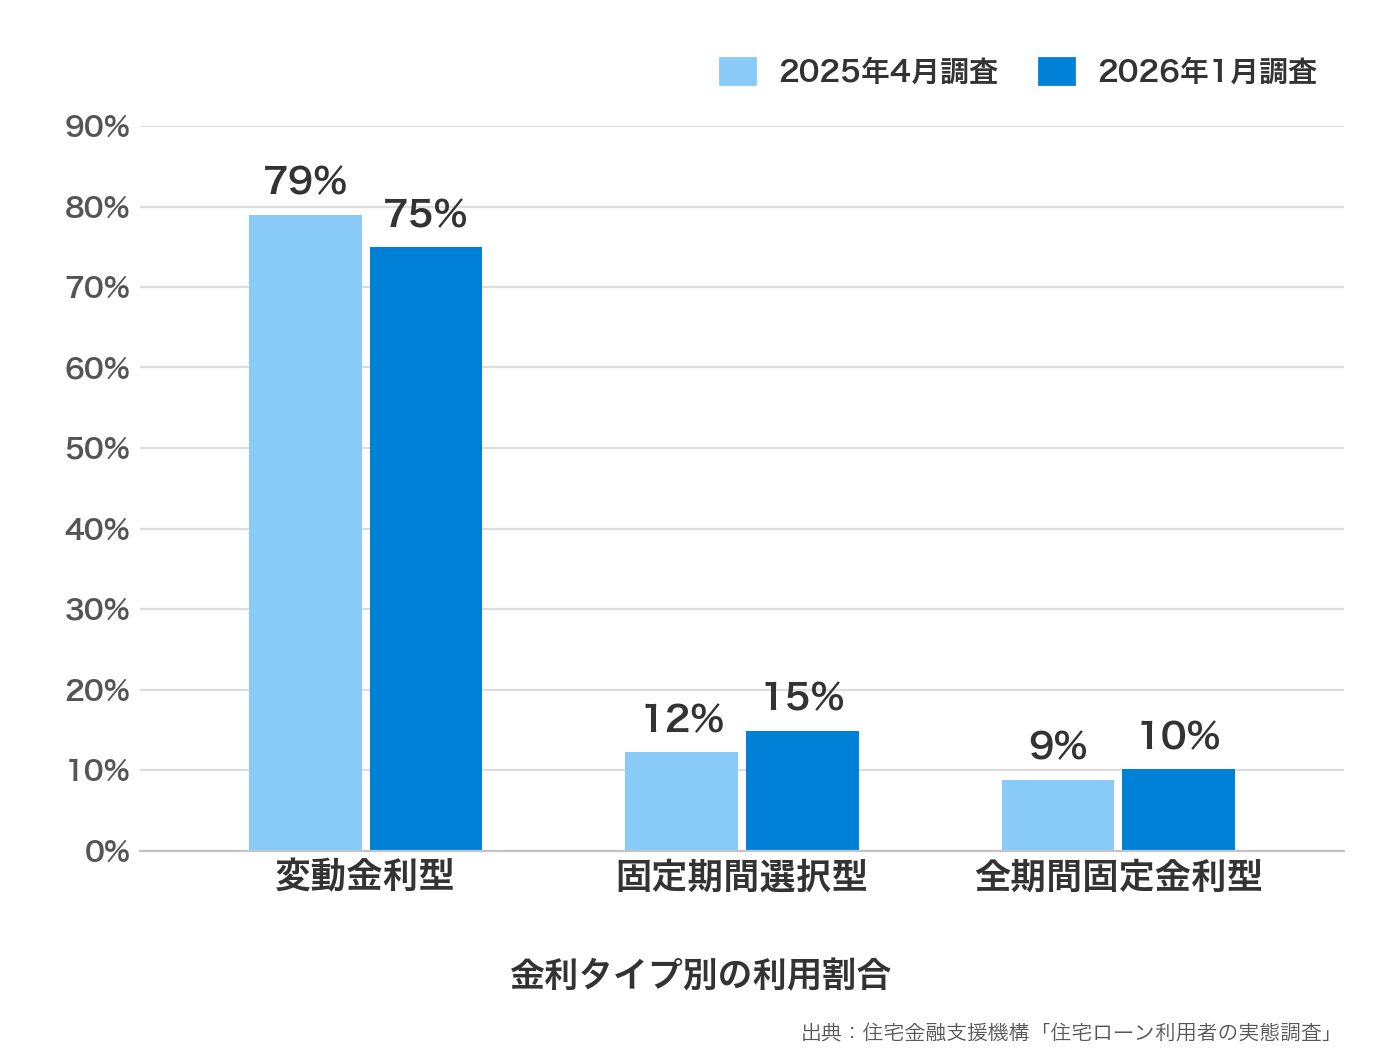
変動金利型は前回調査(2025年4月調査)の79%より約4%少なく、固定期間選択型と全期間固定金利型はそれぞれ増えています。
金利上昇が注目されている近年でも変動型は依然として多数派で、7~8割が変動金利を利用していると言えます。
「変動にしなければよかった」と感じる人が挙げる3つの理由
変動金利に不安を感じる理由は、次の3つに整理できます。
1つ目は、返済額が増えるかもしれないという不安です。
通常、日銀の政策金利が上がると変動金利の適用金利は上昇します。
5年ルールは一定期間の返済額の抑制には有効ですが、見直しの時期がくれば返済額は上がります。
2つ目は、金利が上がると元金が減りにくくなることです。
5年ルールがある場合、返済額が据え置かれている間は利息の割合が増えているため、元金の減り方は当初の予定よりも遅くなります。
3つ目は、金利のニュースを見るたびに気になってしまうことです。
金利が動くかどうかを自分ではコントロールできないため、精神的な負担を感じる人もいます。
変動のまま続けている人が重視している4つの条件
「住宅ローン利用者の実態調査」(2026年1月調査)では、今後1年間の金利について「現状よりも上昇する」と答えた人が74%を占めています。
つまり、多くの人は金利が上がると考えつつも、変動金利を選んでいるのです。
変動金利のまま返済を続けている人の根拠は何でしょうか。
実際の選択の傾向を見ると、次の4つの条件のうち、1つあるいは複数が根拠になっているケースが多くみられます。
・変動金利が固定金利と比べて低い
・残りの返済期間が短く、金利上昇の影響を受ける年数が限られている
・金利が上がったときに取り崩せる資金が手元にある
・金利が上がっても家計に余力がある
これらは、金利上昇の影響を受ける金額と期間が小さかったり、金利が上がっても家計に問題が生じないことを理由に、借入時の金利が低いことを優先したものです。
つまり、周りがどうしているかではなく、自分に合った選択ができているかどうかが大切です。
金利上昇に備える3つの対策|固定への変更・借り換え・繰上返済
いま変動金利で借りている人は、金利上昇に対して、どのような対策を取ればよいのでしょうか。
実行できる対策はいくつかありますが、代表的なものは、①同じ銀行で金利タイプを変更する、②他の銀行へ借り換える、③繰上返済で元金を減らすという3つの方法です。
どれを行うべきかは、残高や残り返済期間、手元資金、そして心理的要素によって変わります。
なお、変動金利のまま返済を続ける場合にも備え方があります。
金利が上がったときに返済額がいくら増えるかを試算し、家計が耐えられるかを確かめておきましょう。
また、固定金利を選んでいたら返済に回っていたはずの差額を積立投資などに回しておくと、金利が上がった際の返済の原資として活用できる可能性があります(投資には元本割れのリスクがあります)。
対策①:同じ銀行で変動から固定へ変更する(条件変更)
最も手間が少ない方法は、いまの銀行の契約のまま、金利タイプを変えることです。
変動金利から固定金利への変更が可能な銀行は多く、審査を受け直す必要がないため、手続きは比較的簡単です。
手数料は、インターネット経由では無料の銀行もありますが、窓口では11,000円程度の費用がかかることがあります。
手続きの期限は、インターネット経由であれば次回約定日の前日まで申込みができ、翌月から固定金利での返済を開始できる銀行もあります。
しかし、窓口では次回約定日の10営業日前など、締切が早い場合もあることに留意しましょう。
なお、固定金利特約期間中は金利タイプを変更できない銀行が一般的です。
変更後は、原則として特約期間が終わるまで変動金利に戻せない点も押さえておきましょう。
対策②:他の銀行へ住宅ローンを借り換える
最新の他行の変動金利商品との金利差が大きい場合には、借り換えの選択肢が有力です。
ただし、借り換えには以下の注意点があります。
・事務手数料・登記費用などにより、残高の2~3%程度の諸費用がかかる
・あらためて審査を受ける手間がかかる
・団体信用生命保険(団信)に入り直す必要がある
団信は、返済中に死亡や高度障害になった場合、残りのローンが保険金で完済される保険です。
借り換えまでに健康状態が悪化している場合には、加入できないこともあります。
なお、諸費用と借り換えで得するかどうかの目安については、詳しく後述します。
対策③:一部繰上返済で元金を減らす
繰上返済は、いまの契約を維持したまま、元金を直接減らしていく対策です。
利息はその時点の元金と金利によって決まるので、元金が減ると支払う利息を減らすことができます。
繰上返済には、次の2種類の方法があります。
| 種類 | 方法 | 特徴 |
| 期間短縮型 | 毎月返済額を変更せずに、返済期間を短くする | 利息を減らす効果は返済額軽減型よりも大きい |
| 返済額軽減型 | 返済期間を変更せずに、毎月返済額を軽減する | 毎月返済額が下がるため、毎月の家計の負担が軽くなる |
一方で、繰上返済を行うと手元資金が減ることには注意が必要です。
教育費や急な出費に備えるお金まで繰上返済に回してしまうと、かえって家計が苦しくなりかねません。
また、住宅ローン控除にも注意点があります。
期間短縮型の繰上返済によって、借入時から完済までの期間が10年未満になった場合には、その年以降の住宅ローン控除を受けられなくなってしまいます。
なお、繰上返済は、基本的には慎重に考えたい対策です。
低金利の住宅ローンには、長く借りても利息の負担が小さい、手元資金を残せる、住宅ローン控除や団信の保障を受けられるといったメリットがあるためです。
余裕資金は繰上返済に回さず、手元に残したり資産運用に回したりするほうがよい場合もあります(投資には元本割れのリスクがあります)。
一方、借金が減ることで安心できる人には、繰上返済が合うこともあります。
比較表:3つの対策のコスト・効果・向いている人
ここで紹介した3つの対策を、手間・費用・効果・向いている人の4つの切り口で比べてみましょう。
| 対策 | 手間 | 費用の目安 | 効果 | 向いている人・注意点 |
| 条件変更(変動金利から固定金利) | 同じ銀行での手続きのみ | 無料〜11,000円程度 | 返済額が確定し、その後の 金利上昇の影響を受けない |
・金利上昇への不安が強い人 ・返済額を固定して安心したい人 ・固定期間中は変動金利に 戻せないことが多い点に注意 |
| 借り換え | 他行への申込み・書類提出・ 登記手続きなどの手間がかかる |
借入額の2〜3%程度 | 適用金利が下がり、 金利差の分だけ利息を削減できる |
・最新の金利水準との差が 大きい人 ・金融機関と団信の審査を 再度受ける必要がある |
| 繰上返済 | 金融機関ごとに異なるものの、 繰上返済の申請が必要 |
無料〜数万円程度 | 元金が減り、 将来支払う利息が減る |
・手元資金に余裕がある人 ・借入時から完済までの返済期間が10年未満になると 住宅ローン控除の対象外になる |
条件変更は返済額を確定させる対策、借り換えは金利そのものを下げる対策、繰上返済は元金を減らす対策です。
対策の性質がそれぞれ異なることから、全員にとっての正解となる選択肢があるわけではありません。
たとえば、残高と残り返済期間が大きく、借り換え先との金利差があるなら、借り換えが候補になるでしょう。
繰上返済は、手元資金に十分な余裕がある人が慎重に検討する選択肢です。
反対に、手続きの手間を抑えたいなら条件変更を検討するのが現実的です。
借り換えで得する「3つの目安」と削減額の考え方
借り換えで得するかどうかには、ローン残高・残り返済期間・金利差の3つが大きく関わっています。
この3つが大きいほど、金利差による利息の削減効果が出やすくなるためです。
ここでは具体的な目安を順に紹介し、実質的なメリットがどれくらいあるかについての考え方をまとめていきます。
なお、ここでの試算はすべて、いまの金利を年1.5%とし、金利差の分だけ低い金利に借り換えた場合(元利均等返済・ボーナス返済なし)の計算です。
目安①:ローン残高が1,000万円以上ある
残高が大きいほど、同じ金利差でも利息の削減額が大きくなります。
そのため、残高が1,000万円以上あることが借り換えの目安の1つになっています。
残り返済期間25年で、金利差が年0.5%の例を見てみましょう。
| 残高 | 毎月返済額の減少 | 利息の削減額 |
| 1,000万円 | 約2,000円 | 約70万円 |
| 2,000万円 | 約5,000円 | 約140万円 |
| 3,000万円 | 約7,000円 | 約210万円 |
このように、残高が2倍・3倍になっていくと、比例して削減額が増えていきます。
目安②:残りの返済期間が10年以上ある
残りの返済期間が長いほど、金利差の影響を受ける期間が長くなるため、借り換えのメリットは大きくなります。
残りの返済期間が10年以上あることを目安に、借り換えを検討してみましょう。
残高2,000万円で、金利差が年0.5%の例を見てみましょう。
| 残り返済期間 | 毎月返済額の減少 | 利息の削減額 |
| 10年 | 約4,000円 | 約50万円 |
| 20年 | 約5,000円 | 約110万円 |
| 30年 | 約5,000円 | 約170万円 |
毎月の減少額はあまり変わりませんが、累計では3倍以上の差がつきます。
目安③:借り換え先との金利差が年0.3〜0.5%以上ある
金利差が大きいほど、借り換えによる利息の削減効果は大きくなります。
そこで、現在の金利と借り換え先との金利差が年0.3〜0.5%以上であれば、メリットを試算してみましょう。
残高2,000万円・残り20年で、金利差ごとに比べた結果が次のとおりです。
| 金利差 | 毎月返済額の減少 | 総返済額の減少 |
| 年0.3% | 約3,000円 | 約70万円 |
| 年0.5% | 約5,000円 | 約110万円 |
| 年1.0% | 約9,000円 | 約210万円 |
残高や残り返済期間によってメリット額は異なりますが、金利差が年0.3%でも総返済額は減少します。
なお、後述するように諸費用によって結果は変わるため、金利差だけで即決せず、諸費用を含めた試算をすることが重要です。
諸費用を差し引いた「実質メリット」で判断する
借り換えには事務手数料や登記費用などがかかります。
そのため金利差や削減できる利息額だけでは、借り換えが本当に得かどうかを判断することはできません。
借り換えでは、利息の削減額から諸費用を差し引いた実質メリットで考える必要があるのです。
諸費用の水準は金融機関によって異なりますが、その目安は残高の2〜3%程度です。
残高3,000万円・残り25年で、金利差が年0.5%の場合では、実質メリット額は次のように試算できます。
・利息の削減額:約210万円
・諸費用(残高の2.5%):約75万円
・実質メリット:約135万円
この例では約135万円もの実質メリットがありました。
実質メリットが十分に大きい場合に、借り換えるようにしましょう。
金利差が小さくても、残高や期間によっては得する場合がある
紹介した3つの目安はあくまでも一般的なものであり、残高や残り返済期間が大きければ、金利差が年0.3%未満でも十分なメリットがある場合があります。
たとえば残高4,000万円・残り30年で、金利差が年0.2%のケースを考えてみましょう。
このとき、毎月返済額は約4,000円下がり、利息の削減額は約140万円になります。
諸費用が100万円(残高の2.5%)かかったとしても、実質的には約40万円のメリットが生じます。
目安のうち1~2つに該当する場合には、試算してみる意義があります。
団信の再加入と住宅ローン控除への影響も確認する
借り換えでは、金利以外に確認しておきたい点が2つあります。
1つ目は、団信への再加入です。
借り換えでは新しく保険に入り直すことになるため、健康状態が悪化していると借り換えの承認が下りないこともあります。
2つ目は、住宅ローン控除への影響です。
控除の対象となるには、最初の返済月から最終返済月までの期間が10年以上になる必要があります。
借り換えに伴って返済期間を短くし、この要件を満たさなくなってしまうと、以降は控除を受けられません。
返済期間を短縮する場合は、控除の対象となるかどうかを確認しておきましょう。
【試算例】金利差0.5%で総返済額はいくら減る?
最後に、金利差0.5%の借り換えにおいて、残高と残り返済期間による削減額の一覧表を見てみましょう。
残高が大きく、残り返済期間が長いほど、削減できる利息額に大きな差が出ます。
| ローン残高 | 残り15年 | 残り25年 | 残り35年 |
| 2,000万円 | 約80万円 | 約140万円 | 約200万円 |
| 3,000万円 | 約120万円 | 約210万円 | 約300万円 |
| 4,000万円 | 約160万円 | 約280万円 | 約400万円 |
実質メリット額はここから諸費用を差し引いた分になることに注意が必要ですが、100万円以上のメリットがあることも少なくありません。
借り換え先の候補は、無料で使えるモゲチェックの「借り換えランキング」で、残高や残りの借入年数などを入れて比べられます。
【判断フロー】見直しを検討したい人・今の契約を続けてよい人
ここまでに、金利上昇局面で有効な対策について紹介してきましたが、いずれも条件が整っている場合に行うべき手段です。
条件が揃っている場合は、見直しで返済の負担を抑えられる可能性があります。
ただし、見直しの結果、現在の選択肢が妥当であり、変更する必要がないこともあります。
大切なのは、判断の軸を定めて進めていくことにあります。
固定金利に変える負担と、変動金利を続けるリスクを金額で比べる
1つ目の判断の軸は、変動金利から固定金利に変更するのかの検討です。
これは、「固定金利に変更することで、確定的に払う金額」と「変動金利での返済を続けた場合の想定上昇額」を比較しましょう。
一般的に、固定金利に変えると返済額は上がりますが、その間は返済額が変わらなくなります。
たとえば、ローン残高3,000万円・残り25年・元利均等返済・ボーナス返済なしの場合で考えてみましょう。
いまの金利が年1.0%で、固定金利に変えて金利が年2.0%上がる(年3.0%になる)なら、毎月の増加は約29,000円、25年間の合計では約880万円です。
一方、前述のように変動金利が年0.25~1.0%上がった場合、毎月では約3,000~14,000円、総返済額では約100万~420万円の増加です。
つまり、年1.0%程度の金利上昇にとどまるのであれば、家計の負担は変動金利のほうがまだ小さいと言えます。
しかし、金利がさらに上がる可能性は否定できないことから、確定した負担を受け入れるか、それ以上に上がる可能性を受け入れるかという選択になります。
モゲチェックでは、現在の金利環境でも、基本的には変動金利が有力な選択肢だと考えています。
ただし、金利上昇への不安が強い人、収入が不安定な人、手元資金が少ない人、家計にあまり余裕がない人、毎月の返済額を固定して安心したい人には、固定金利が合う場合もあります。
金利タイプは、金利差だけでなく、収入・資産・気持ちの面も踏まえて選ぶことが大切です。
残り返済期間が短い人は、借り換え費用を回収できるかで判断する
借り換えのメリットがあるかどうかを考える際に、残り返済期間が長いことは重要な要素です。
残り返済期間が短いと、諸費用を金利差で回収することが難しくなります。
たとえば残高1,800万円・残り14年で、金利差が年0.5%(年1.5%から年1.0%へ借り換え)の場合では、毎月返済額は約4,000円下がり、完済までの利息の削減額は約70万円となります。
借り換えの諸費用は残高の2〜3%程度が目安であるため、残高1,800万円であれば36万〜54万円ほどかかります。
つまり、差し引きで残る実質メリットは10万〜30万円程度になります。
借り換えの効果はあるものの、審査手続きや書類準備の手間を考えると、判断が分かれるところでしょう。
さらに残り返済期間が短い場合は、借り換えよりも繰上返済や条件変更の対策のほうが適する場合が増えていきます。
【フローチャート】4つの質問で分かる、動くべきか様子見か
次の4つの質問で、動くことを検討したほうがよいかどうかを整理できます。
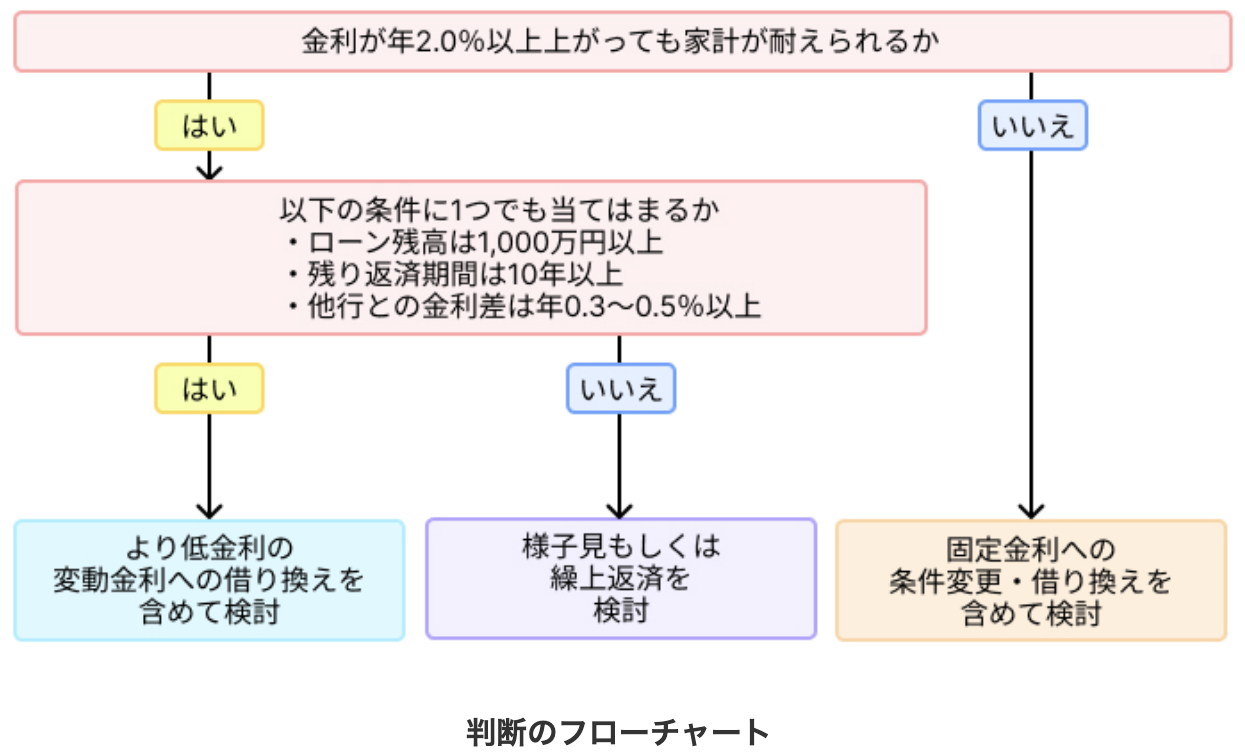
金利が大きく上昇したときに家計が耐えられない場合には、総返済額が増えることが確定してしまうものの、固定金利への変更を含めて検討してみましょう。
また、家計が耐えられる場合でも、借り換えの目安に該当する場合は借り換えの試算を行い、負担を軽減する工夫をしてはいかがでしょうか。
一方、残高が少ない、残り返済期間が短い、すでに低い金利で借りているという条件が揃っているならば、今の住宅ローンを続けるのも妥当な判断であると言えます。
借金を減らして安心したい人は、手元資金を十分に残したうえで、繰上返済を検討する方法もあります。
モゲチェックの「借り換えランキング」なら、各行の住宅ローンの金利や総支払額を比べて、借り換え先の候補を絞れます。
住宅ローンの残高や現在の金利、残りの借入年数などを入れると、条件に合う借り換え先を一覧で見られます。
金利見直しに向けて動く時期のカレンダー
金利見直しに向けて動く場合、自分の契約内容の確認や他行との比較、実際の手続きにはそれぞれ時間がかかります。
そのため、次の基準日にあわせて動く場合には、数か月前から準備を始めるようにしましょう。
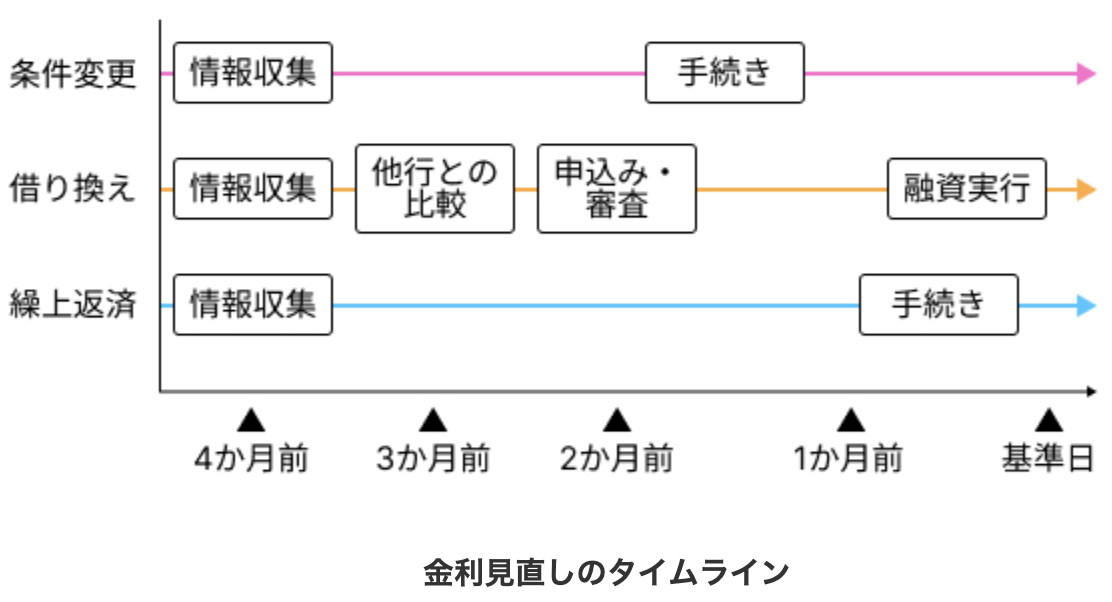
ただし、金利が下がる借り換えでは基準日まで待つ必要性が乏しいことが大半です。
諸費用を含めた試算でメリットが確認でき、借り換えると決めた場合は、基準日を待たずに進める方法もあります。
基準日の2〜4か月前から情報を集めておく
銀行によって取り扱いの差はあるものの、まずは手続きにかかる期間の目安を知っておきましょう。
たとえば三菱UFJ銀行では、変動金利から固定金利の条件変更を行う場合は、インターネット経由では約定日の前営業日の19時までに、窓口でも前営業日までに手続きを行えば、その次の約定日から固定金利に切り替わります。
つまり、最大1か月程度で切り替えが完了します。
借り換えの場合、事前審査から融資実行までに1〜2か月程度かかるのが一般的です。
書類をそろえる期間も必要になるため、余裕を持って取り組む必要があります。
どのような対策を取るのかの判断の期間も含めて、情報収集を基準日の2〜4か月前から始めておくことが理想です。
なお、三菱UFJ銀行で一部繰上返済をする場合は、インターネット経由では約定日の2営業日前、窓口でも10営業日前までに手続きを行えば、その約定日に繰上返済が可能です。
固定期間の終了案内が届く前に比較を始める
もし、いま固定期間選択型を利用している場合には、固定期間の終了とともに、再度固定金利とするか、変動金利とするかを選ぶ必要があります。
固定期間選択型では、固定期間の終了時に優遇幅が縮小する契約であることも多いので、その案内が届いたタイミングで、借り換えも検討しましょう。
案内は、期間満了の1~2か月ほど前に届く銀行が多いことから、この時点では比較を始めている必要があります。
諸費用を差し引いても借り換えのメリットが見込める場合は、早めに検討するほど利息の削減効果が大きくなります。
メリットが小さい場合は、今の契約を続ける判断もあります。
繰上返済をする場合は、手元資金を十分に残したうえで考えましょう。
なお、利息の軽減効果を重視するならば期間短縮型が有利ですが、教育費や老後資金の準備と重なる時期であれば、毎月の負担を軽くする返済額軽減型を選ぶ方法もあります。
住宅ローンの金利見直しに関するよくある質問
ここまでの内容について、読者から寄せられることの多い質問をまとめました。
住宅ローンの変動金利は何か月ごとに見直されますか?
多くの銀行では6か月ごと、つまり年2回です。
基準日は4月1日と10月1日が一般的ですが、5月1日・11月1日を採用する銀行や、毎月見直す銀行もあります。
自分の借入の基準日は、契約書やインターネットバンキングで確認できます。
住宅ローンの返済額の見直しは何年ごとに行われますか?
変動金利かつ元利均等返済で借りている場合、毎月返済額の見直しは5年ごととする「5年ルール」を採用する銀行が多くなっています。
その間でも、各行のルールに基づいて金利は見直されています。
なお、5年ルールを採用していない銀行や元金均等返済の場合は、変動金利でも適用金利の見直しと同時に返済額が見直されます。
2026年に住宅ローンの金利が上がるのはいつですか?
日銀は2026年6月と9月に利上げを行いました。
6月の利上げ分は、多くの銀行で2026年10月までに基準金利に反映されています。
9月の利上げ分は、大手銀行が11月に短期プライムレートを引き上げ、新規借入の変動金利は12月以降に上がる見込みです。
すでに借りている人の返済への反映は、6月の利上げ分が2027年1月の返済分から、9月の利上げ分が2027年7月の返済分からとなる銀行が多い見込みです。
反映の時期は各金融機関が独自に定めていることから、借入先の金融機関に確認しましょう。
変動金利は今後、一気に上がることはありますか?
数%もの金利上昇が短期間で起こるかどうかは誰にも正確には予測できませんが、段階的に金利が上がっていくことは十分にあり得ます。
ただし、返済額が一気に増えるかどうかは、5年ルールの有無などの銀行のルールによって変わります。
適用金利の上昇幅に応じて、返済額がどれくらい上がるのかを試算し、備えておくようにしましょう。
変動金利は2年後・5年後・10年後にどうなりますか?
モゲチェックでは今後も段階的に利上げが進むと想定していますが、将来の特定時点の金利水準を言い当てることは誰にもできません。
そのため、横ばい・緩やかな上昇・大きめの上昇の3つのシナリオを軸に、金利が上がっても家計が耐えられるかを確認しておく対策が現実的です。
住宅ローンの変動金利は怖いですか?
仕組みを知らないまま変動金利で借りていると、不安を感じやすくなります。
しかし、自分の契約のルールと、金利が上がったときの影響額が分かれば、そのための備えや、対策をとる時間が得られます。
不安に思ったときには、まずは具体的な金額で考えてみるようにしましょう。
みずほ銀行・三井住友銀行などの金利はいつ上がりますか?
みずほ銀行と三井住友銀行の変動金利商品は、いずれも4月1日・10月1日を基準日とし、次の7月・1月の返済日から新しい金利での返済が始まる仕組みを採用しています。
基準日や適用金利への反映のタイミングは各行がそれぞれ独自に定めているため、各行の最新の内容は、借入先の金融機関に確認しましょう。
変動金利を選んだ人は、どのくらいの割合ですか?
住宅金融支援機構の「住宅ローン利用者の実態調査」(2026年1月調査)によると、変動金利型を選んだ人は75%でした。
また、固定期間選択型は15%、全期間固定金利型は10%です。
近年の調査では、7~8割の人が変動金利を選んでいることがわかっています。
同じ銀行で変動金利から固定金利に変更できますか?
多くの銀行では、条件変更の手続きをとれば変動金利から固定金利へと変更できます。
一方、固定金利特約期間中は変動金利に変更できないことが多いため、この点には注意が必要です。
手続き方法によって手数料がかかることもあるため、事前に確認しておきましょう。
借り換えと繰上返済は、どちらを優先すべきですか?
条件によって変わるため、一律の正解はありません。
残高・残り返済期間・金利差が大きい場合は、借り換えの効果が出やすくなります。
一方、手元資金に余裕があり、残り期間が短い場合などには繰上返済のほうが適切なこともあります。
5年ルールがない銀行だと、返済額はすぐ上がりますか?
5年ルールがない銀行では、金利の見直しのたびに返済額へ反映されるため、返済額への変化が早く現れます。
一方で、元金の返済が遅れることがなく、また未払利息が積み上がる心配もないので、将来への負担のしわ寄せが起こらないというメリットもあります。
そのため、5年ルールがないと危険というわけではありません。
固定金利なら途中で金利が上がることはありませんか?
全期間固定金利型は、完済まで金利が変わりません。
一方、固定期間選択型は、固定期間が終わった時点で金利が変わり、金利が上がることもあります。
どちらも固定金利に分類されますが、このように仕組みが異なるため、自分の契約がどちらなのかを確認しておきましょう。
まとめ:見直しの時期を知り、自分の金利が「適正か」を他行と比べてみよう
住宅ローンの金利見直しでまず押さえておきたいのは、金利が変わる時期と、毎月の返済額が変わる時期は同じとは限らないということです。
変動金利では、年2回、4月1日と10月1日に基準金利を見直す銀行が一般的です。
一方、元利均等返済で5年ルールが適用される場合、適用金利が上がっても毎月の返済額は次の見直しまで据え置かれます。
ただし、その間も利息の割合は増えるため、元金の減りが遅くなる点には注意が必要です。
本記事のポイントを振り返ります。
・変動金利は年2回見直される銀行が多い
・5年ルールがあっても、5年間金利が変わらないわけではない
・125%ルールは返済額の急増を抑える仕組みであり、返済負担そのものを減らすものではない
・銀行や商品、借入時期、返済方式によって見直しの時期やルールは異なる
・変動金利のままでも、返済額の試算や、固定金利との差額の積立などで金利上昇に備えられる
・見直す場合の主な方法は、固定金利への条件変更・借り換え・繰上返済の3つ(繰上返済は手元資金を残して慎重に)
・借り換えは、ローン残高・残り返済期間・金利差だけでなく、諸費用を差し引いた実質メリットで判断することが大切
金利が上がっているからといって、すぐに固定金利へ変更したり、他行へ借り換えたりすることだけが正解ではありません。
まずは契約書や返済予定表、インターネットバンキングなどで、現在の適用金利、ローン残高、残り返済期間、返済方法、次回の見直し時期、5年ルール・125%ルールの有無を確認しましょう。
そのうえで、金利が今後上がった場合に返済額がどの程度増えるのかを試算し、現在の住宅ローンを続ける場合と、固定金利への変更・借り換え・繰上返済を行う場合を比較することが大切です。
現在の金利が十分に低く、残高や残り返済期間が少ない場合には、見直した結果として「今の住宅ローンを続ける」という判断になることもあります。
一方、他行へ借り換えることで条件が改善する場合には、早めに見直すことで将来の利息負担を抑えられる可能性があります。
モゲチェックの「借り換えランキング」なら、残高や残りの借入年数などを入れて、借り換え先の金利や総支払額を比べられます。
将来の金利を予測することだけに目を向けるのではなく、まずは自分の住宅ローンが現在の金利水準に対して適正なのかを確認し、家計に合った見直し方を考えてみましょう。